
Kamis, 19 November 2026. Contoh hitungan di artikel ini memakai keluarga fiktif dan dibuat dengan Planner Keuangan 2027 Planetbiz. Tanggal hari raya 2027 masih perkiraan; pastikan dengan pengumuman resmi pemerintah.
Setiap Januari, banyak orang membuat resolusi keuangan: “tahun ini harus lebih hemat”, “tahun ini harus mulai investasi”, “tahun ini harus punya dana darurat”. Lalu Maret datang bersama Lebaran, Juli datang bersama daftar ulang sekolah, Agustus membawa tagihan pajak kendaraan, dan Desember menggoda dengan liburan akhir tahun. Satu per satu, resolusi itu runtuh, bukan karena kurang niat, tetapi karena tidak pernah ada rencana untuk bulan-bulan yang “tidak biasa”.
Anggaran bulanan memang penting, tetapi tidak cukup. Yang dibutuhkan adalah rencana keuangan setahun penuh: gambaran pemasukan dan pengeluaran dari Januari sampai Desember, termasuk biaya besar yang datang sekali setahun, target yang ingin dicapai, dan cara memantaunya tiap bulan. Artikel ini membahas cara menyusunnya langkah demi langkah, lengkap dengan contoh angka keluarga fiktif, dan bisa Anda mulai dari sekarang, sebelum 2027 dimulai.
Ringkasan Singkat
- Rencana tahunan berbeda dari anggaran bulanan. Ia memperhitungkan “bulan berat” seperti Lebaran, tahun ajaran baru, pajak kendaraan, dan liburan akhir tahun sejak awal.
- Tujuh langkahnya: tinjau 2026, hitung pemasukan realistis, daftar pengeluaran tahunan dan cicil sejak Januari, tetapkan target 2027, susun anggaran 12 bulan, cek dana darurat, lalu pantau 30 menit setiap akhir bulan.
- Kunci utamanya adalah dana cicilan (sinking fund). Pada contoh kami, biaya tahunan totalnya Rp22,4 juta: Rp4,5 juta biaya Lebaran ditutup THR, sisanya dicicil sekitar Rp2,26 juta per bulan sejak Januari.
- Patokan umum: rasio menabung minimal 10–20 persen dari pemasukan, dan dana darurat 3–12 kali pengeluaran bulanan sesuai kondisi Anda.
- Akhiri tahun dengan review agar rencana 2028 lebih baik dari 2027.
Mengapa Anggaran Bulanan Saja Tidak Cukup
Bayangkan keluarga dengan gaji bersih Rp15 juta per bulan dan pengeluaran rutin Rp10 juta. Di atas kertas, mereka surplus Rp5 juta setiap bulan. Tapi lihat apa yang terjadi sepanjang tahun:
- Maret: Lebaran. Mudik, zakat fitrah, baju baru, angpau, dan THR untuk asisten rumah tangga bisa menghabiskan lebih dari satu bulan gaji.
- Mei: Iduladha. Bagi yang berkurban, ada biaya beberapa juta rupiah.
- Juli: tahun ajaran baru. Daftar ulang, seragam, buku, dan perlengkapan sekolah datang bersamaan.
- Agustus: pajak kendaraan jatuh tempo (bulannya berbeda-beda sesuai tanggal STNK Anda).
- Desember: liburan akhir tahun, Natal bagi yang merayakan, dan musim kondangan.
Jika semua itu baru dipikirkan di bulannya, surplus bulan-bulan biasa sering sudah habis untuk hal lain. Akibatnya, biaya besar ditutup dengan kartu kredit, paylater, atau menguras dana darurat. Rencana tahunan mencegah hal ini dengan satu prinsip sederhana: biaya yang pasti datang harus dicicil sejak jauh hari.
Kalender keuangan 2027 (perkiraan)
| Bulan | Peristiwa yang biasanya berdampak ke keuangan |
|---|---|
| Januari | Awal tahun, saat terbaik menyusun rencana. Harga sebagian barang dan tarif sering disesuaikan. |
| Februari–Maret | Ramadan dan Idulfitri (diperkirakan sekitar 9–10 Maret 2027). THR wajib dibayar paling lambat 7 hari sebelum hari raya. |
| Mei | Iduladha (diperkirakan pertengahan Mei 2027): kurban. |
| Juni–Juli | Libur sekolah dan tahun ajaran baru: daftar ulang, seragam, buku. |
| Sesuai STNK | Pajak kendaraan bermotor tahunan, dan penggantian pelat setiap lima tahun. |
| Agustus–September | Umumnya jatuh tempo PBB (berbeda per daerah). |
| Desember | Natal, libur akhir tahun, bonus tahunan bagi sebagian karyawan. |
Langkah 1: Tinjau 2026 dalam 30 Menit
Rencana yang baik berangkat dari data, bukan tebakan. Sebelum menyusun angka 2027, luangkan 30 menit untuk melihat tahun ini:
- Buka mutasi rekening dan tagihan kartu kredit tiga bulan terakhir. Kelompokkan pengeluaran ke pos besar: makan, transportasi, tempat tinggal, pendidikan, kesehatan, gaya hidup, cicilan.
- Hitung rata-rata per bulan. Angka ini biasanya lebih tinggi dari yang Anda kira, terutama untuk makan di luar dan belanja daring.
- Catat biaya besar 2026 yang terasa berat: mudik, sekolah, servis kendaraan, liburan. Berapa jumlahnya, dan dari mana uangnya?
- Catat posisi akhir tahun: saldo tabungan, investasi, dan sisa utang. Ini menjadi titik awal kekayaan bersih 2027.
Langkah 2: Hitung Pemasukan yang Realistis
Banyak rencana gagal karena terlalu optimistis di sisi pemasukan. Beberapa aturan praktis:
- Pakai gaji bersih (setelah pajak, BPJS, dan potongan lain), bukan gaji kotor.
- THR dicatat di bulan diterimanya. Menurut aturan ketenagakerjaan, pekerja dengan masa kerja minimal 12 bulan berhak atas THR sebesar satu bulan upah, dan yang bekerja kurang dari setahun mendapat THR proporsional. Pada 2027, THR kemungkinan besar diterima akhir Februari atau awal Maret.
- Bonus jangan diandalkan untuk kebutuhan rutin. Masukkan ke rencana hanya bila sudah pasti, dan alokasikan untuk target atau tabungan.
- Penghasilan tidak tetap? Pakai rata-rata dari tiga bulan terendah dalam setahun terakhir, bukan rata-rata keseluruhan. Kelebihan di bulan bagus menjadi bantalan untuk bulan sepi.
- Kenaikan gaji 2027 baru dimasukkan setelah benar-benar diumumkan. Bagi pekerja bergaji minimum, lihat juga pembahasan kami tentang UMP 2027.
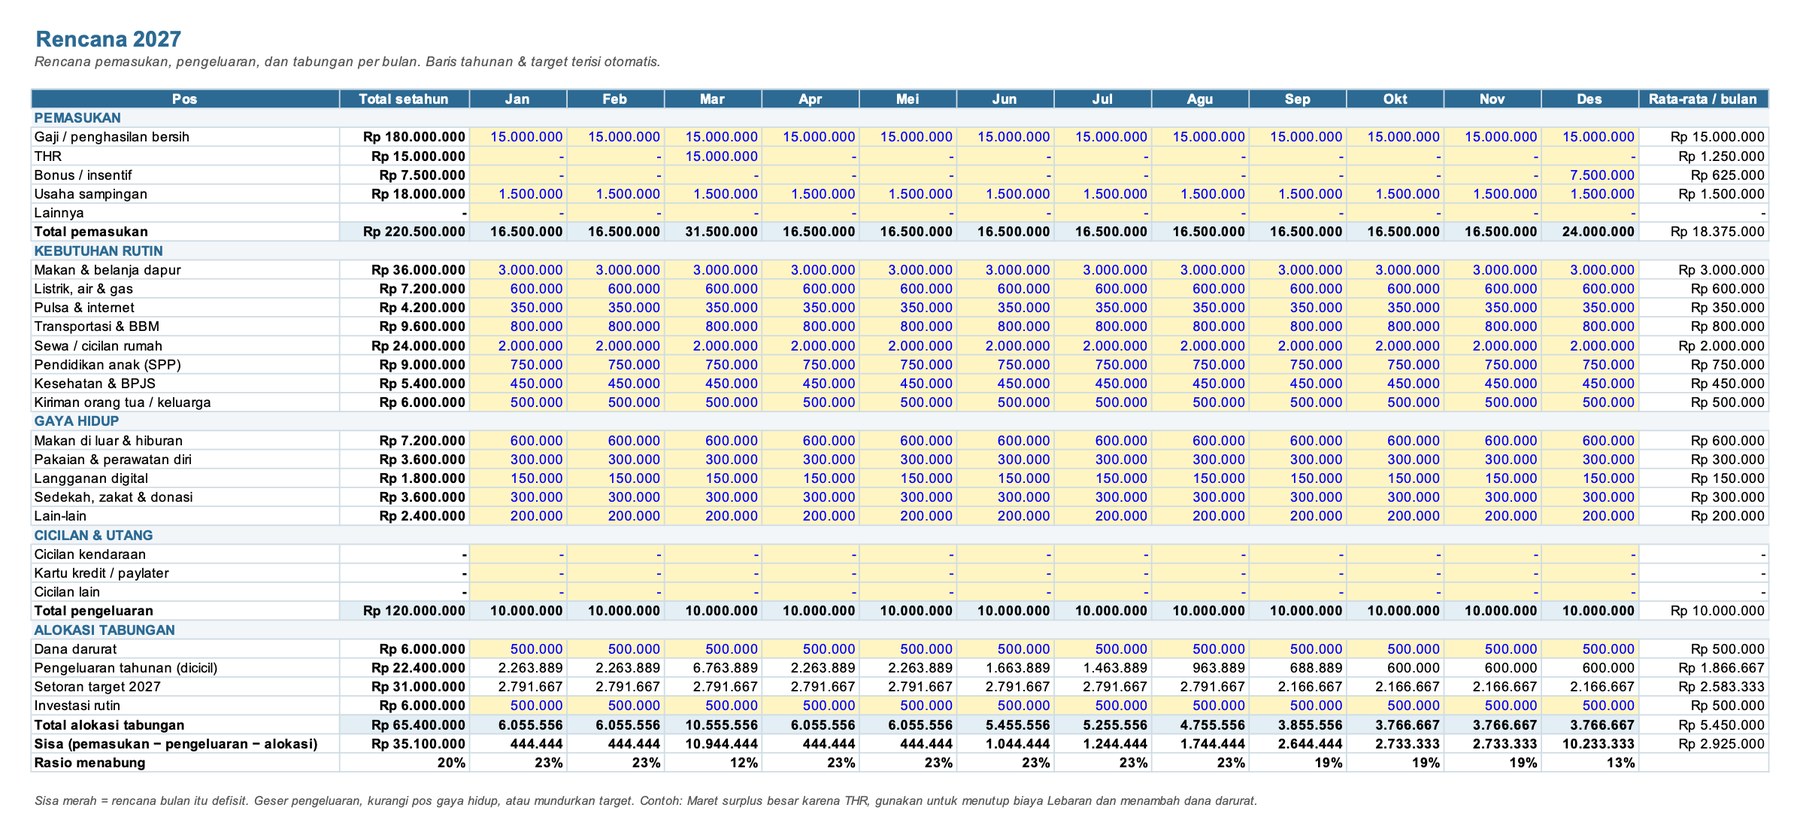
Pada contoh keluarga fiktif kami, pemasukan rutinnya Rp16,5 juta per bulan (gaji bersih Rp15 juta ditambah usaha sampingan Rp1,5 juta), THR Rp15 juta di bulan Maret, dan bonus akhir tahun Rp7,5 juta di Desember. Total setahun: Rp220,5 juta.
Langkah 3: Daftar Pengeluaran Tahunan, Lalu Cicil Sejak Januari
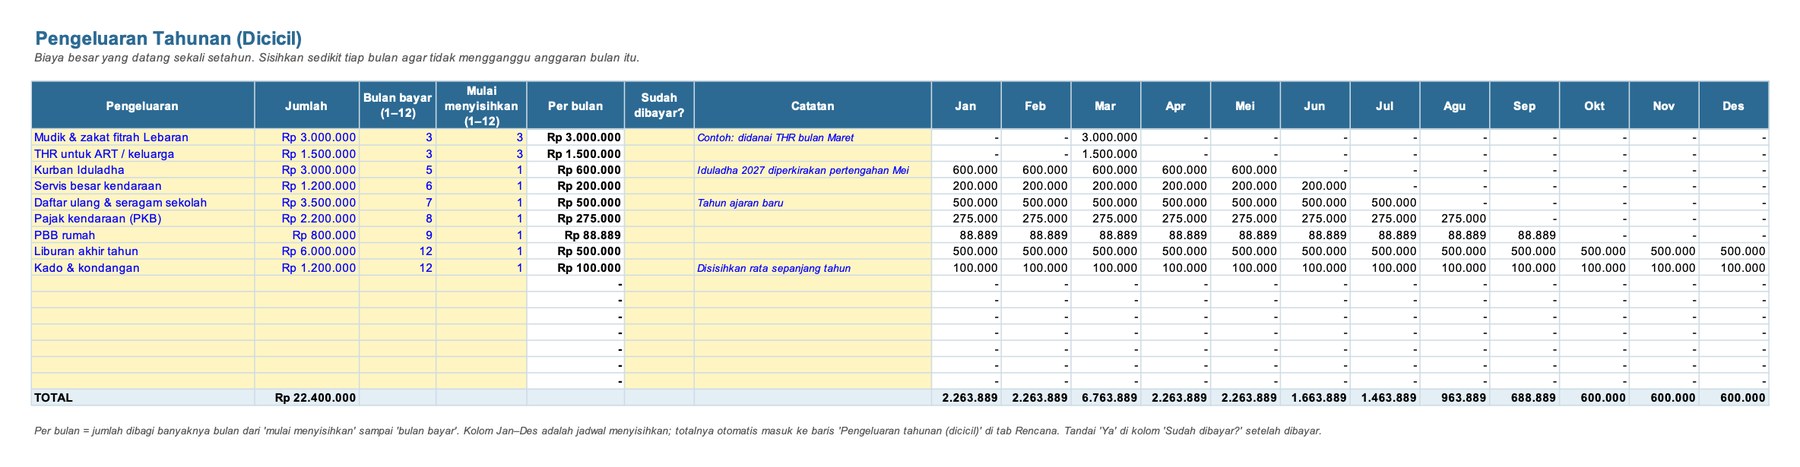
Inilah langkah yang paling sering dilewatkan sekaligus paling berdampak. Daftar semua biaya yang datang sekali atau dua kali setahun, tentukan bulan bayarnya, lalu bagi rata sejak bulan Anda mulai menyisihkan. Konsep ini dikenal sebagai sinking fund atau dana cicilan.
| Pengeluaran | Jumlah | Bulan bayar | Mulai menyisihkan | Per bulan |
|---|---|---|---|---|
| Mudik & zakat fitrah Lebaran | Rp3.000.000 | Maret | Maret (dari THR) | Rp3.000.000 |
| THR untuk ART / keluarga | Rp1.500.000 | Maret | Maret (dari THR) | Rp1.500.000 |
| Kurban Iduladha | Rp3.000.000 | Mei | Januari | Rp600.000 |
| Servis besar kendaraan | Rp1.200.000 | Juni | Januari | Rp200.000 |
| Daftar ulang & seragam sekolah | Rp3.500.000 | Juli | Januari | Rp500.000 |
| Pajak kendaraan | Rp2.200.000 | Agustus | Januari | Rp275.000 |
| PBB rumah | Rp800.000 | September | Januari | ±Rp88.900 |
| Liburan akhir tahun | Rp6.000.000 | Desember | Januari | Rp500.000 |
| Kado & kondangan | Rp1.200.000 | Sepanjang tahun | Januari | Rp100.000 |
| Total setahun | Rp22.400.000 | |||
Dengan cara ini, keluarga contoh hanya perlu menyisihkan sekitar Rp2,26 juta per bulan pada Januari–Mei. Angkanya turun bertahap begitu biaya-biaya itu sudah dibayar, sampai tinggal Rp600 ribu di Oktober–Desember. Biaya Lebaran sengaja ditutup THR di bulan Maret, sehingga tidak membebani bulan-bulan sebelumnya.
Tips praktis: simpan dana cicilan di rekening terpisah, misalnya rekening tabungan kedua atau “kantong” di bank digital. Dengan begitu, uangnya tidak tercampur dengan uang belanja dan tidak tergoda dipakai.
Langkah 4: Tetapkan Target Keuangan 2027
“Ingin menabung lebih banyak” bukan target, melainkan harapan. Target yang bisa dijalankan punya tiga unsur: jumlah, tenggat, dan setoran bulanan.
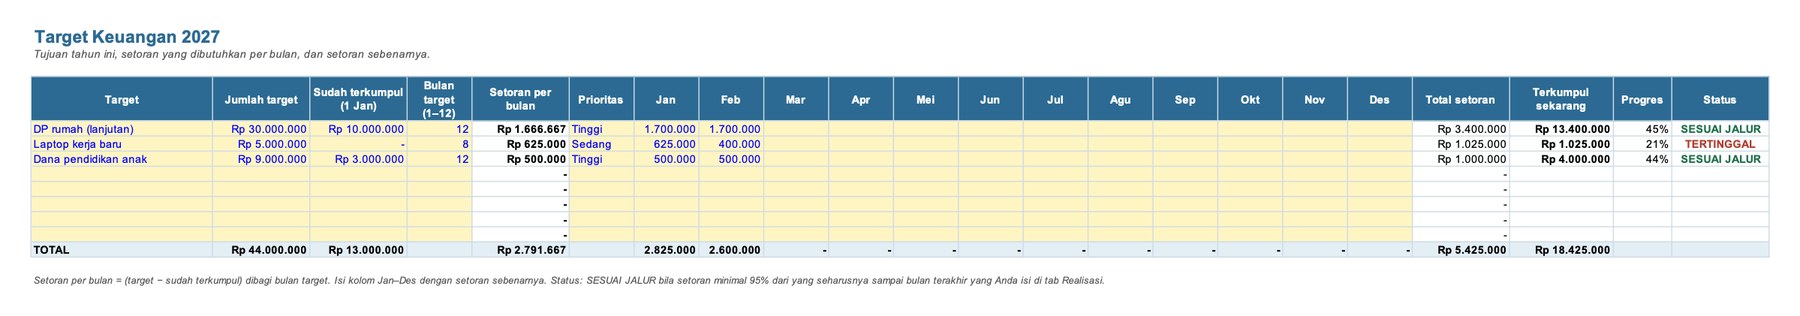
Rumusnya sederhana: setoran per bulan = (jumlah target − yang sudah terkumpul) ÷ jumlah bulan sampai tenggat. Contoh keluarga kami punya tiga target:
| Target | Jumlah | Sudah terkumpul | Tenggat | Setoran per bulan |
|---|---|---|---|---|
| DP rumah (lanjutan) | Rp30.000.000 | Rp10.000.000 | Desember | ±Rp1.666.700 |
| Laptop kerja baru | Rp5.000.000 | Rp0 | Agustus | Rp625.000 |
| Dana pendidikan anak | Rp9.000.000 | Rp3.000.000 | Desember | Rp500.000 |
Totalnya sekitar Rp2,79 juta per bulan sampai Agustus, lalu turun menjadi Rp2,17 juta setelah laptop terbeli. Jika total setoran terlalu berat, jangan memaksakan. Pilih: perpanjang tenggat, kecilkan jumlah, atau tunda satu target ke 2028. Target yang realistis dan konsisten jauh lebih baik daripada target ambisius yang ditinggalkan di bulan Maret.
Satu catatan penting: jika Anda masih punya utang konsumtif berbunga tinggi seperti kartu kredit, paylater, atau pinjaman online, jadikan pelunasan utang sebagai target pertama. Bunganya hampir pasti lebih besar daripada imbal hasil tabungan atau investasi apa pun. Panduan lengkapnya ada di artikel kami Cara Keluar dari Jerat Pinjol dan Paylater.
Langkah 5: Susun Anggaran 12 Bulan
Sekarang gabungkan semuanya ke dalam satu tabel: pemasukan, pengeluaran rutin, cicilan, dan alokasi tabungan untuk setiap bulan. Urutan prioritasnya:
- Kebutuhan rutin: makan dan belanja dapur, listrik dan air, pulsa dan internet, transportasi, tempat tinggal, pendidikan, kesehatan, kiriman untuk orang tua.
- Kewajiban: cicilan dan utang. Pastikan semuanya terbayar tepat waktu.
- Alokasi tabungan: dana darurat, dana cicilan pengeluaran tahunan, setoran target, dan investasi rutin. Sisihkan di awal bulan, segera setelah gajian, bukan dari sisa di akhir bulan.
- Gaya hidup: makan di luar, hiburan, belanja pakaian, langganan digital. Pos inilah yang paling mudah disesuaikan bila anggaran tidak cukup.
Pada keluarga contoh, satu bulan biasa terlihat seperti ini:
| Komponen | Per bulan |
|---|---|
| Pemasukan (gaji + usaha sampingan) | Rp16.500.000 |
| Kebutuhan rutin | Rp8.450.000 |
| Gaya hidup | Rp1.550.000 |
| Cicilan | Rp0 |
| Dana darurat | Rp500.000 |
| Dana cicilan pengeluaran tahunan | ±Rp2.264.000 |
| Setoran target 2027 | ±Rp2.792.000 |
| Investasi rutin | Rp500.000 |
| Sisa | ±Rp444.000 |
Rasio menabungnya, yaitu dana darurat ditambah setoran target dan investasi dibagi pemasukan, sekitar 23 persen di bulan biasa dan 20 persen untuk setahun penuh. Perhatikan bahwa dana cicilan pengeluaran tahunan tidak dihitung sebagai tabungan, karena uangnya memang akan dipakai.
Bulan Maret terlihat sangat berbeda: ada THR Rp15 juta, tetapi juga mudik dan THR untuk asisten rumah tangga Rp4,5 juta. Setelah semua alokasi, sisanya hampir Rp11 juta. Dalam rencana yang baik, kelebihan ini sudah diberi tugas sejak Januari: menambah dana darurat, mempercepat target, atau melunasi utang, bukan dibiarkan “mengalir” tanpa tujuan.
Bila ada bulan yang defisit, jangan menutup mata. Ada empat pilihan: kurangi pos gaya hidup, geser waktu sebagian pengeluaran tahunan, mundurkan tenggat salah satu target, atau cari tambahan pemasukan. Yang tidak boleh adalah menutup defisit rutin dengan utang konsumtif.
Langkah 6: Pastikan Dana Darurat Masuk Rencana
Dana darurat adalah bantalan untuk kejadian yang tidak bisa dijadwalkan: kehilangan pekerjaan, sakit, atau perbaikan rumah mendadak. Patokan yang umum dipakai perencana keuangan:
- Lajang dengan penghasilan tetap: 3–6 kali pengeluaran bulanan.
- Berkeluarga: 6 kali atau lebih.
- Penghasilan tidak tetap atau pekerja lepas: 6–12 kali.
Keluarga contoh punya pengeluaran Rp10 juta per bulan, sehingga dana darurat idealnya sekitar Rp60 juta. Kas dan tabungannya baru Rp27,4 juta, kurang dari separuh. Artinya, selama dana darurat belum aman, sebagian surplus THR di bulan Maret sebaiknya diarahkan ke sini terlebih dulu.
Dengan kondisi rupiah yang sedang melemah dan ketidakpastian ekonomi, dana darurat yang memadai menjadi semakin penting. Kami membahasnya lebih lengkap di artikel IHSG di 5.300, Rupiah Tembus Rp18.200: Apa Artinya untuk Tabungan dan Investasi Anda?
Langkah 7: Pantau 30 Menit Setiap Akhir Bulan
Rencana yang tidak dipantau hanya akan menjadi dokumen yang terlupakan di bulan Februari. Kabar baiknya, pemantauan tidak perlu rumit. Cukup 30 menit di akhir bulan:
- Catat realisasi pemasukan dan pengeluaran per pos. Jika Anda mencatat transaksi harian, cukup jumlahkan per pos.
- Catat setoran target yang benar-benar dilakukan.
- Perbarui kekayaan bersih: total aset dikurangi total utang.
- Bandingkan dengan rencana. Pos mana yang melewati rencana? Target mana yang tertinggal?
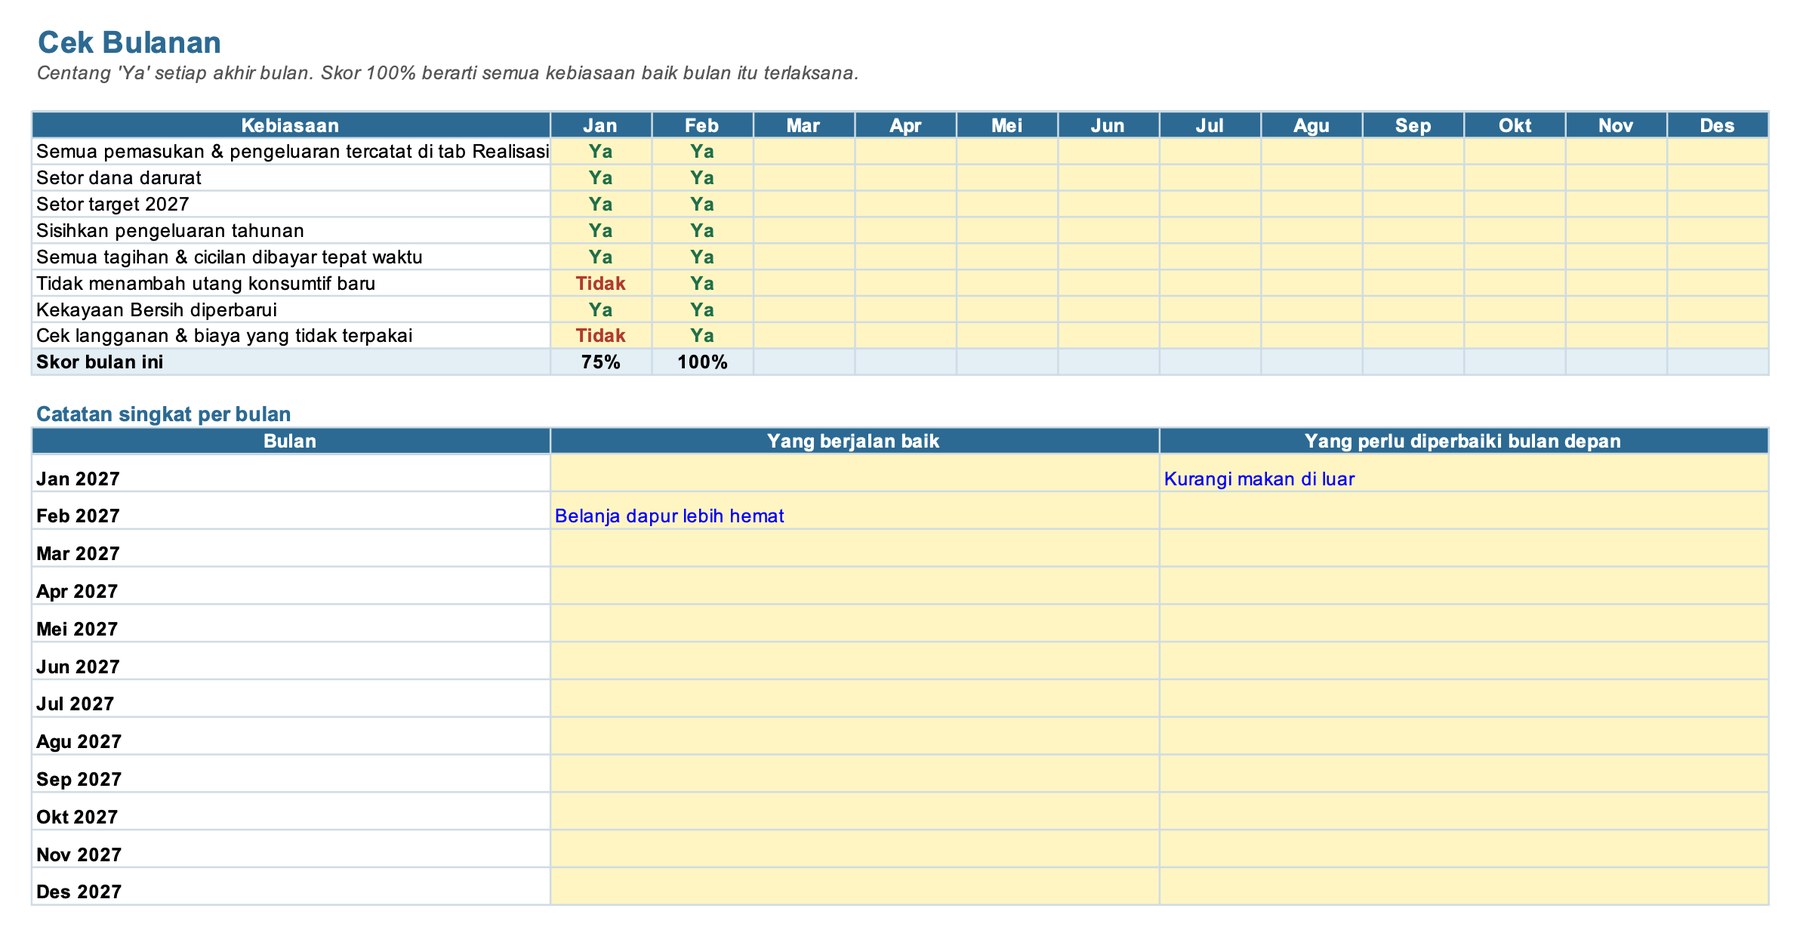
- Tulis satu hal yang berjalan baik dan satu hal yang perlu diperbaiki bulan depan.
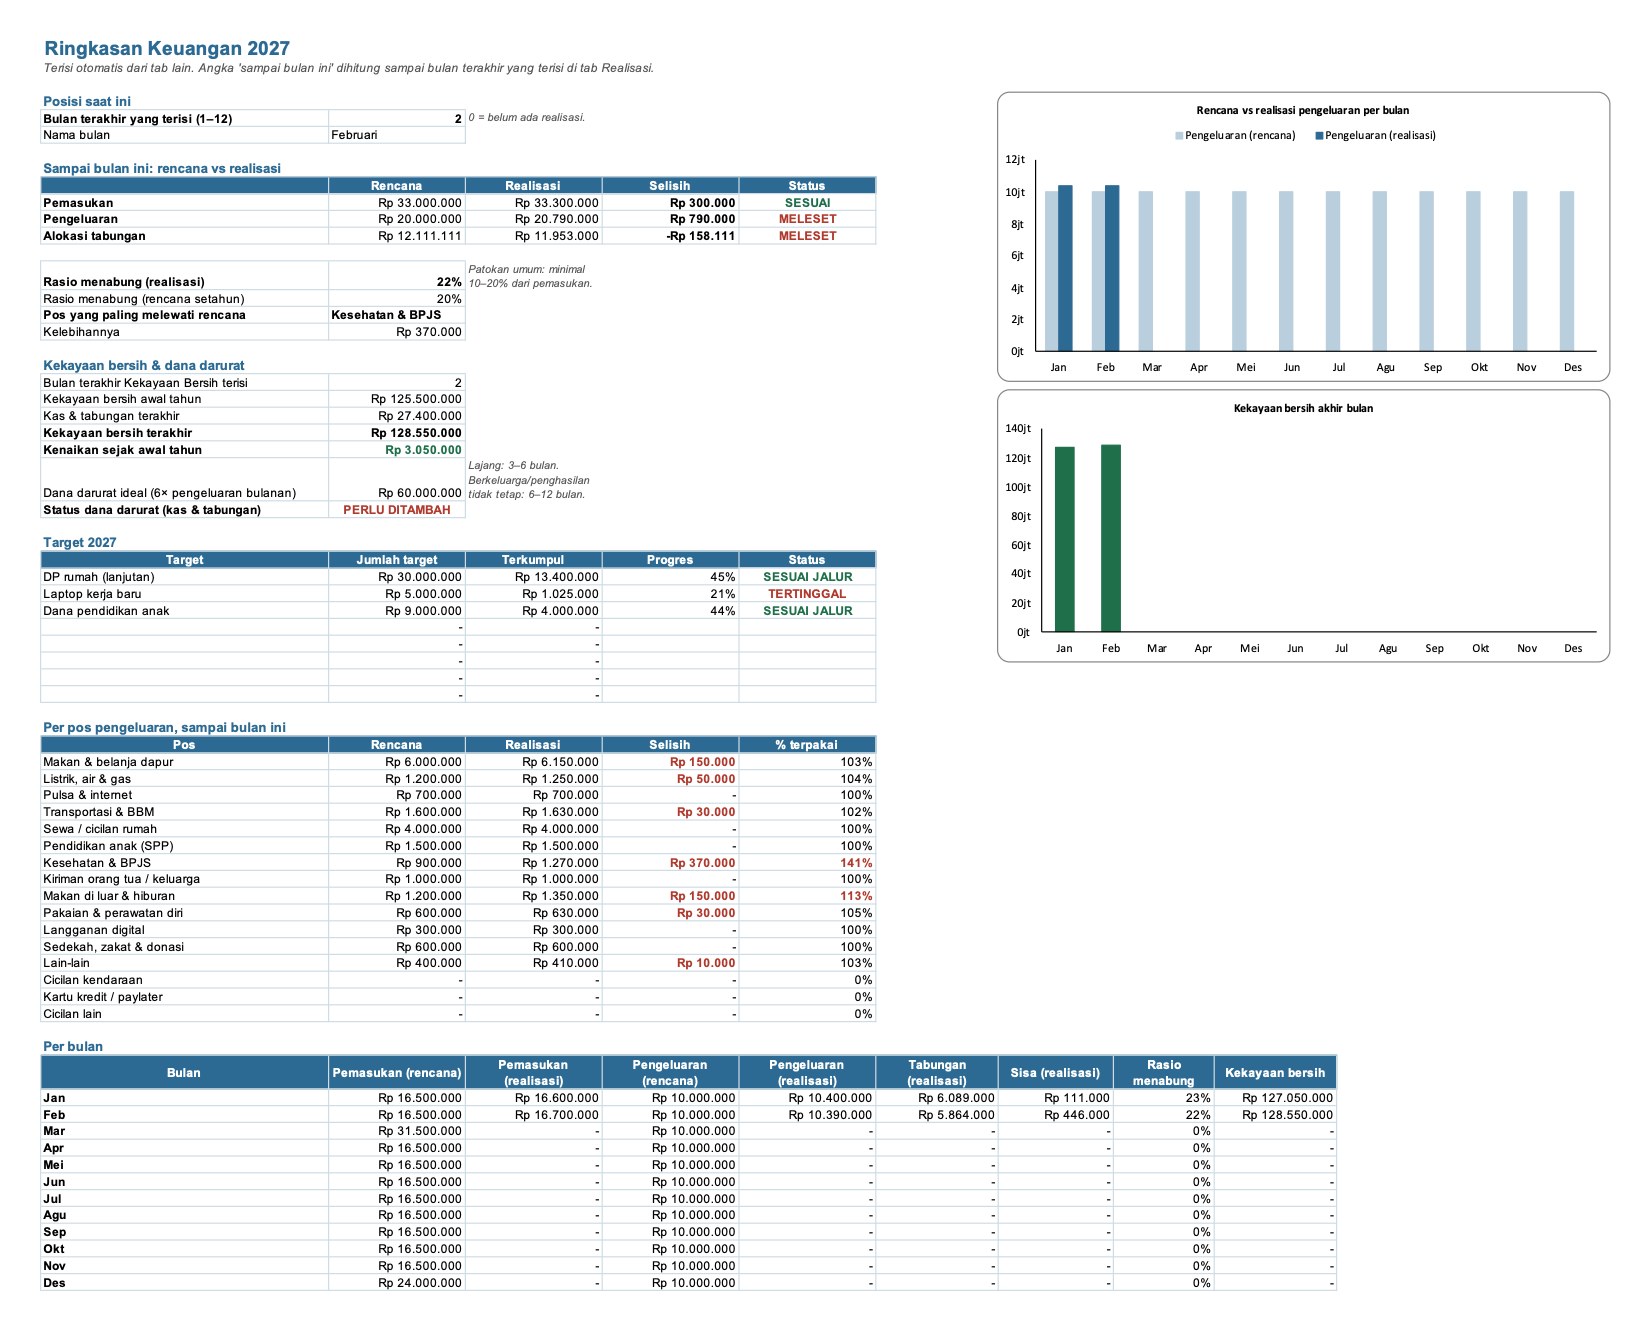
Contohnya, setelah dua bulan, keluarga fiktif kami menemukan bahwa pos kesehatan melewati rencana Rp370 ribu (141 persen) karena anak sakit di bulan Februari, dan pos makan di luar melewati rencana Rp150 ribu. Target laptop berstatus tertinggal karena setoran Februari hanya Rp400 ribu dari Rp625 ribu. Sebaliknya, pemasukan sedikit di atas rencana dan kekayaan bersih naik Rp3,05 juta sejak awal tahun. Temuan seperti ini memberi arah yang jelas: menambah pos kesehatan, mengerem makan di luar, dan mengejar setoran laptop di bulan Maret dengan sebagian THR.
Delapan kebiasaan bulanan yang layak dicentang
- Semua pemasukan dan pengeluaran tercatat.
- Dana darurat disetor.
- Target 2027 disetor.
- Pengeluaran tahunan disisihkan.
- Semua tagihan dan cicilan dibayar tepat waktu.
- Tidak menambah utang konsumtif baru.
- Kekayaan bersih diperbarui.
- Langganan dan biaya yang tidak terpakai dicek dan dihentikan.
Bila delapan hal ini konsisten dicentang, hampir pasti keuangan Anda di akhir 2027 lebih baik dari awal tahun.
Bonus: Review Akhir Tahun
Di akhir Desember 2027, luangkan satu malam, sebaiknya bersama pasangan, untuk meninjau setahun penuh. Lihat angka-angkanya: total pemasukan dan pengeluaran, rasio menabung, kenaikan kekayaan bersih, dan berapa target yang tercapai. Lalu jawab beberapa pertanyaan:
- Apa keputusan keuangan terbaik tahun ini?
- Pengeluaran apa yang paling disesali?
- Pos apa yang paling sering melewati rencana, dan kenapa?
- Kebiasaan apa yang ingin dipertahankan, dan apa yang ingin dihentikan?
- Apa tiga target keuangan untuk 2028?
Jawaban-jawaban ini adalah bahan terbaik untuk menyusun rencana tahun berikutnya.
Tujuh Kesalahan yang Sering Membuat Rencana Gagal
- Hanya merencanakan bulan biasa. Biaya Lebaran, sekolah, dan pajak kendaraan akhirnya ditutup dengan utang.
- Menabung dari sisa. Sisa di akhir bulan hampir selalu nol. Sisihkan di awal, segera setelah gajian.
- Pemasukan terlalu optimistis. Bonus dan kenaikan gaji yang belum pasti sudah dihitung.
- Target terlalu banyak. Lima target kecil sering kalah oleh dua target yang benar-benar dikejar.
- Pos gaya hidup terlalu ketat. Anggaran yang tidak manusiawi akan dilanggar. Beri ruang untuk kesenangan, asalkan terencana.
- Tidak pernah dipantau. Tanpa evaluasi bulanan, penyimpangan kecil menumpuk menjadi masalah besar.
- Menyerah setelah satu bulan buruk. Satu bulan meleset bukan alasan meninggalkan rencana. Sesuaikan, lalu lanjutkan.
Menyusun Semuanya dalam Satu File
Semua langkah dan contoh di atas kami rangkum dalam Planner Keuangan 2027 (Excel dan Google Sheets). Anda cukup mengisi sel kuning: daftar pengeluaran tahunan, target, rencana 12 bulan, dan realisasi tiap akhir bulan. Planner kemudian menghitung dana cicilan, setoran target, rasio menabung, status dana darurat, pos yang paling melewati rencana, kekayaan bersih, dan skor kebiasaan bulanan secara otomatis. Di akhir tahun, tab Review Akhir Tahun sudah terisi angka-angkanya.
Rencanakan 2027 dengan angka Anda sendiri
Planner Keuangan 2027 (Excel & Google Sheets)
Anggaran 12 bulan termasuk THR dan bonus, pengeluaran tahunan yang dicicil otomatis, target dengan status SESUAI JALUR atau TERTINGGAL, kekayaan bersih bulanan, cek kebiasaan bulanan, dan review akhir tahun. Semua contoh di artikel ini dibuat dengan planner ini.
Pertanyaan yang Sering Diajukan
Apakah perlu menunggu Januari untuk mulai?
Tidak. Justru akhir November dan Desember adalah waktu terbaik untuk menyusun rencana, karena data 2026 masih segar dan Anda bisa mulai menyisihkan dana cicilan sejak gaji Januari pertama.
Penghasilan saya tidak tetap. Apakah cara ini tetap berlaku?
Berlaku, dengan dua penyesuaian: pakai pemasukan konservatif (rata-rata bulan-bulan terendah) dan perbesar dana darurat hingga 6–12 kali pengeluaran bulanan. Di bulan yang pemasukannya bagus, sisihkan kelebihannya untuk bulan sepi.
Bagaimana jika pemasukan tidak cukup untuk semua pos?
Urutkan prioritas: kebutuhan rutin dan kewajiban dulu, lalu dana darurat, lalu dana cicilan pengeluaran tahunan, baru target dan gaya hidup. Lebih baik target tertunda daripada biaya wajib ditutup dengan utang.
Apakah perlu aplikasi khusus?
Tidak harus. Buku catatan, spreadsheet, atau aplikasi pencatat keuangan sama-sama bisa, asalkan dipakai secara konsisten. Untuk mencatat transaksi harian, Anda bisa memakai Template Keuangan Pribadi gratis dari Planetbiz.
Berapa rasio menabung yang ideal?
Patokan umum adalah minimal 10–20 persen dari pemasukan. Namun yang lebih penting adalah konsistensi dan arah: rasio 10 persen yang dijalankan setiap bulan lebih baik daripada rencana 30 persen yang hanya bertahan dua bulan.
Gratis untuk pembaca Planetbiz
Template Keuangan Pribadi (Excel & Google Sheets)
Catat transaksi harian, anggaran bulanan, dana darurat, utang, dan target investasi. Cocok dipakai berdampingan dengan Planner Keuangan 2027.
Penutup
Rencana keuangan tahunan bukan soal menjadi pelit atau menghitung setiap rupiah. Ia soal memberi tugas pada setiap rupiah sebelum uang itu datang, sehingga bulan-bulan berat seperti Lebaran, tahun ajaran baru, dan akhir tahun tidak lagi mengejutkan. Mulailah dengan langkah kecil minggu ini: tinjau tiga bulan terakhir, daftar pengeluaran tahunan Anda, dan tetapkan satu sampai tiga target untuk 2027. Sisanya bisa disempurnakan sambil berjalan.
Disclaimer: Artikel ini bersifat informasi umum dan bukan nasihat keuangan atau investasi pribadi. Angka contoh adalah ilustrasi keluarga fiktif. Tanggal hari raya 2027 masih perkiraan; ikuti pengumuman resmi pemerintah. Ketentuan THR mengacu pada Peraturan Menteri Ketenagakerjaan tentang Tunjangan Hari Raya Keagamaan dan dapat berubah.