
Senin, 16 November 2026. Data dalam artikel ini berasal dari Survei Harga Properti Residensial Bank Indonesia, BPS, Kementerian Keuangan, dan publikasi bank yang dilaporkan ANTARA, CNN Indonesia, Kompas, dan DDTC News. Sumber lengkap ada di bagian akhir. Semua contoh hitungan dibuat dengan Kalkulator Sewa vs Beli Rumah Planetbiz.
“Ngontrak itu buang uang. Mending nyicil rumah, ujung-ujungnya jadi milik sendiri.” Hampir semua orang Indonesia pernah mendengar nasihat ini, dari orang tua, mertua, atau teman kantor. Nasihat itu tidak sepenuhnya salah, tetapi juga tidak sepenuhnya benar. Membeli rumah pun punya “uang yang hilang”: bunga KPR, pajak dan biaya notaris, perawatan, PBB, dan uang muka ratusan juta yang tidak lagi bisa berkembang di tempat lain.
Pertanyaan yang lebih jujur bukan “sewa atau beli, mana yang benar?”, melainkan “dengan penghasilan, tabungan, rumah incaran, dan lama tinggal saya, mana yang membuat saya lebih kaya dan tetap aman?” Jawabannya berbeda untuk setiap orang. Artikel ini membahas angka-angka yang menentukan jawaban itu, lalu menunjukkan langkah demi langkah cara menghitungnya sendiri dengan kalkulator Excel, lengkap dengan dua contoh yang hasilnya berlawanan.
Kondisi Pasar Rumah 2026: Harga Naik Tipis, Penjualan Lesu
Sebelum menghitung, ada baiknya melihat kondisi pasar. Survei Harga Properti Residensial (SHPR) Bank Indonesia untuk triwulan III 2026, yang dirilis 6 November, menunjukkan indeks harga rumah di pasar primer hanya naik 0,58% secara tahunan, melambat dari 0,69% pada triwulan sebelumnya dan menjadi yang terendah setidaknya sejak 2021. Penjualan rumah baru justru turun 8,43% dibanding tahun lalu, dan penurunan terjadi di semua tipe rumah. Dari 18 kota yang disurvei, tujuh kota mencatat perlambatan, dan Yogyakarta bahkan mencatat penurunan harga tipis.
Angka ini penting karena banyak orang membeli rumah dengan asumsi “harga rumah pasti naik terus, jadi beli sekarang sebelum makin mahal”. Di sebagian lokasi itu masih benar, terutama yang dekat transportasi umum dan pusat kegiatan. Tetapi secara rata-rata nasional, kenaikan harga rumah baru saat ini jauh di bawah inflasi tahunan Oktober 2026 yang tercatat 3,23% menurut BPS. Artinya, secara riil, rata-rata harga rumah baru sedang turun.
Di sisi pembiayaan, Bank Indonesia menahan BI-Rate di 5,75% pada Oktober 2026. Bank-bank masih gencar menawarkan bunga KPR promo (fixed) di kisaran sekitar 3% sampai 8% untuk dua sampai lima tahun pertama, tetapi bunga floating sesudahnya umumnya berada di kisaran sekitar 10% sampai 13,5% per tahun. Pemerintah juga masih memberikan insentif PPN Ditanggung Pemerintah (DTP) 100% untuk rumah baru sesuai PMK 90/2025, yang berlaku untuk penyerahan rumah hingga 31 Desember 2026.

Mengapa “Sewa Itu Buang Uang” Tidak Selalu Benar
Uang sewa memang tidak kembali. Tetapi pemilik rumah juga mengeluarkan uang yang tidak kembali, dan jumlahnya sering lebih besar dari yang disadari. Mari bandingkan “uang hilang” kedua pihak:
- Penyewa: uang sewa, biaya pindahan, dan kenaikan sewa dari tahun ke tahun.
- Pemilik: bunga KPR (pada tahun-tahun awal, sebagian besar cicilan adalah bunga, bukan pokok), BPHTB, biaya notaris/PPAT dan balik nama, biaya provisi dan appraisal KPR, asuransi, PBB, perawatan rutin, iuran lingkungan, dan biaya saat menjual rumah kelak.
- Biaya peluang: uang muka dan biaya pembelian, misalnya Rp250 juta, sebenarnya bisa diinvestasikan. Jika berkembang 6% sampai 7% per tahun, nilainya bisa berlipat dalam 15 tahun. Pembeli rumah kehilangan potensi ini; penyewa yang disiplin berinvestasi tidak.
Sebaliknya, pemilik rumah mendapat dua keuntungan yang tidak dimiliki penyewa: kenaikan nilai rumah dan cicilan pokok yang perlahan menjadi tabungan paksa. Siapa yang menang tergantung pada mana yang lebih besar. Itulah sebabnya jawabannya harus dihitung, bukan ditebak.
Lima Angka yang Paling Menentukan
- Rasio harga rumah terhadap sewa setahun. Bagi harga rumah dengan sewa setahun rumah setara di lokasi yang sama. Rumah Rp800 juta dengan sewa Rp2,5 juta per bulan (Rp30 juta setahun) punya rasio 26,7. Aturan praktis yang sering dipakai: di bawah 15 cenderung lebih untung membeli, 15 sampai 20 tergantung kondisi, di atas 20 cenderung lebih untung menyewa. Di Indonesia, sewa rumah tapak setahun umumnya hanya sekitar 2% sampai 4% dari harga rumahnya, sehingga rasionya sering di atas 25.
- Kenaikan harga rumah per tahun di lokasi itu. Inilah mesin utama keuntungan pemilik. Perbedaan 3% dan 5% per tahun, dalam 20 tahun, bisa berarti selisih ratusan juta rupiah.
- Bunga KPR setelah masa promo. Bunga fixed yang rendah hanya berlaku beberapa tahun. Setelah itu cicilan bisa melonjak puluhan persen.
- Berapa lama Anda akan tinggal. Biaya pembelian dan penjualan rumah sangat besar di awal dan akhir. Makin lama Anda tinggal, makin tersebar biaya itu, dan makin besar peluang membeli lebih menguntungkan.
- Imbal hasil investasi alternatif. Jika uang yang tidak dipakai untuk rumah bisa tumbuh 6% sampai 7% per tahun bersih, menyewa menjadi lebih kompetitif. Jika uang itu hanya mengendap di tabungan, membeli hampir selalu lebih baik.
Biaya Membeli Rumah yang Sering Terlupakan
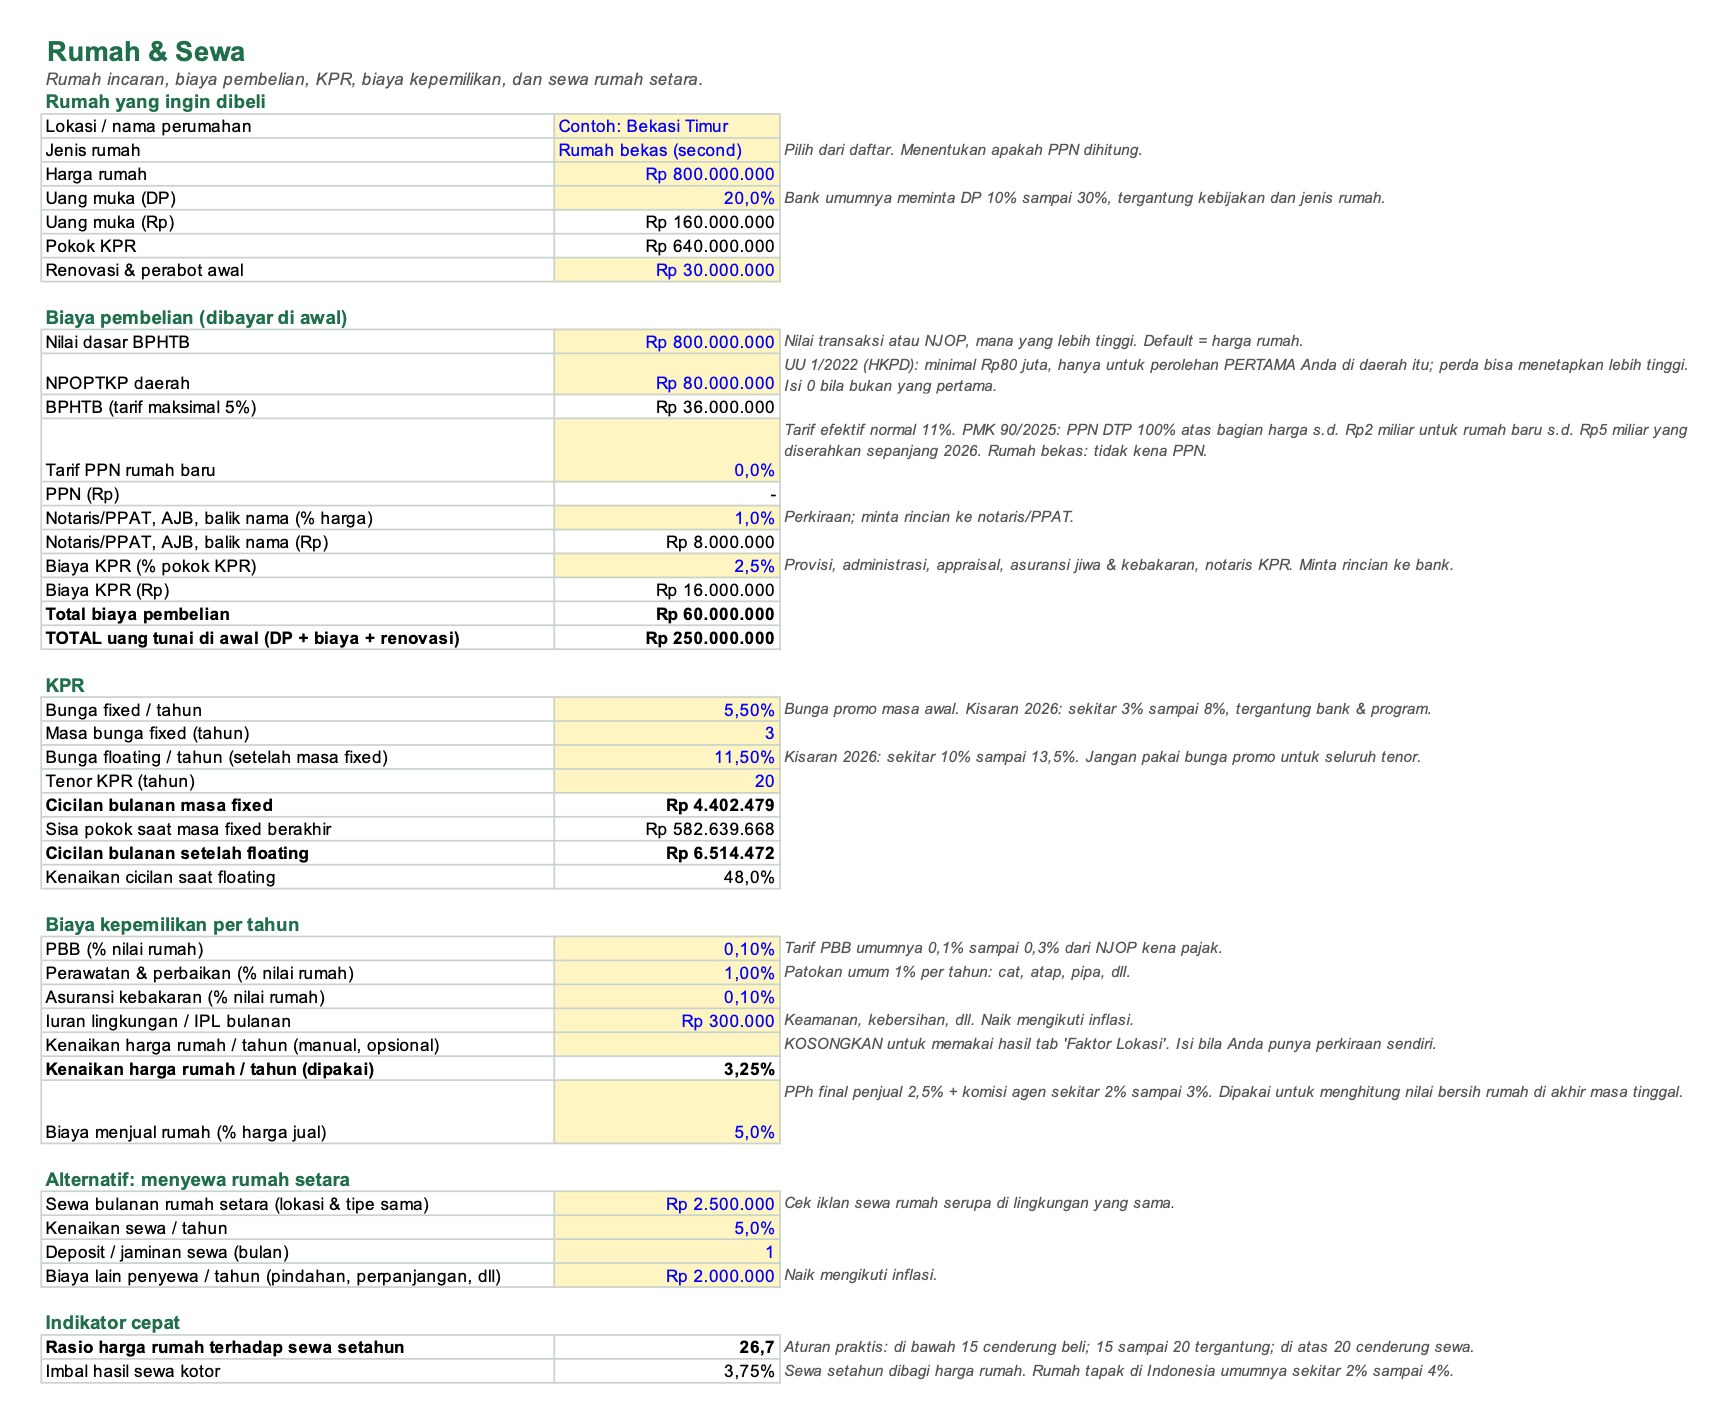
Banyak calon pembeli hanya menyiapkan uang muka. Padahal ada beberapa biaya lain yang harus dibayar tunai di awal. Untuk rumah bekas seharga Rp800 juta dengan DP 20%, gambarannya kira-kira seperti ini:
- Uang muka 20%: Rp160 juta.
- BPHTB: tarifnya maksimal 5% dari nilai perolehan dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP). Sejak UU 1/2022 tentang Hubungan Keuangan Pusat dan Daerah, NPOPTKP minimal Rp80 juta, tetapi hanya untuk perolehan pertama Anda di daerah tersebut. Jadi 5% × (Rp800 juta − Rp80 juta) = Rp36 juta.
- Notaris/PPAT, AJB, dan balik nama: perkiraan sekitar 1% dari harga, atau Rp8 juta. Minta rincian resmi ke notaris.
- Biaya KPR: provisi, administrasi, appraisal, asuransi jiwa dan kebakaran, serta notaris KPR, perkiraan sekitar 2,5% dari pokok pinjaman, atau Rp16 juta.
- Renovasi dan perabot awal: misalnya Rp30 juta.
Totalnya sekitar Rp250 juta uang tunai, bukan Rp160 juta. Untuk rumah baru dari pengembang, normalnya ada juga PPN 11%, tetapi sepanjang 2026 PPN atas bagian harga sampai Rp2 miliar ditanggung pemerintah untuk rumah baru siap huni seharga maksimal Rp5 miliar. Setelah membeli pun masih ada biaya rutin: PBB, perawatan (patokan umum sekitar 1% dari nilai rumah per tahun), asuransi, dan iuran lingkungan. Saat menjual kelak, ada PPh final 2,5% yang dibayar penjual dan komisi agen sekitar 2% sampai 3%.
Jebakan Bunga Promo KPR
Ambil contoh pokok KPR Rp640 juta dengan tenor 20 tahun, bunga fixed 5,5% selama tiga tahun, lalu floating 11,5%. Cicilan pada masa fixed sekitar Rp4,40 juta per bulan. Setelah tiga tahun, sisa pokok masih sekitar Rp583 juta, karena pada tahun-tahun awal sebagian besar cicilan habis untuk bunga. Begitu bunga floating berlaku, cicilan untuk sisa 17 tahun melonjak menjadi sekitar Rp6,51 juta, naik 48%.
Bagi keluarga dengan penghasilan bersih Rp15 juta per bulan, cicilan awal Rp4,4 juta (29% dari penghasilan) terasa aman. Tetapi tiga tahun kemudian, meski penghasilan naik 5% per tahun, cicilan Rp6,5 juta sudah memakan sekitar 37,5% penghasilan. Banyak orang baru menyadari ini ketika surat pemberitahuan perubahan bunga datang. Karena itu, uji keterjangkauan harus selalu memakai bunga floating, bukan bunga promo.

Cara Menghitung Sendiri dengan Kalkulator Sewa vs Beli Rumah
Semua pertimbangan di atas kami rangkum dalam satu file Excel yang juga bisa dibuka di Google Sheets. Anda cukup mengisi sel berwarna kuning (angka biru); sel lain berisi rumus dan terhitung otomatis. Berikut cara memakainya, tab demi tab.
Langkah 1: Isi Tab “Data Anda”
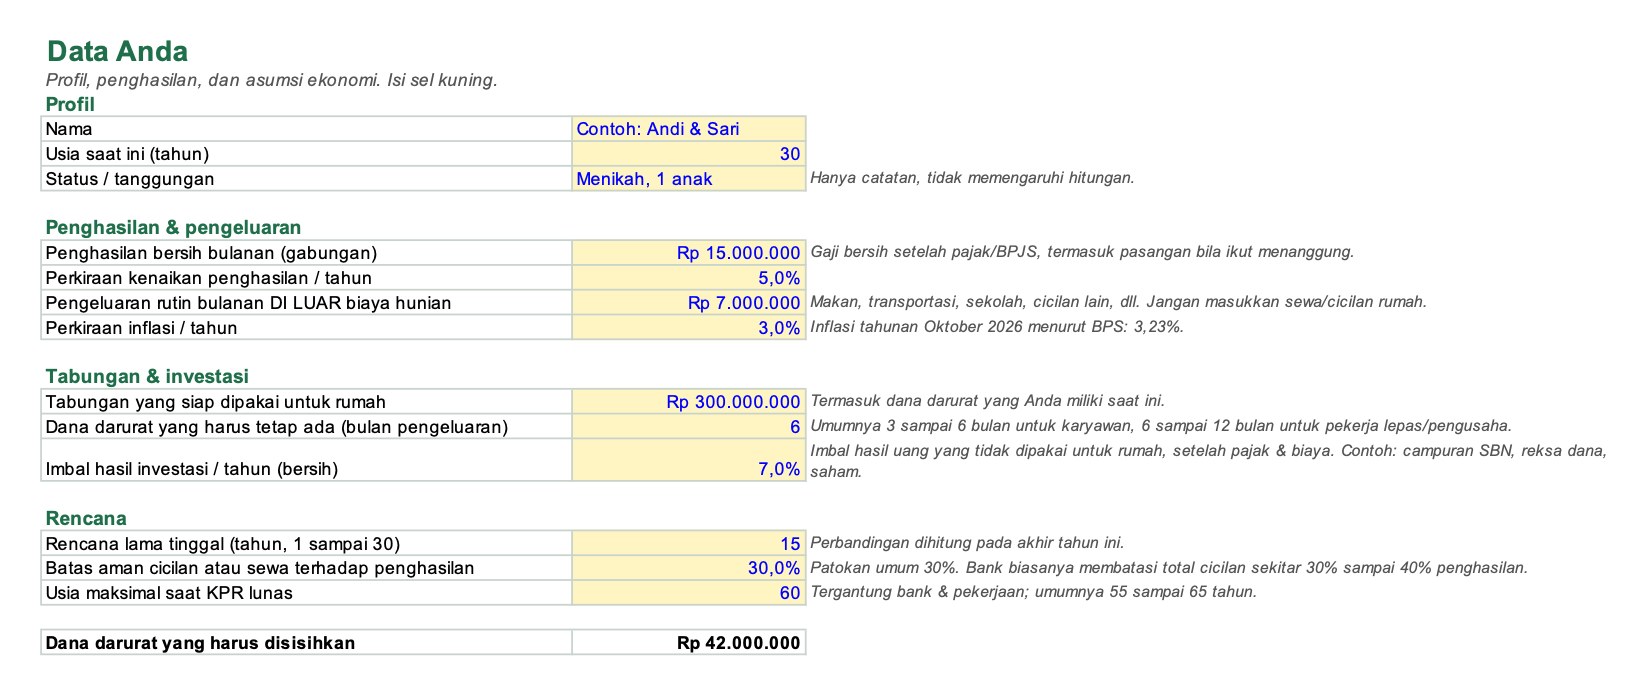
Mulailah dengan profil dan kondisi keuangan Anda:
- Usia saat ini: dipakai untuk menghitung usia Anda saat KPR lunas.
- Penghasilan bersih bulanan: gaji setelah pajak dan BPJS. Jika pasangan ikut menanggung cicilan, gabungkan penghasilan berdua.
- Kenaikan penghasilan per tahun: perkiraan yang realistis, misalnya 3% sampai 5%.
- Pengeluaran rutin di luar hunian: makan, transportasi, sekolah anak, cicilan lain. Jangan masukkan sewa atau cicilan rumah di sini, karena keduanya dihitung terpisah.
- Inflasi: sebagai patokan, inflasi tahunan Oktober 2026 adalah 3,23%.
- Tabungan siap pakai dan target dana darurat: kalkulator akan memeriksa apakah setelah membayar DP dan biaya, dana darurat Anda masih utuh.
- Imbal hasil investasi bersih: berapa uang Anda bisa tumbuh jika tidak dipakai untuk rumah, setelah pajak dan biaya. Jujurlah di sini: jika selama ini uang Anda hanya di tabungan, jangan isi 10%.
- Rencana lama tinggal: berapa tahun Anda yakin akan tinggal di kota dan lingkungan yang sama.
Langkah 2: Isi Tab “Rumah & Sewa”
Tab ini berisi rumah incaran dan alternatif sewanya. Pilih jenis rumah (bekas atau baru dari pengembang), isi harga, persentase DP, dan biaya renovasi. Di bagian biaya pembelian, sesuaikan NPOPTKP dengan daerah Anda (isi 0 jika ini bukan perolehan pertama Anda di daerah itu), tarif PPN bila rumah baru, serta perkiraan biaya notaris dan biaya KPR. Kalkulator langsung menunjukkan total uang tunai yang dibutuhkan di awal.
Di bagian KPR, isi bunga fixed, lamanya, bunga floating, dan tenor. Kalkulator menghitung cicilan masa fixed, sisa pokok saat masa fixed berakhir, cicilan setelah floating, dan berapa persen kenaikannya. Lalu isi biaya kepemilikan (PBB, perawatan, asuransi, iuran lingkungan) dan biaya menjual rumah.
Terakhir, bagian yang paling sering diisi asal-asalan: sewa rumah setara. Carilah iklan sewa rumah dengan tipe, luas, dan lingkungan yang sama dengan rumah yang ingin Anda beli. Membandingkan rumah Rp800 juta di perumahan baru dengan kontrakan petak tentu tidak adil. Di bagian bawah, kalkulator menampilkan rasio harga terhadap sewa dan imbal hasil sewa kotor sebagai indikator cepat.
Langkah 3: Beri Skor di Tab “Faktor Lokasi”
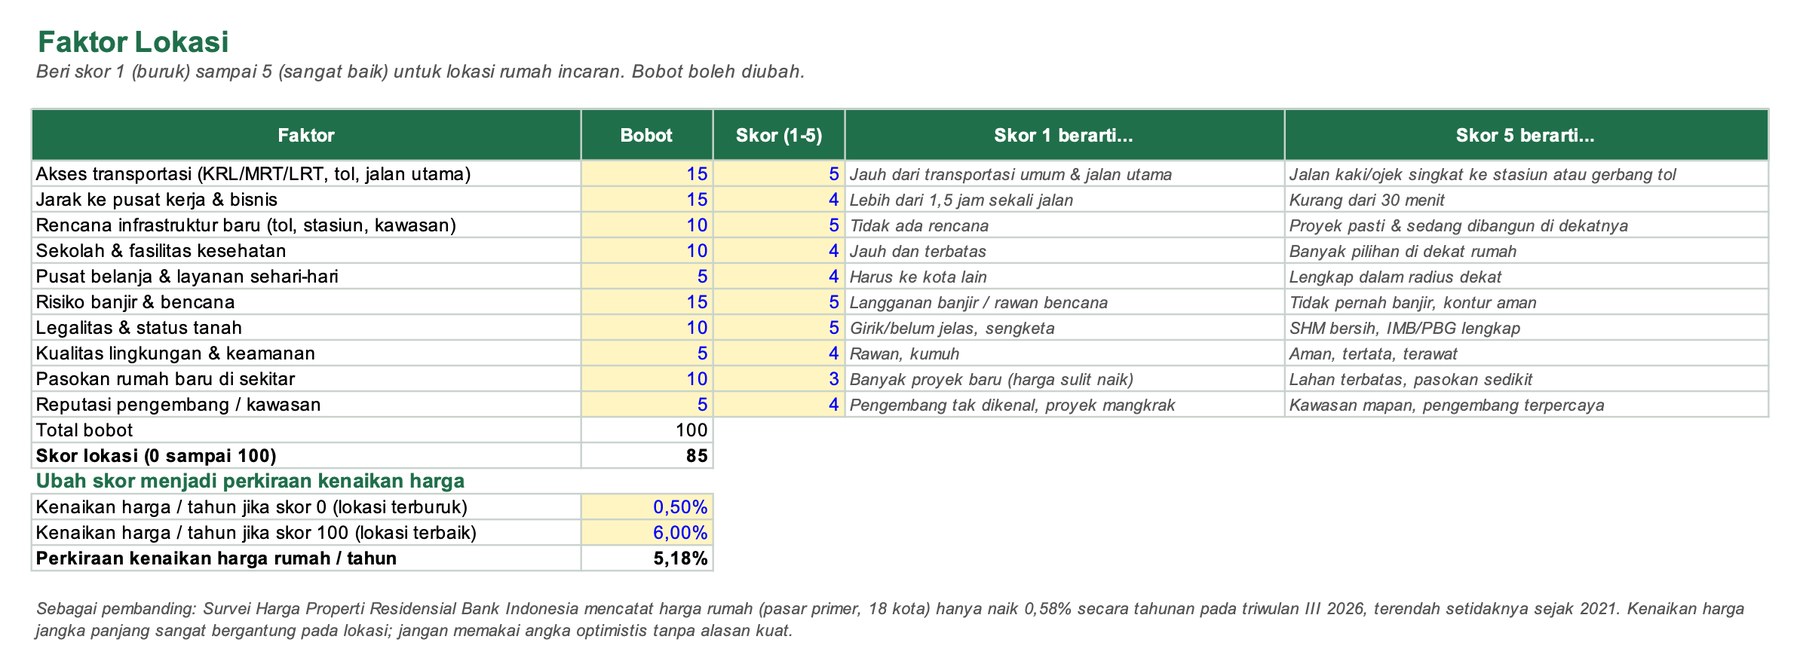
Kenaikan harga rumah sangat bergantung pada lokasi. Daripada menebak satu angka, beri skor 1 sampai 5 untuk sepuluh faktor: akses transportasi umum dan tol, jarak ke pusat kerja, rencana infrastruktur baru, sekolah dan fasilitas kesehatan, pusat belanja, risiko banjir dan bencana, legalitas tanah, kualitas lingkungan, pasokan rumah baru di sekitar, dan reputasi pengembang atau kawasan. Kolom penjelasan di sebelahnya memberi gambaran arti skor 1 dan skor 5.
Skor tertimbang diubah menjadi perkiraan kenaikan harga per tahun di antara batas bawah (default 0,5%) dan batas atas (default 6%) yang bisa Anda ubah. Contoh pada gambar di bawah, rumah dekat stasiun KRL yang bebas banjir dan bersertifikat SHM mendapat skor 85, sehingga perkiraan kenaikan harganya sekitar 5,18% per tahun. Jika Anda punya data kenaikan harga sendiri, misalnya dari riwayat harga di perumahan itu, isi langsung di kolom “kenaikan harga manual” pada tab Rumah & Sewa.
Langkah 4: Baca Tab “Hasil”
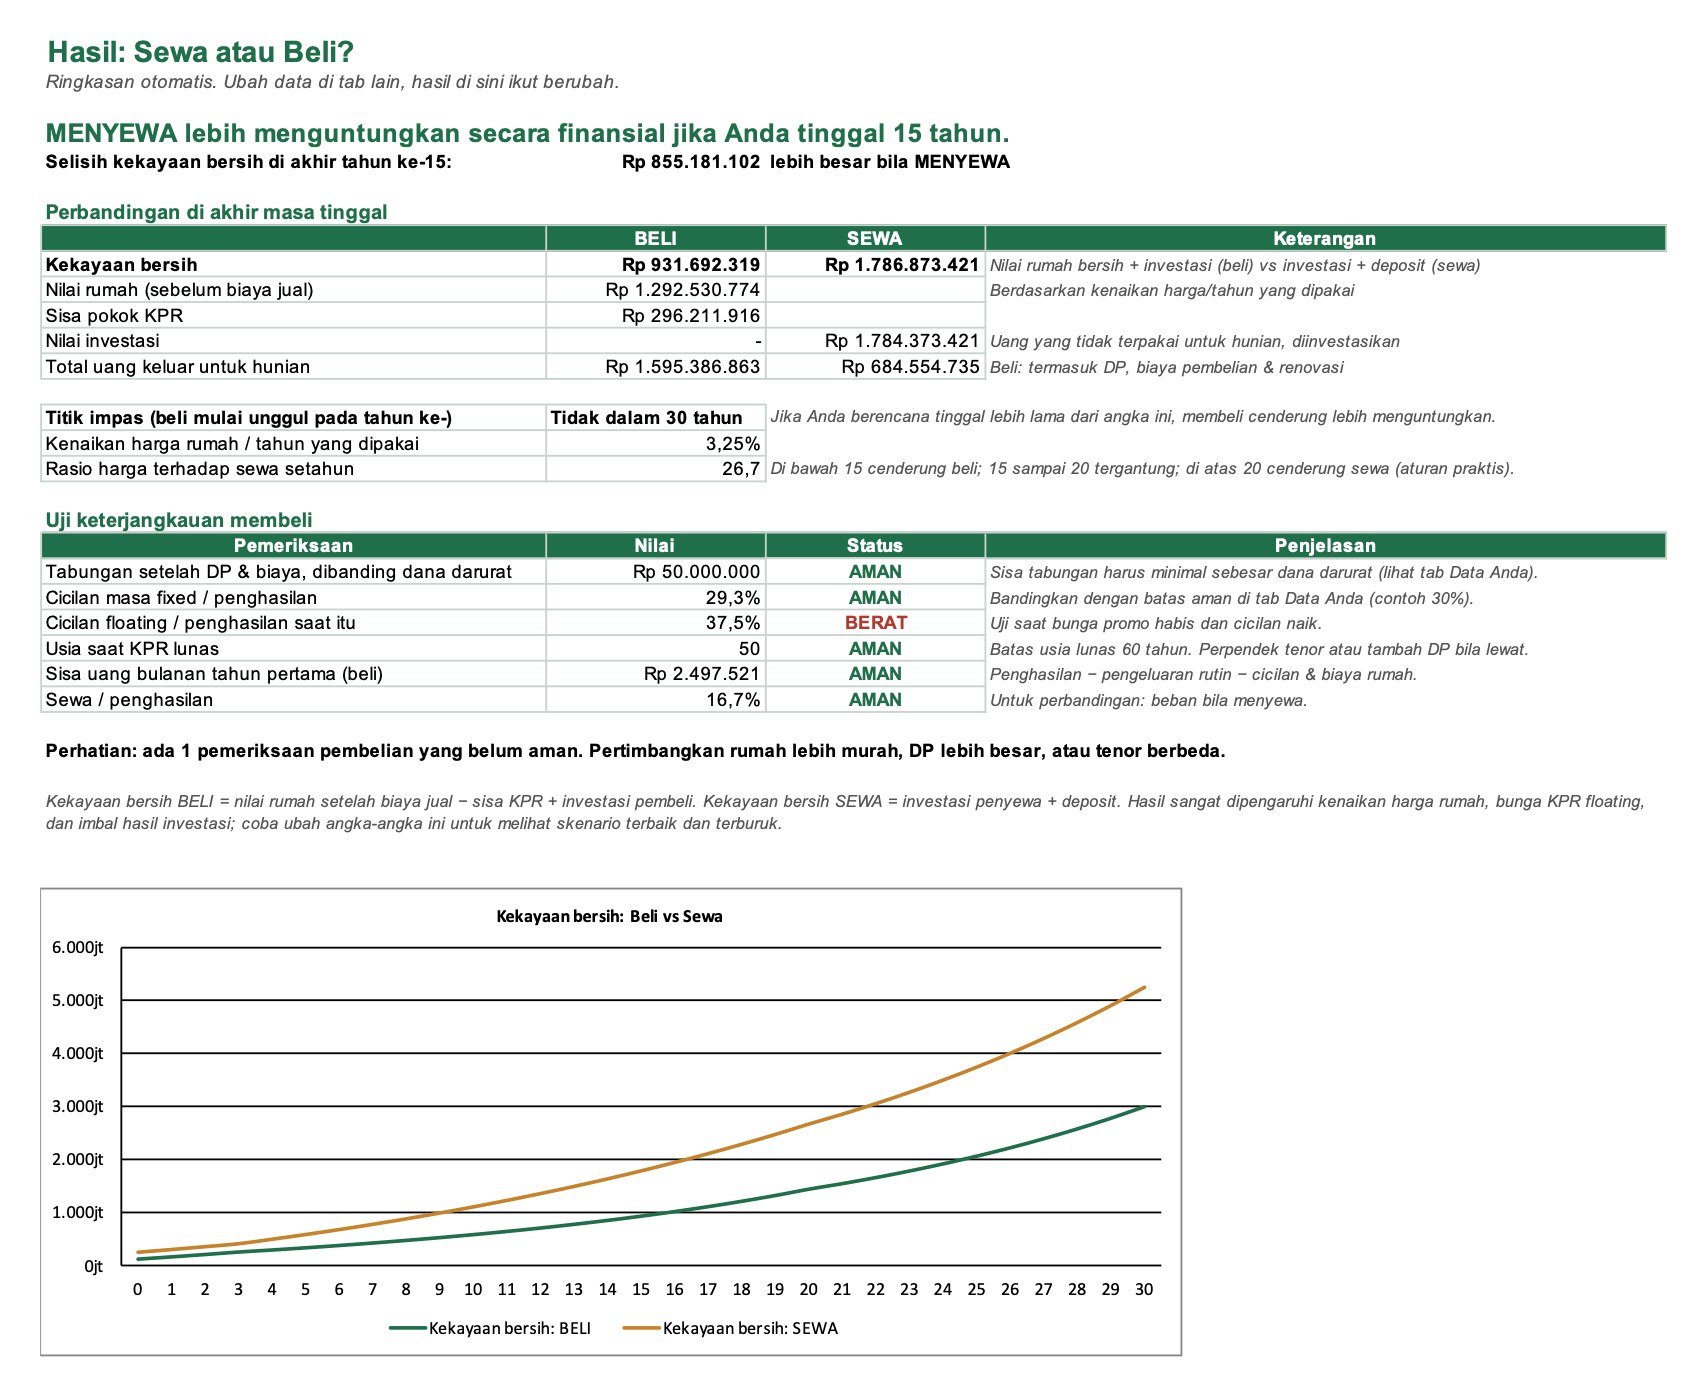
Tab Hasil langsung menampilkan kesimpulan: mana yang lebih menguntungkan secara finansial untuk rencana lama tinggal Anda, dan berapa selisih kekayaan bersihnya. Ada empat bagian yang perlu Anda perhatikan:
- Perbandingan di akhir masa tinggal: kekayaan bersih jika membeli (nilai rumah setelah biaya jual, dikurangi sisa KPR, ditambah investasi) dibanding jika menyewa (investasi ditambah deposit sewa).
- Titik impas: tahun ketika membeli mulai lebih menguntungkan. Jika Anda berencana tinggal lebih lama dari angka ini, membeli cenderung lebih baik.
- Uji keterjangkauan: enam pemeriksaan berlabel AMAN atau BERAT, yaitu sisa tabungan dibanding dana darurat, cicilan masa fixed, cicilan setelah floating, usia saat KPR lunas, sisa uang bulanan, dan beban sewa. Membeli rumah yang “menguntungkan” tetapi membuat arus kas defisit tetap keputusan yang berbahaya.
- Grafik kekayaan bersih: dua garis untuk beli dan sewa hingga 30 tahun. Titik persilangan kedua garis adalah titik impas.
Langkah 5: Intip Tab “Proyeksi” bila Perlu
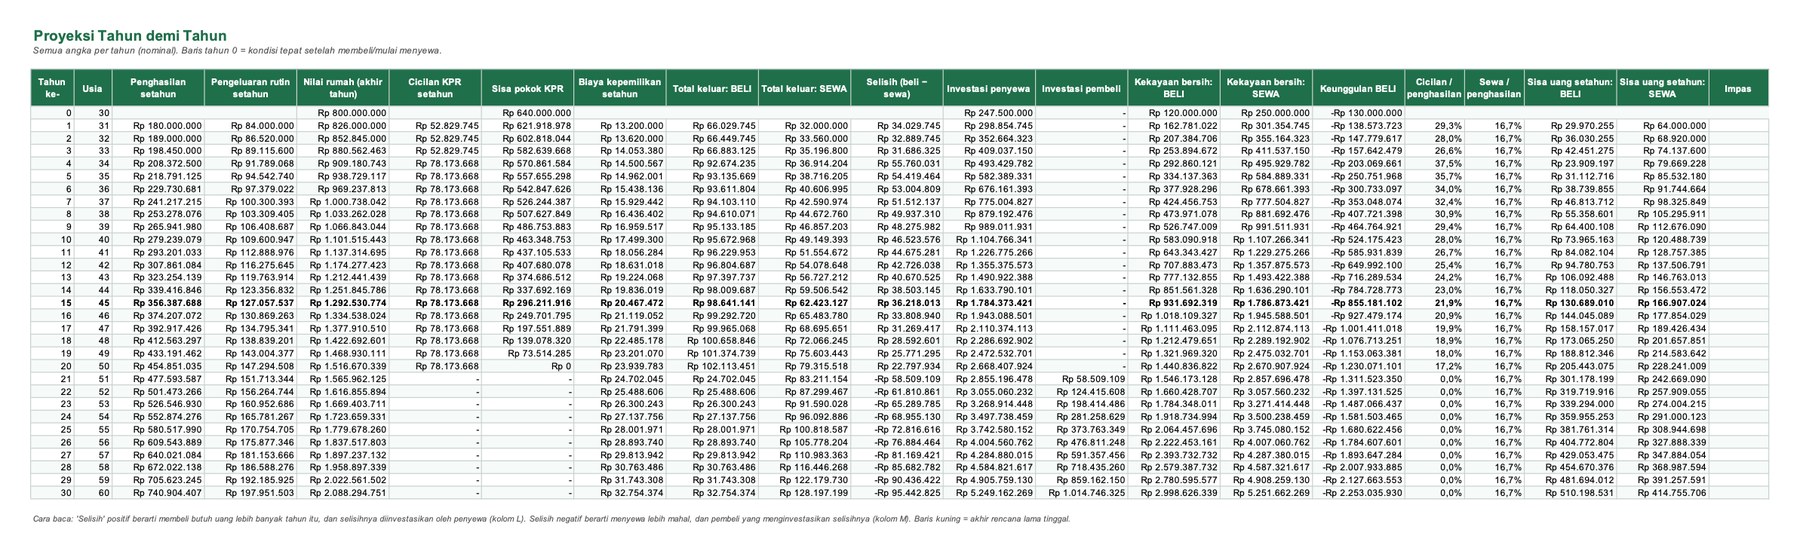
Bagi yang ingin tahu dari mana angka-angka di tab Hasil berasal, tab Proyeksi menampilkan rincian tahun demi tahun: penghasilan, nilai rumah, cicilan, sisa pokok, biaya kepemilikan, total pengeluaran beli dan sewa, investasi masing-masing pihak, dan kekayaan bersih. Baris berwarna kuning menandai akhir rencana lama tinggal Anda.
Contoh A: Rumah Rp800 Juta, Tinggal 15 Tahun, Menyewa Lebih Untung
Andi dan Sari, 30 tahun, berpenghasilan bersih gabungan Rp15 juta per bulan dengan pengeluaran rutin Rp7 juta. Mereka punya tabungan Rp300 juta dan menginvestasikan uangnya dengan imbal hasil bersih sekitar 7% per tahun. Rumah incaran mereka adalah rumah bekas seharga Rp800 juta; rumah setara di lingkungan yang sama disewakan Rp2,5 juta per bulan. Lokasi diberi skor sedang (50), sehingga perkiraan kenaikan harga 3,25% per tahun. Mereka berencana tinggal 15 tahun.
Hasilnya: menyewa lebih menguntungkan sekitar Rp855 juta di akhir tahun ke-15. Kekayaan bersih jika membeli sekitar Rp932 juta, sedangkan jika menyewa sekitar Rp1,79 miliar. Dalam 30 tahun pun membeli tidak pernah menyusul. Mengapa? Rasio harga terhadap sewa 26,7 tergolong tinggi; sewa hanya 3,75% dari harga rumah per tahun, jauh di bawah biaya modal pembeli (bunga KPR floating 11,5% ditambah biaya peluang uang muka). Kenaikan harga rumah 3,25% tidak cukup menutupnya.
Uji keterjangkauan juga memberi peringatan: setelah bunga floating berlaku, cicilan mencapai 37,5% dari penghasilan, di atas batas aman 30%. Tabungan setelah DP dan biaya tersisa Rp50 juta, masih di atas kebutuhan dana darurat Rp42 juta, tetapi tipis.
Penting dicatat: hasil “menyewa lebih untung” hanya berlaku jika Andi dan Sari benar-benar menginvestasikan uang Rp250 juta yang tidak dipakai untuk DP, ditambah selisih biaya setiap tahun, secara disiplin selama 15 tahun. Jika uang itu justru habis untuk gaya hidup, keunggulan menyewa hilang. Bagi orang yang sulit menabung, cicilan KPR berfungsi sebagai tabungan paksa, dan itu punya nilai tersendiri.
Contoh B: Rumah Rp600 Juta Dekat Stasiun, Tinggal 20 Tahun, Membeli Lebih Untung
Sekarang ubah beberapa angka. Pasangan yang sama memilih rumah bekas seharga Rp600 juta di dekat stasiun KRL, bebas banjir, bersertifikat SHM, di kawasan yang sudah mapan. Skor lokasinya 85, sehingga perkiraan kenaikan harga sekitar 5,18% per tahun. Sewa rumah setara tetap Rp2,5 juta per bulan, sehingga rasio harga terhadap sewa turun menjadi 20. Mereka berencana tinggal 20 tahun, dan imbal hasil investasi diasumsikan lebih konservatif, 6% per tahun.
Hasilnya berbalik: membeli lebih menguntungkan sekitar Rp135 juta di akhir tahun ke-20, dengan titik impas pada tahun ke-17. Kekayaan bersih membeli sekitar Rp1,56 miliar, sedangkan menyewa sekitar Rp1,43 miliar. Keenam uji keterjangkauan berstatus AMAN: cicilan masa fixed 22% dari penghasilan dan cicilan setelah floating 28,1%, sementara tabungan yang tersisa setelah DP dan biaya Rp106 juta, jauh di atas kebutuhan dana darurat.
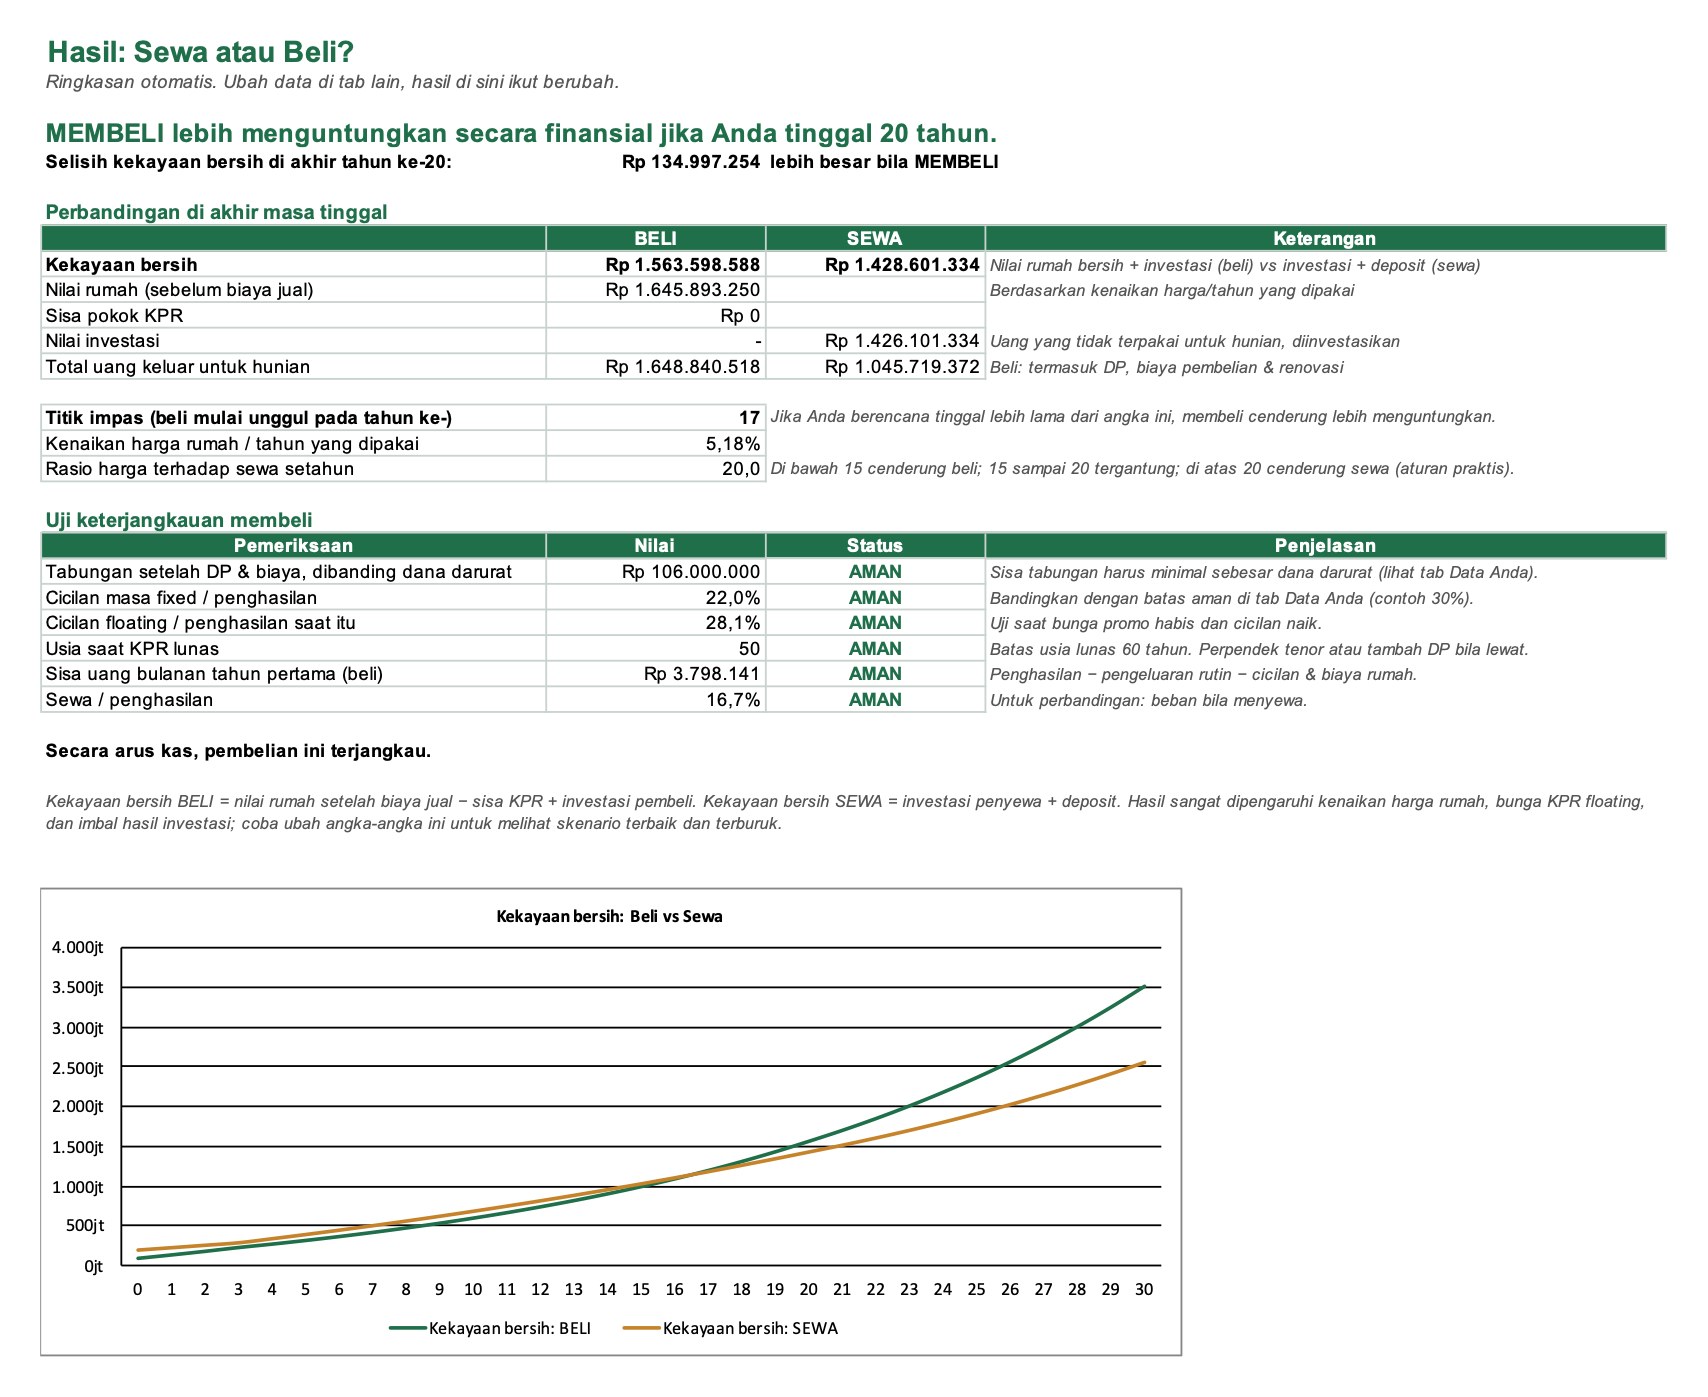
Perhatikan juga apa yang tidak berubah: penghasilan dan kebiasaan belanja keluarganya sama persis. Yang berubah adalah harga rumah yang lebih masuk akal dibanding sewanya, lokasi yang lebih baik, masa tinggal yang lebih lama, dan asumsi investasi yang lebih konservatif. Bahkan dalam skenario yang menguntungkan ini, membeli baru unggul setelah 17 tahun. Jika keluarga ini pindah kota pada tahun ke-10, menyewa tetap lebih untung.
Kapan Membeli Lebih Masuk Akal, dan Kapan Menyewa
Membeli cenderung lebih masuk akal jika:
- Anda yakin akan tinggal di lokasi yang sama dalam waktu lama, idealnya lebih dari titik impas hasil kalkulator.
- Rasio harga terhadap sewa di lokasi itu relatif rendah, misalnya di bawah 20.
- Lokasinya punya faktor pendorong harga yang kuat: akses transportasi, bebas banjir, legalitas bersih, pasokan rumah baru terbatas.
- Cicilan setelah bunga floating tetap di bawah sekitar 30% penghasilan, dan dana darurat tetap utuh setelah membayar DP dan biaya.
- Anda tahu diri sulit berinvestasi secara disiplin, sehingga cicilan KPR menjadi tabungan paksa yang berguna.
Menyewa cenderung lebih masuk akal jika:
- Karier Anda masih mungkin berpindah kota dalam beberapa tahun ke depan.
- Rasio harga terhadap sewa sangat tinggi, misalnya di atas 25, seperti umum di banyak kota besar.
- DP dan biaya pembelian akan menguras dana darurat, atau cicilan floating akan melewati batas aman.
- Anda punya kebiasaan berinvestasi rutin dan bisa menyisihkan selisih biaya secara konsisten.
- Masih ada utang berbunga tinggi yang belum lunas. Lunasi dulu; membeli rumah dengan beban paylater atau pinjaman daring adalah resep stres keuangan.
Dan tentu ada faktor yang tidak bisa dihitung: rasa aman punya tempat tinggal tetap, kebebasan merenovasi, kepastian sekolah anak, atau sebaliknya kebebasan untuk pindah kapan saja. Kalkulator hanya menjawab sisi angka. Keputusan akhirnya tetap milik Anda, tetapi setidaknya Anda memutuskan dengan mata terbuka.
Tips Jika Anda Memutuskan Membeli
- Uji dengan bunga floating, bukan bunga promo. Tanyakan ke bank berapa bunga floating yang berlaku saat ini dan bagaimana cara penetapannya.
- Perbesar DP bila memungkinkan, tetapi jangan sampai menguras dana darurat.
- Pertimbangkan tenor dengan cermat. Tenor panjang menurunkan cicilan tetapi menambah total bunga; pastikan juga usia saat lunas masih dalam batas kebijakan bank.
- Periksa legalitas: sertifikat, IMB/PBG, dan status tanah. Cek juga riwayat banjir dengan bertanya ke warga sekitar, bukan hanya ke tenaga pemasaran.
- Jika membeli rumah baru siap huni dari pengembang, perhatikan bahwa insentif PPN DTP 2026 berlaku untuk penyerahan rumah hingga akhir Desember 2026.
- Bandingkan beberapa bank. Selisih bunga 1% pada pinjaman ratusan juta berarti puluhan juta rupiah selama tenor.
Hitung dengan data Anda sendiri
Kalkulator Sewa vs Beli Rumah (Excel & Google Sheets)
Isi penghasilan, tabungan, harga rumah, sewa, bunga KPR fixed dan floating, serta skor lokasi. Dapatkan kesimpulan sewa atau beli, titik impas, 6 uji keterjangkauan, grafik kekayaan bersih, dan proyeksi hingga 30 tahun. Semua contoh di artikel ini dibuat dengan kalkulator ini.
Penutup
“Sewa itu buang uang” dan “beli rumah pasti untung” sama-sama terlalu sederhana. Di pasar 2026, dengan harga rumah rata-rata yang naik tipis, sewa yang relatif murah dibanding harga rumah, dan bunga KPR floating yang tinggi, menyewa sambil berinvestasi secara disiplin bisa lebih menguntungkan bagi banyak keluarga. Namun untuk rumah dengan harga wajar di lokasi yang baik, dan bagi yang akan tinggal lama, membeli tetap bisa menjadi keputusan terbaik.
Yang terpenting adalah menghitung dengan angka Anda sendiri, bukan angka tetangga atau brosur pengembang. Uji beberapa skenario: bagaimana jika harga rumah hanya naik 2%? Bagaimana jika bunga floating 13%? Bagaimana jika Anda pindah kota di tahun ke-8? Keputusan sebesar membeli rumah layak mendapat lebih dari sekadar nasihat turun-temurun.
Gratis untuk pembaca Planetbiz
Template Keuangan Pribadi (Excel & Google Sheets)
Sebelum menghitung sewa atau beli, pastikan Anda tahu persis ke mana uang Anda pergi setiap bulan. Template ini membantu mencatat anggaran, dana darurat, dan utang dalam satu berkas.
Disclaimer: Artikel dan kalkulator ini bersifat edukasi dan alat bantu perencanaan, bukan nasihat keuangan, pajak, hukum, atau investasi. Bunga KPR, pajak daerah, dan biaya transaksi berbeda di setiap bank dan daerah serta dapat berubah; pastikan angka terbaru ke bank, notaris/PPAT, dan pemerintah daerah setempat. Hasil hitungan bergantung pada asumsi yang Anda masukkan, terutama kenaikan harga rumah dan imbal hasil investasi, yang tidak dapat dipastikan.
Sumber
- ANTARA: Survei BI, Harga Properti Residensial Kuartal III 2026 Tumbuh Terbatas
- CNN Indonesia: Survei BI, Harga Rumah Naik Tipis, Penjualan Anjlok 8,43 Persen
- Tempo: Survei BI, Harga Properti Residensial Tumbuh Terbatas
- ANTARA: Inflasi Tahunan Oktober 2026 Capai 3,23 Persen
- Bisnis.com: Bank Indonesia Tahan BI Rate 5,75% pada RDG Oktober 2026
- BCA: Suku Bunga KPR
- BTN: KPR BTN Platinum
- Kompas: Pemerintah Perpanjang Bebas PPN Pembelian Rumah hingga Desember 2026
- Direktorat Jenderal Pajak: Beli Rumah, Diskon PPN 100%
- DDTC News: UU HKPD Revisi Aturan NPOPTKP Tanah dan/atau Bangunan
- Ortax: Ketentuan BPHTB dan Cara Menghitung
- FazWaz: Gambaran Imbal Hasil Sewa Rumah di Jakarta