
Jumat, 13 November 2026. Ulasan ini disusun dari deskripsi buku di Amazon dan Goodreads, profil penulis, catatan para pembaca, serta sejumlah riset investasi yang relevan dengan pertanyaan-pertanyaan yang dibahas buku ini. Sumber lengkap ada di bagian akhir.
Pada akhir 2025, jumlah investor pasar modal Indonesia tercatat sekitar 20,35 juta Single Investor Identification (SID). Kurang dari sepuluh bulan kemudian, pada akhir September 2026, angkanya sudah melonjak menjadi 32,17 juta. Lebih dari separuh investor itu berusia di bawah 30 tahun. Kebanyakan dari mereka membeli saham atau reksa dana pertama lewat aplikasi di ponsel, sering kali setelah melihat video pendek, unggahan di grup Telegram, atau rekomendasi “saham yang bakal terbang” dari akun yang tidak jelas rekam jejaknya.
Di sisi lain, Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dikutip Otoritas Jasa Keuangan menunjukkan literasi pasar modal masyarakat baru sekitar 17,78 persen. Artinya, jutaan orang sudah masuk ke pasar, tetapi hanya sebagian kecil yang benar-benar memahami apa yang mereka lakukan. Mereka membeli karena ikut-ikutan, menjual karena panik, lalu membeli lagi karena takut ketinggalan.
Celah antara “sudah berinvestasi” dan “tahu apa yang sedang dilakukan” itulah yang menjadi pokok bahasan buku tipis berjudul The Gap: Four Questions Between a Guess and a Fortune karya Sriram Saravanan. Buku yang terbit pada September 2026 ini mengajukan klaim yang berani sekaligus menyederhanakan: pasar saham pada dasarnya hanya mengajukan empat pertanyaan kepada setiap investor. Apa yang dibeli, kapan membeli, berapa banyak membeli, dan kapan menjual. Semua grafik, judul berita, dan analis yang berteriak soal breakout di layar televisi, menurut penulisnya, hanyalah salah satu dari empat pertanyaan itu yang sedang “memakai wig”.
Sekilas tentang Buku

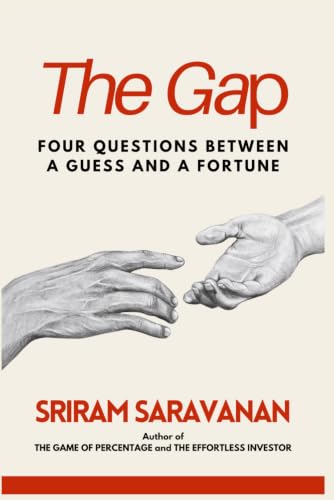
- Judul: The Gap: Four Questions Between a Guess and a Fortune
- Penulis: Sriram Saravanan
- Penerbit: diterbitkan secara independen (independently published)
- Terbit: 7 September 2026
- Tebal: 123 halaman (sampul tipis), empat bab
- ISBN-13: 979-8191822204
- Seri: buku ketiga dari The Investor’s Trilogy, setelah The Game of Percentage dan The Effortless Investor; dapat dibaca secara mandiri
- Rating Goodreads: 4,45 dari 5 (73 penilaian dan 48 ulasan saat ulasan ini ditulis)
- Genre: keuangan pribadi, investasi, pengembangan diri, nonfiksi
- Edisi Indonesia: sejauh penelusuran kami belum tersedia dalam edisi bahasa Indonesia
Perlu dicatat sejak awal: ini bukan buku keluaran penerbit besar, dan bukan pula buku yang sudah diulas oleh media keuangan arus utama. Buku ini diterbitkan sendiri oleh penulisnya dan dipasarkan lewat Amazon di berbagai negara, serta belakangan, menurut pengumuman penulis, juga lewat jaringan ritel seperti Walmart dan Indigo di Kanada serta Booktopia di Australia. Karena itu, ulasan ini banyak bersandar pada deskripsi resmi buku, profil penulis, dan catatan para pembaca di Goodreads. Kami akan menandai dengan jelas mana yang merupakan klaim buku, mana yang merupakan tafsiran pembaca, dan mana yang merupakan konteks riset tambahan dari kami.
Siapa Sriram Saravanan?
Sriram Saravanan adalah penulis keuangan pribadi dan investor asal Kanada yang tinggal di Toronto. Menurut profil resminya, ia meraih gelar MBA dari De Montfort University di Inggris, pernah bekerja di India, Inggris, dan Kanada, dan telah bepergian ke lebih dari delapan belas negara. Ia bukan manajer investasi kondang, bukan pula profesor keuangan. Posisinya lebih mirip seorang investor ritel yang belajar dari kesalahan sendiri, lalu menuliskannya untuk orang lain yang berada di posisi serupa.
Saravanan menyebut tiga bukunya sebagai The Investor’s Trilogy, “tiga buku yang membentuk satu argumen”. Dalam profilnya di Goodreads, ia membagi argumen itu menjadi tiga lapis:
- The Game of Percentage membahas pengukuran: mengapa sebuah imbal hasil tidak berarti apa-apa sebelum kita tahu ia mengalahkan apa, dan bagaimana inflasi menentukan apakah sebuah keuntungan benar-benar keuntungan.
- The Effortless Investor (terbit Mei 2025, telah kami ulas sebelumnya) membahas industri: apa yang diungkap data SPIVA tentang kinerja manajer investasi, dan mengapa dana yang “mengelola dirinya sendiri”, yakni dana indeks, mengungguli sebagian besar orang yang dibayar untuk mengelola uang kita.
- The Gap membahas keputusan: investasi, menurutnya, terdiri dari empat pertanyaan, tidak lebih.
Benang merah ketiganya adalah keyakinan yang ia tulis terang-terangan: uang telah dibuat rumit secara tidak perlu oleh sebuah industri yang mendapat untung dari perasaan pembaca bahwa mereka “tidak cukup pintar” untuk mengurus uangnya sendiri. Menurut Saravanan, urusan investasi semestinya menyita porsi hidup yang jauh lebih kecil daripada yang biasanya terjadi.
Dua buku sebelumnya mendapat sambutan cukup hangat dari pembaca Goodreads. The Effortless Investor, misalnya, meraih rata-rata 4,48 dari sekitar 280 penilaian. Pembaca memuji gayanya yang ramah dan bebas jargon, tetapi ada juga yang mengkritik bagian yang berulang, minimnya studi kasus, pembahasan pajak yang terbatas di luar Amerika Serikat, dan beberapa bagian yang terasa promosional. Catatan ini berguna sebagai gambaran ekspektasi terhadap buku ketiganya.
Gagasan Utama: Empat Bab, Satu Sore
Deskripsi buku ini dibuka dengan kalimat yang langsung menohok genre buku investasi pada umumnya: kebanyakan buku investasi tebalnya empat ratus halaman, sedangkan buku ini hanya punya empat bab. Penulis menegaskan bahwa itu bukan karena malas, melainkan justru itulah intinya. Ia menjanjikan “empat pertanyaan, empat bab, satu sore dari hidup Anda”.
Mengapa buku investasi cenderung tebal dan rumit? Jawaban Saravanan bernada sinis: tidak banyak uang yang bisa dihasilkan dari buku yang pendek, sementara ada sangat banyak uang yang bisa dihasilkan dari pembaca yang merasa dirinya selamanya kurang memenuhi syarat. Semakin rumit investasi terlihat, semakin besar kebutuhan orang akan penasihat, kursus, langganan sinyal, dan produk berbiaya tinggi.
Buku ini juga menegaskan apa yang tidak akan ditemukan pembaca di dalamnya: tidak ada rekomendasi saham, tidak ada prediksi, tidak ada “sistem” atau kerangka kerja bermerek, dan tidak ada grafik dengan huruf Yunani. Yang dijanjikan adalah tiga hal: bukti yang sudah dipublikasikan untuk masing-masing pertanyaan, sebuah jawaban yang bisa dipegang selama empat puluh tahun ke depan, dan seorang penulis yang terus terang mengaku pernah salah menjawab keempat pertanyaan itu, dan salahnya pun spektakuler.
Satu lagi “peringatan” yang menarik dari deskripsi buku: salah satu dari keempat pertanyaan itu tidak bertahan sampai akhir buku. Ia menghilang di suatu tempat menjelang penutup, dan, menurut penulisnya, pembaca hampir tidak pernah bisa menebak pertanyaan yang mana.
Berikut uraian keempat pertanyaan tersebut. Karena isi bab-bab buku ini belum banyak dibedah secara terbuka, kami menyertakan konteks riset yang umum dipakai untuk menjawab tiap pertanyaan. Riset ini bukan kutipan dari buku, melainkan latar belakang agar pembaca bisa menilai mengapa kerangka empat pertanyaan itu masuk akal.
Pertanyaan Pertama: Apa yang Dibeli?
Ini pertanyaan yang paling sering menyita perhatian investor pemula. Saham apa? Sektor mana? Reksa dana yang mana? Kripto atau emas? Di Indonesia, pertanyaan ini biasanya muncul dalam bentuk “saham apa yang bagus buat pemula?” di kolom komentar media sosial.
Saravanan tidak menawarkan nama saham. Namun, melihat argumen trilogi yang ia bangun, terutama buku keduanya, arah jawabannya cukup jelas: bagi sebagian besar orang, memilih saham satu per satu atau menyerahkannya pada manajer aktif bukanlah taruhan yang menguntungkan dibandingkan membeli pasar secara keseluruhan lewat dana indeks berbiaya rendah.
Data yang menopang pandangan ini memang kuat. Laporan SPIVA (S&P Indices Versus Active) dari S&P Dow Jones Indices, yang secara rutin membandingkan kinerja reksa dana aktif dengan indeks acuannya, mencatat bahwa pada 2025 sekitar 79 persen reksa dana saham berkapitalisasi besar di Amerika Serikat kalah dari indeks S&P 500. Itu naik dari 65 persen pada 2024. Dalam rentang lima tahun, angkanya bahkan mencapai sekitar 89 persen. SPIVA juga menerbitkan laporan untuk kawasan lain, termasuk Asia di luar Jepang, dengan pola yang secara umum serupa: makin panjang periodenya, makin sedikit manajer aktif yang bisa konsisten mengalahkan indeks.
Pelajaran pentingnya bukan bahwa manajer investasi bodoh. Mereka umumnya sangat pintar dan bekerja keras. Masalahnya, pasar diisi oleh orang-orang pintar lain yang saling bersaing, ditambah biaya transaksi dan biaya pengelolaan yang terus menggerus hasil. Jika para profesional pun sulit mengalahkan pasar, peluang investor ritel yang memilih saham berdasarkan rekomendasi di grup percakapan tentu lebih kecil lagi.
Pertanyaan Kedua: Kapan Membeli?
Pertanyaan kedua ini adalah sumber kecemasan yang tak ada habisnya. “Tunggu koreksi dulu”, “IHSG lagi tinggi, nanti saja”, “habis pemilu baru masuk”, dan seterusnya. Banyak orang menunda berinvestasi bertahun-tahun karena menunggu waktu yang sempurna, yang tidak pernah datang.
Salah seorang pembaca di Goodreads mencatat bahwa buku ini membuatnya sadar bahwa sebagian besar kecemasan dalam berinvestasi justru datang dari menjawab pertanyaan-pertanyaan tersebut pada waktu yang salah, misalnya memutuskan apa yang dibeli atau kapan menjual di tengah kepanikan pasar, bukan dalam keadaan tenang. Pembaca lain menyukai gagasan untuk menjawab empat pertanyaan itu sekali saja, lalu berhenti memeriksa pasar setiap saat.
Riset tentang menunggu waktu yang tepat (market timing) cenderung mendukung sikap ini. Studi Vanguard yang membandingkan investasi sekaligus (lump sum) dengan investasi bertahap (dollar-cost averaging) untuk periode 1976 hingga 2022 menemukan bahwa investasi sekaligus menghasilkan kinerja lebih baik sekitar 68 persen dari waktu, karena pasar dalam jangka panjang lebih sering naik daripada turun. Namun studi yang sama mengakui bahwa investasi bertahap memberi perlindungan psikologis saat pasar sedang buruk. Artinya, dari sisi angka, menunda jarang menguntungkan; dari sisi emosi, mencicil bisa membantu orang tetap bertahan.
Data lain yang sering dikutip berasal dari Guide to Retirement 2025 terbitan J.P. Morgan Asset Management: melewatkan sepuluh hari terbaik pasar dalam periode dua puluh tahun dapat memangkas imbal hasil tahunan portofolio hingga hampir separuh. Ironisnya, hari-hari terbaik itu sering muncul tidak jauh dari hari-hari terburuk. Orang yang keluar dari pasar karena panik sering kali juga melewatkan pemulihan tercepatnya.

Pertanyaan Ketiga: Berapa Banyak Membeli?
Dari catatan para pembaca, bagian inilah yang tampaknya paling membekas. Beberapa pengulas di Goodreads menyebut bahwa buku ini mengaitkan ukuran investasi dengan kemampuan tetap tenang saat pasar jatuh, sebuah sudut pandang yang mereka anggap baru.
Salah satu ilustrasi yang disebut pembaca adalah gagasan tentang “lorong kopi” (coffee aisle). Jika harga kopi favorit Anda di supermarket turun drastis, Anda menganggapnya sebagai diskon dan mungkin membeli lebih banyak. Namun jika harga saham Anda turun drastis dan yang Anda rasakan adalah keadaan darurat, bukan diskon, itu bisa menjadi tanda bahwa Anda telah membeli lebih banyak daripada yang sanggup Anda tanggung secara emosional. Pembaca lain menulis bahwa prinsip “hanya investasikan uang yang bisa Anda biarkan” mengubah cara ia memandang penurunan pasar.
Prinsip ini sederhana, tetapi sering dilanggar. Banyak investor pemula di Indonesia memakai dana darurat, uang sekolah anak, bahkan pinjaman daring untuk membeli saham atau aset kripto. Ketika harga turun, mereka terpaksa menjual, bukan karena analisisnya berubah, melainkan karena butuh uang atau tidak kuat menahan tekanan. Kerugian di atas kertas pun berubah menjadi kerugian nyata.
Data perilaku mendukung pentingnya pertanyaan ini. Studi tahunan Morningstar bertajuk Mind the Gap 2025 menemukan bahwa dalam sepuluh tahun hingga akhir 2024, rata-rata reksa dana dan ETF di Amerika Serikat menghasilkan sekitar 8,2 persen per tahun, tetapi investornya rata-rata hanya menikmati sekitar 7,0 persen per tahun. Selisih sekitar 1,2 poin persentase itu, atau sekitar 15 persen dari total imbal hasil dana, hilang karena waktu membeli dan menjual yang buruk. Menariknya, celah itu paling lebar pada dana-dana yang paling bergejolak, dan paling sempit pada dana alokasi seperti dana berbasis target tanggal pensiun yang jarang disentuh pemiliknya.
Nama studi itu, Mind the Gap, kebetulan bergema dengan judul buku Saravanan. Celah antara imbal hasil investasi dan imbal hasil investor adalah bukti nyata bahwa masalah terbesar dalam berinvestasi sering kali bukan produknya, melainkan perilaku orang yang memegangnya.
Pertanyaan Keempat: Kapan Menjual?
Inilah pertanyaan yang, menurut deskripsi buku, “tidak bertahan” sampai akhir. Penulis sengaja tidak menyebutkan pertanyaan mana yang menghilang. Namun, beberapa pembaca di Goodreads memberi petunjuk lewat tafsiran mereka sendiri. Seorang pengulas berpendapat bahwa “kapan menjual” sebenarnya bukan pertanyaan tersendiri: jika tiga keputusan pertama dijawab dengan benar, portofolio tidak lagi memiliki “jalan keluar” yang perlu dikelola, sehingga menjual tidak lagi menuntut disiplin luar biasa. Pembaca lain menulis bahwa tiga pertanyaan pertama bisa membuat pertanyaan keempat nyaris lenyap.
Kami tidak akan memastikan tafsiran itu, karena bisa jadi merupakan bagian dari kejutan yang ingin dijaga penulis. Tetapi logikanya mudah dipahami. Jika Anda membeli instrumen yang tepat (misalnya dana indeks yang terdiversifikasi luas), membelinya secara teratur tanpa menunggu momen sempurna, dan hanya dengan jumlah yang tidak akan Anda butuhkan dalam waktu dekat, maka alasan untuk menjual tinggal satu: ketika Anda memang membutuhkan uangnya untuk tujuan yang sudah direncanakan, misalnya pensiun.
Bandingkan dengan kebiasaan banyak investor ritel: menjual saham yang sedang untung terlalu cepat karena takut keuntungannya hilang, tetapi menahan saham yang terus merugi karena tidak mau mengakui kesalahan. Para ahli keuangan perilaku menyebut kecenderungan ini sebagai disposition effect. Dengan kerangka empat pertanyaan, keputusan menjual tidak lagi diambil berdasarkan emosi harian, melainkan sudah ditentukan sejak awal.
Dua Wajah Kesalahan: Perempuan di Atas Sepeda dan Penulis Muda
Salah satu pengulas di Goodreads menyoroti sebuah anekdot dalam buku ini yang ia sebut sebagai kisah “perempuan di atas sepeda”. Menurut ringkasan pembaca tersebut, perempuan itu terus merugi selama sebelas tahun tanpa pernah mempertanyakan aset yang ia pegang. Kisah itu kemudian dikontraskan dengan Saravanan muda, yang justru terus-menerus menganalisis pasar tetapi juga tidak ke mana-mana.
Kontras ini menarik karena menggambarkan dua kesalahan yang berlawanan. Yang pertama adalah pasif tanpa berpikir: membeli sesuatu, lalu tidak pernah mengevaluasi apakah pilihan itu masuk akal. Yang kedua adalah aktif tanpa arah: sibuk membaca grafik, berpindah dari satu saham ke saham lain, mengikuti setiap berita, tetapi hasilnya tetap mengecewakan. Pesan buku ini, sebagaimana ditangkap pembacanya, adalah bahwa jalan yang benar bukan di salah satu ekstrem, melainkan berpikir keras sekali di awal, lalu membiarkan keputusan itu bekerja.
Keterusterangan penulis tentang kesalahannya sendiri juga menjadi salah satu daya tarik. Buku investasi yang ditulis orang yang mengaku pernah salah sering kali lebih membumi daripada buku yang ditulis seolah-olah penulisnya selalu benar.
Apa Kata Para Pengulas?
Sampai ulasan ini ditulis, kami tidak menemukan ulasan dari media keuangan arus utama, sehingga gambaran penerimaan buku ini datang terutama dari pembaca di Goodreads dan Amazon.
Pujian. Mayoritas pembaca di Goodreads memberi nilai empat atau lima bintang. Hal yang paling sering dipuji adalah kesederhanaan kerangka empat pertanyaan. Seorang pembaca menggambarkannya sebagai “ruangan yang ternyata kecil” dan menganggap urutan pertanyaannya sebagai bagian paling cerdas. Pembaca lain menyukai pendekatan yang menghasilkan rencana yang “bisa dijalani”, bukan sekadar mengejar imbal hasil. Ada pula yang menyebutnya sebagai buku terbaik dari trilogi tersebut, dan beberapa pembaca menghargai bahwa buku ini mengajarkan cara berpikir, bukan memberi daftar saham.
Kritik dan catatan. Ada beberapa hal yang perlu disikapi dengan kepala dingin:
- Basis penilaian masih kecil dan seragam. Dengan 73 penilaian di Goodreads, dan hampir semuanya bernilai empat atau lima bintang, distribusi ini terlalu sempit untuk dijadikan ukuran kualitas yang kokoh. Banyak ulasan juga sangat pendek, dan setidaknya satu ulasan hanya mengulang deskripsi buku. Untuk buku terbitan independen yang baru beredar beberapa minggu, pola seperti ini lazim terjadi pada masa promosi awal, sehingga pembaca sebaiknya tidak menganggap rating tinggi itu sebagai jaminan.
- Belum ada uji independen. Klaim bahwa buku ini merangkum “bukti yang dipublikasikan” belum dapat kami periksa secara rinci, karena isi bab-babnya belum banyak dibahas secara terbuka oleh pengulas independen.
- Sangat ringkas. Dengan 123 halaman, buku ini jelas tidak dimaksudkan sebagai panduan lengkap. Topik seperti pajak, alokasi aset untuk usia berbeda, atau instrumen di luar saham kemungkinan hanya disentuh sekilas, jika dibahas sama sekali.
- Konteks Barat. Penulis berbasis di Kanada, dan buku sebelumnya dikritik pembaca karena minim pembahasan pajak di luar Amerika Serikat. Pembaca Indonesia perlu menerjemahkan sendiri prinsip-prinsipnya ke produk dan regulasi lokal.
- Gaya promosional. Judul buku kedua sang penulis, yang menyebut “Wall Street Experts hate this book!”, memberi gambaran gaya pemasarannya yang cenderung bombastis. Pembaca yang tidak menyukai gaya seperti itu mungkin akan merasa terganggu.
Relevansinya bagi Indonesia
Lonjakan investor muda di Indonesia membuat kerangka empat pertanyaan ini terasa sangat relevan. Menurut data KSEI yang dikutip OJK, sekitar 55 persen investor pasar modal Indonesia per Agustus 2026 berusia di bawah 30 tahun, dan lebih dari 80 persen berusia di bawah 40 tahun. Mereka masuk ke pasar dengan akses yang sangat mudah, tetapi dengan pemahaman yang masih terbatas.
Beberapa catatan penting saat menerapkan gagasan buku ini di Indonesia:
- Soal “apa yang dibeli”. Pilihan reksa dana indeks dan ETF di Indonesia memang belum seberagam di Amerika Serikat atau Kanada, tetapi sudah tersedia, termasuk produk yang mengacu pada indeks seperti LQ45 atau IDX30, serta produk berbasis indeks global. Biaya pengelolaan perlu diperhatikan, karena biaya yang tampak kecil bisa menggerus hasil secara signifikan dalam jangka panjang.
- Soal “kapan membeli”. Banyak platform investasi di Indonesia kini menyediakan fitur investasi otomatis bulanan. Fitur seperti ini membantu menjawab pertanyaan kedua sekali saja, tanpa harus memantau IHSG setiap hari.
- Soal “berapa banyak”. Pastikan dana darurat sudah tersedia dan tidak ada utang konsumtif berbunga tinggi sebelum berinvestasi di aset berisiko. Gunakan uang yang memang tidak akan dibutuhkan dalam beberapa tahun ke depan.
- Soal “kapan menjual”. Tentukan sejak awal untuk apa investasi itu: dana pensiun, pendidikan anak, atau uang muka rumah. Tujuan yang jelas membuat keputusan menjual tidak lagi bergantung pada berita atau rumor.
Pasar Indonesia juga punya ciri khas: kapitalisasinya terkonsentrasi pada sejumlah emiten besar, likuiditas sebagian saham lapis bawah rendah, dan “saham gorengan” kerap menjebak investor pemula. Dalam konteks ini, prinsip untuk tidak mengejar tip saham dan tidak mengambil keputusan berdasarkan rekomendasi di media sosial menjadi semakin penting.
Pelajaran bagi Investor dan Pelaku Bisnis
Meski ditujukan untuk investor perorangan, kerangka buku ini bisa diterapkan lebih luas. Berikut beberapa pelajaran yang bisa dipetik:
- Sederhanakan masalah sebelum menyelesaikannya. Banyak keputusan yang terasa rumit sebenarnya bisa dipecah menjadi beberapa pertanyaan dasar. Dalam bisnis, misalnya, keputusan ekspansi bisa diuraikan menjadi pertanyaan serupa: apa yang dikembangkan, kapan, seberapa besar, dan kapan berhenti.
- Ambil keputusan besar dalam keadaan tenang. Para pembaca menekankan pentingnya memutuskan sebelum krisis datang. Perusahaan yang sudah punya kebijakan jelas tentang batas risiko, cadangan kas, dan kriteria keluar dari sebuah proyek cenderung tidak panik saat kondisi memburuk.
- Ukur posisi berdasarkan kemampuan menanggung kerugian. Gagasan “lorong kopi” berlaku juga untuk pemilik usaha: jangan mempertaruhkan modal yang jika hilang akan membuat usaha utama goyah.
- Waspadai industri yang hidup dari kerumitan. Tidak semua penasihat atau produk keuangan buruk, tetapi biaya tinggi, istilah rumit, dan janji imbal hasil besar adalah tanda bahaya yang patut diperiksa.
- Belajar dari kesalahan sendiri secara terbuka. Keterusterangan penulis tentang kesalahannya adalah contoh sikap yang sehat. Investor dan pemimpin bisnis yang mau mencatat dan mengevaluasi keputusan lamanya akan belajar lebih cepat.
Apakah Buku Ini Layak Dibaca?
Layak, dengan catatan. The Gap menawarkan sesuatu yang jarang ada di rak buku investasi: kerangka yang sangat ringkas dan bisa diselesaikan dalam satu sore. Bagi investor pemula yang kewalahan oleh banjir informasi, empat pertanyaan ini bisa menjadi peta sederhana untuk memilah mana kebisingan dan mana keputusan yang benar-benar penting.
Namun pembaca perlu realistis. Ini buku terbitan independen dari penulis yang belum banyak dikenal, dengan rating yang masih dibangun dari basis pembaca kecil, dan belum diuji oleh pengulas profesional. Isinya kemungkinan besar tidak menawarkan gagasan yang benar-benar baru bagi mereka yang sudah membaca karya klasik investasi pasif seperti The Little Book of Common Sense Investing karya John C. Bogle atau A Random Walk Down Wall Street karya Burton Malkiel. Nilai tambahnya lebih pada cara penyajian: singkat, jujur, dan berorientasi pada perilaku.
Cocok untuk: investor pemula yang baru membuka rekening efek; mereka yang sudah memiliki beberapa saham atau reksa dana tetapi tidak bisa menjelaskan mengapa membelinya; serta siapa saja yang ingin menghabiskan lebih sedikit waktu dan energi untuk memikirkan investasi.
Kurang cocok untuk: investor berpengalaman yang mencari analisis mendalam, pembaca yang membutuhkan panduan pajak dan produk spesifik Indonesia, serta mereka yang mencari strategi aktif atau analisis teknikal.
Bagi yang ingin landasan lebih kokoh, buku ini cocok dibaca bersama klasik The Intelligent Investor karya Benjamin Graham yang pernah kami ulas, yang juga menekankan bahwa musuh terbesar investor sering kali adalah dirinya sendiri.
Penutup
Ada ironi dalam dunia investasi: semakin banyak informasi yang tersedia, semakin sulit orang mengambil keputusan yang sederhana. Aplikasi di ponsel menampilkan harga yang bergerak setiap detik, grup percakapan dipenuhi rekomendasi, dan setiap koreksi pasar terasa seperti kiamat kecil. Di tengah kebisingan itu, Sriram Saravanan mengajukan sebuah tawaran yang menenangkan: investasi pada dasarnya hanya terdiri atas empat pertanyaan, dan salah satunya bahkan bisa menghilang jika tiga yang lain dijawab dengan benar.
Celah antara tebakan dan kekayaan, sebagaimana tersirat dari judul bukunya, mungkin tidak dijembatani oleh kecerdasan luar biasa atau informasi rahasia, melainkan oleh keputusan yang dibuat dengan tenang, sekali, dan dijalankan dengan sabar. Bagi jutaan investor baru di Indonesia, pesan itu mungkin lebih berharga daripada rekomendasi saham mana pun.
Catatan: Ulasan ini bersifat informatif dan edukatif, bukan rekomendasi untuk membeli atau menjual instrumen investasi tertentu. Setiap investasi mengandung risiko, termasuk risiko kehilangan modal. Pertimbangkan tujuan, profil risiko, dan kondisi keuangan Anda, dan bila perlu berkonsultasilah dengan perencana keuangan berlisensi sebelum mengambil keputusan.
Sumber
- Goodreads: The Gap, Four Questions Between a Guess and a Fortune
- Amazon: The Gap (The Investor’s Trilogy)
- Goodreads: Profil Sriram Saravanan
- Goodreads: The Effortless Investor
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- Morningstar: Mind the Gap US 2025
- Boldin: The Hidden Reason Investors Miss Out on Fund Returns
- SmartAsset: Vanguard Research on Lump-Sum Investing
- J.P. Morgan Asset Management: 2025 Guide to Retirement
- Bisnis.com: Jumlah Investor Pasar Modal Bertambah 9,9 Juta sepanjang 2026
- Receh.in: Investor Pasar Modal Tembus 32,17 Juta