Jumat, 20 November 2026. Artikel ini merujuk naskah resmi UU Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan. Contoh hitungan memakai pekerja fiktif dan dibuat dengan Kalkulator Gaji, PPh 21 & Pesangon Planetbiz.
Kalau Anda mencari “cara menghitung pesangon” di internet hari ini, sebagian besar hasilnya masih memakai PP 35/2021: pesangon 0,5 kali untuk perusahaan pailit, 0,5 kali untuk perusahaan tutup karena rugi, 1,75 kali untuk pensiun. Angka-angka itu sudah tidak berlaku untuk PHK yang terjadi sejak 28 Oktober 2026.
Pada tanggal itu, UU Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan disahkan Presiden Prabowo dan diundangkan. Undang-undang ini mencabut UU 13/2003 tentang Ketenagakerjaan dan mengatur ulang hak pesangon dari pasal ke pasal. Perubahan paling terasa: pengali 0,5 kali hilang sepenuhnya, beberapa alasan PHK kini memberi pesangon dua kali lipat, dan “efisiensi” tidak lagi tercantum sebagai alasan PHK.
Artikel ini membahas aturan baru tersebut secara lengkap: tabel pesangon, pengali untuk setiap alasan PHK, dasar upah yang dipakai, pajak pesangon, tiga contoh hitungan, serta apa yang perlu Anda lakukan jika menghadapi PHK.
Ringkasan Singkat
- UU 27/2026 berlaku sejak 28 Oktober 2026 (Pasal 313). Tenggat satu tahun di Pasal 312 adalah batas waktu pemerintah menerbitkan peraturan pelaksana, bukan masa transisi berlakunya UU.
- Tabel dasarnya tidak berubah: uang pesangon 1–9 bulan upah, uang penghargaan masa kerja (UPMK) 2–10 bulan upah mulai masa kerja 3 tahun.
- Pengalinya berubah: pailit, PKPU, tutup karena rugi, kahar, dan pelanggaran setelah SP3 naik dari 0,5 kali menjadi 1 kali. Pensiun naik dari 1,75 kali menjadi 2 kali. Tutup permanen kini memberi UPMK 1,5 kali.
- Mengundurkan diri dan mangkir tetap hanya mendapat uang penggantian hak dan uang pisah. Bila perusahaan tidak mengaturnya, UU menyebut uang pisah paling sedikit 1 bulan upah.
- Pajak pesangon masih PP 68/2009: 0 persen sampai Rp50 juta, lalu 5, 15, dan 25 persen.
- Tidak membayar pesangon adalah tindak pidana dengan ancaman penjara paling lama 4 tahun (Pasal 295).
Apa yang Berubah dengan UU 27/2026
Selama lima tahun terakhir, perhitungan pesangon mengikuti UU Cipta Kerja dan aturan pelaksananya, PP 35/2021. Aturan itu memperkenalkan pengali di bawah 1 untuk sejumlah alasan PHK, sehingga pekerja yang terkena PHK karena perusahaan merugi atau pailit hanya menerima separuh tabel uang pesangon.
UU 27/2026 mengubah tiga hal penting:
- Mencabut UU lama. Pasal 311 mencabut UU 13/2003 tentang Ketenagakerjaan dan bagian ketenagakerjaan di lampiran UU Cipta Kerja. Peraturan pelaksana lama, termasuk PP 35/2021, tetap berlaku sepanjang tidak bertentangan dengan UU baru (Pasal 310). Artinya, pengali pesangon di PP 35/2021 yang berbeda dengan UU 27/2026 tidak bisa dipakai lagi.
- Menetapkan pengali langsung di undang-undang. Dulu pengalinya diatur di PP sehingga mudah diubah pemerintah. Sekarang pengali untuk setiap alasan PHK tertulis di Pasal 236 sampai Pasal 249 UU itu sendiri.
- Memperketat prosedur PHK. Pasal 228 mewajibkan upaya pencegahan PHK bertahap dan perundingan bipartit. PHK tanpa kesepakatan atau putusan lembaga penyelesaian perselisihan yang berkekuatan hukum tetap batal demi hukum, dan pemberi kerja wajib mempekerjakan kembali pekerja tersebut.
Sempat ada pemberitaan bahwa UU ini baru berlaku setelah masa transisi satu tahun. Ketentuan penutupnya tidak berkata demikian. Pasal 313 menyatakan UU mulai berlaku pada tanggal diundangkan, yaitu 28 Oktober 2026. Pasal 312 hanya mewajibkan peraturan pelaksana ditetapkan paling lama satu tahun sejak diundangkan, yaitu paling lambat 28 Oktober 2027.
Bagaimana dengan PHK sebelum 28 Oktober 2026? Hak pesangon dihitung menurut aturan yang berlaku saat PHK terjadi. PHK yang terjadi sebelum tanggal itu tetap memakai PP 35/2021.
Tiga Komponen Hak Saat PHK
Pasal 232 ayat (1) mewajibkan pemberi kerja membayar uang pesangon dan/atau uang penghargaan masa kerja dan uang penggantian hak, dengan pengali sesuai alasan PHK. Ditambah uang pisah untuk alasan tertentu, ada empat komponen yang perlu Anda kenali.
1. Uang pesangon (UP)
Besarnya tergantung masa kerja (Pasal 232 ayat 2):
| Masa kerja | Uang pesangon |
|---|---|
| Kurang dari 1 tahun | 1 bulan upah |
| 1 tahun sampai kurang dari 2 tahun | 2 bulan upah |
| 2 tahun sampai kurang dari 3 tahun | 3 bulan upah |
| 3 tahun sampai kurang dari 4 tahun | 4 bulan upah |
| 4 tahun sampai kurang dari 5 tahun | 5 bulan upah |
| 5 tahun sampai kurang dari 6 tahun | 6 bulan upah |
| 6 tahun sampai kurang dari 7 tahun | 7 bulan upah |
| 7 tahun sampai kurang dari 8 tahun | 8 bulan upah |
| 8 tahun atau lebih | 9 bulan upah |
2. Uang penghargaan masa kerja (UPMK)
Baru diberikan mulai masa kerja 3 tahun (Pasal 232 ayat 3):
| Masa kerja | UPMK |
|---|---|
| 3 tahun sampai kurang dari 6 tahun | 2 bulan upah |
| 6 tahun sampai kurang dari 9 tahun | 3 bulan upah |
| 9 tahun sampai kurang dari 12 tahun | 4 bulan upah |
| 12 tahun sampai kurang dari 15 tahun | 5 bulan upah |
| 15 tahun sampai kurang dari 18 tahun | 6 bulan upah |
| 18 tahun sampai kurang dari 21 tahun | 7 bulan upah |
| 21 tahun sampai kurang dari 24 tahun | 8 bulan upah |
| 24 tahun atau lebih | 10 bulan upah |
Kedua tabel ini sama persis dengan aturan sebelumnya. Yang berubah adalah pengalinya.
3. Uang penggantian hak (UPH)
Menurut Pasal 232 ayat (4), UPH meliputi:
- cuti tahunan yang belum diambil dan belum gugur;
- biaya atau ongkos pulang untuk pekerja dan keluarganya ke tempat pekerja diterima bekerja;
- hal lain yang ditetapkan dalam perjanjian kerja (PK), peraturan perusahaan (PP), atau perjanjian kerja bersama (PKB).
Untuk menghitung nilai cuti, upah sebulan dibagi jumlah hari kerja sebulan, lalu dikalikan sisa hari cuti. Pembagi yang lazim adalah 21 untuk 5 hari kerja per minggu dan 25 untuk 6 hari kerja, kecuali PP atau PKB perusahaan mengatur lain.
4. Uang pisah
Uang pisah diberikan untuk alasan PHK tertentu, terutama mengundurkan diri, mangkir, dan beberapa kasus penahanan. Besarnya diatur dalam PK, PP, atau PKB (Pasal 233). Jika perusahaan tidak mengaturnya, UU menyebut besarnya dapat ditetapkan paling sedikit 1 bulan upah. Jika PK, PP, atau PKB sudah mengatur jumlah yang lebih baik, aturan perusahaan itulah yang berlaku.
Upah yang menjadi dasar perhitungan
Menurut Pasal 234, “upah” untuk menghitung UP dan UPMK adalah upah pokok ditambah tunjangan tetap yang diberikan kepada pekerja dan keluarganya. Tunjangan tidak tetap, seperti uang makan atau transport yang dibayar per kehadiran, lembur, dan bonus, tidak ikut dihitung.
- Upah harian: upah sebulan sama dengan 30 kali upah sehari.
- Upah satuan hasil: upah sebulan adalah rata-rata 12 bulan terakhir. Bila hasilnya di bawah upah minimum, yang dipakai adalah upah minimum di wilayah domisili perusahaan.
Pengali Pesangon untuk Setiap Alasan PHK
Inilah inti perubahan UU 27/2026. Rumus dasarnya:
Hak PHK = (pengali UP × tabel UP) + (pengali UPMK × tabel UPMK) + UPH (+ uang pisah bila berlaku)
| Alasan PHK | Pasal | UP | UPMK | UPH | Uang pisah |
|---|---|---|---|---|---|
| Merger, peleburan, pengambilalihan, atau pemisahan; pekerja tidak bersedia melanjutkan | 236 (1) | 1× | 1× | Ya | – |
| Merger dan sejenisnya; pemberi kerja tidak bersedia menerima pekerja | 236 (2) | 2× | 1× | Ya | – |
| Perusahaan tutup karena rugi 2 tahun berturut-turut | 237 | 1× | 1× | Ya | – |
| Perusahaan tutup permanen atas keputusan pemilik | 238 | 1× | 1,5× | Ya | – |
| Keadaan memaksa (kahar) | 239 | 1× | 1× | Ya | – |
| Perusahaan dalam PKPU atau pailit | 240 | 1× | 1× | Ya | – |
| Permohonan pekerja karena perbuatan pemberi kerja (menganiaya, tidak membayar upah 3 bulan berturut-turut, dan sejenisnya) | 241 (1) | 2× | 1× | Ya | – |
| Permohonan tersebut tidak terbukti, lalu pemberi kerja memutus hubungan kerja | 241 (2) | – | – | Ya | Ya |
| Mengundurkan diri atas kemauan sendiri | 242 | – | – | Ya | Ya |
| Mangkir 5 hari kerja berturut-turut dan sudah dipanggil 2 kali | 243 | – | – | Ya | Ya |
| Melanggar PK/PP/PKB setelah SP1, SP2, dan SP3 | 244 | 1× | 1× | Ya | – |
| Ditahan 6 bulan dan menyebabkan kerugian perusahaan | 245 (3) | – | – | Ya | Ya |
| Ditahan 6 bulan dan tidak menyebabkan kerugian perusahaan | 245 (4) | – | 1× | Ya | – |
| Diputus bersalah oleh pengadilan sebelum 6 bulan penahanan | 245 (6) | – | – | Ya | Ya |
| Sakit berkepanjangan atau disabilitas akibat kecelakaan kerja lebih dari 12 bulan | 246 | 2× | 2× | Ya | – |
| Memasuki usia pensiun | 247 | 2× | 1× | Ya | – |
| Meninggal dunia (dibayar kepada ahli waris) | 249 | 2× | 1× | Ya | – |
Perhatikan bahwa daftar alasan PHK di Pasal 231 tidak lagi memuat “efisiensi”. Di PP 35/2021, efisiensi menjadi salah satu alasan PHK dengan pengali 0,5 kali bila perusahaan merugi. Di UU baru, perusahaan yang ingin mengurangi pekerja harus lebih dulu menempuh langkah pencegahan di Pasal 228: mengurangi lembur, mengurangi sif dan jam kerja, tidak memperpanjang kontrak yang habis, menyesuaikan upah manajerial, merumahkan pekerja secara bergiliran, hingga menawarkan pensiun dini sukarela.
Perbandingan dengan aturan lama
Grafik berikut membandingkan pengali uang pesangon untuk alasan PHK yang paling sering terjadi:
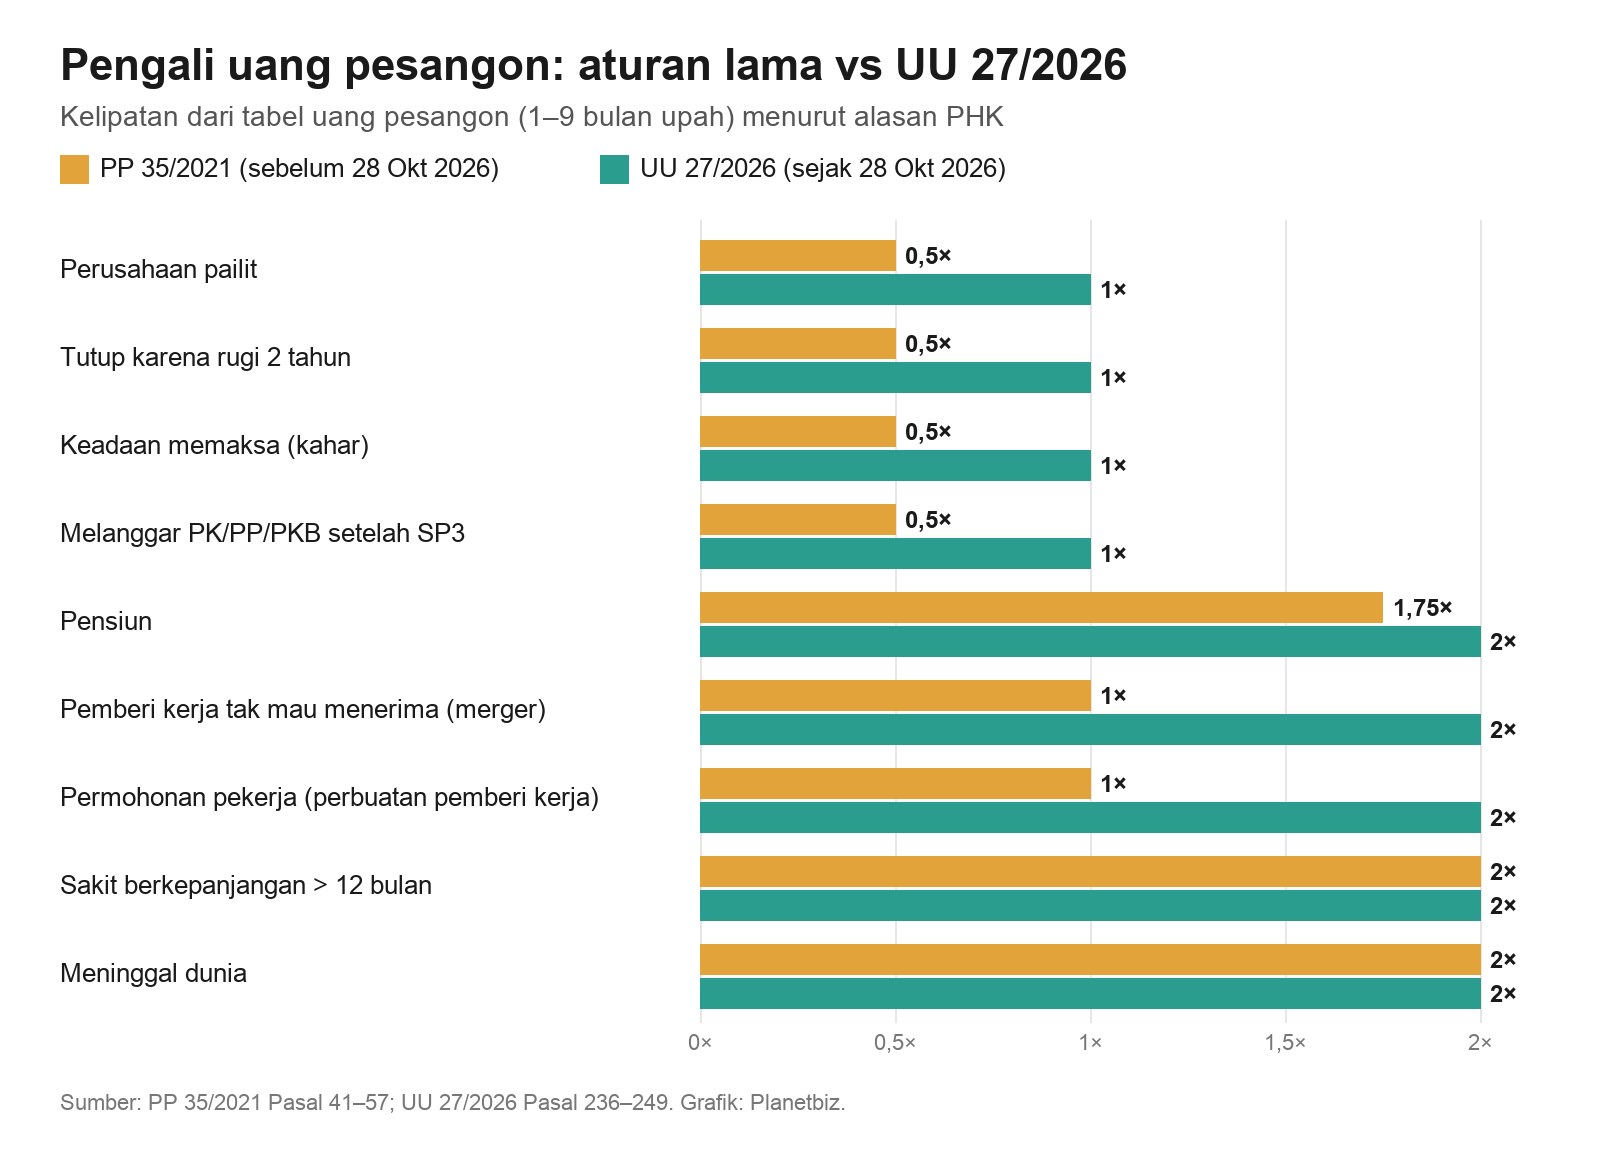
Selain uang pesangon, ada dua perubahan pada UPMK. Pekerja yang sakit berkepanjangan lebih dari 12 bulan kini mendapat UPMK 2 kali (dulu 1 kali), dan perusahaan yang tutup permanen atas keputusan pemilik membayar UPMK 1,5 kali (dulu 1 kali untuk tutup yang bukan karena rugi).
Ketentuan khusus pensiun
Jika pemberi kerja sudah mengikutsertakan pekerja dalam program pensiun (misalnya DPLK) yang iurannya dibayar penuh oleh pemberi kerja, manfaat pensiun itu boleh diperhitungkan sebagai bagian dari pesangon pensiun (Pasal 248). Jika manfaatnya lebih kecil daripada hak pesangon, selisihnya tetap wajib dibayar pemberi kerja. Jika iurannya ditanggung bersama, hanya bagian yang dibayar pemberi kerja yang boleh diperhitungkan.
Satu hal penting: Jaminan Hari Tua (JHT) dari BPJS Ketenagakerjaan bukan bagian dari pesangon dan tidak boleh dipakai untuk mengurangi pesangon. Pasal 248 ayat (5) menegaskan hak atas manfaat pensiun tidak menghilangkan hak atas jaminan hari tua yang bersifat wajib.
Usaha mikro dan kecil
Pasal 250 memberi pengecualian. Pemberi kerja pada usaha mikro dan usaha kecil tetap wajib membayar pesangon, UPMK, UPH, dan/atau uang pisah, tetapi besarnya ditentukan berdasarkan kesepakatan dengan pekerja, bukan tabel dan pengali di atas.
Pajak atas Pesangon
Pesangon, UPMK, dan UPH dipotong PPh Pasal 21 yang bersifat final menurut PP 68/2009. Pajak ini dihitung dari jumlah bruto yang dibayar sekaligus, tidak digabung dengan gaji bulanan, dan tidak memakai tarif efektif rata-rata (TER).
| Lapisan jumlah bruto | Tarif |
|---|---|
| Sampai Rp50 juta | 0% |
| Di atas Rp50 juta sampai Rp100 juta | 5% |
| Di atas Rp100 juta sampai Rp500 juta | 15% |
| Di atas Rp500 juta | 25% |
Tarif ini bersifat progresif per lapisan. Pesangon Rp150 juta, misalnya, tidak dikenai 15 persen seluruhnya: Rp50 juta pertama 0 persen, Rp50 juta berikutnya 5 persen (Rp2,5 juta), dan Rp50 juta sisanya 15 persen (Rp7,5 juta), sehingga totalnya Rp10 juta.
Contoh 1: Perusahaan Tutup karena Rugi
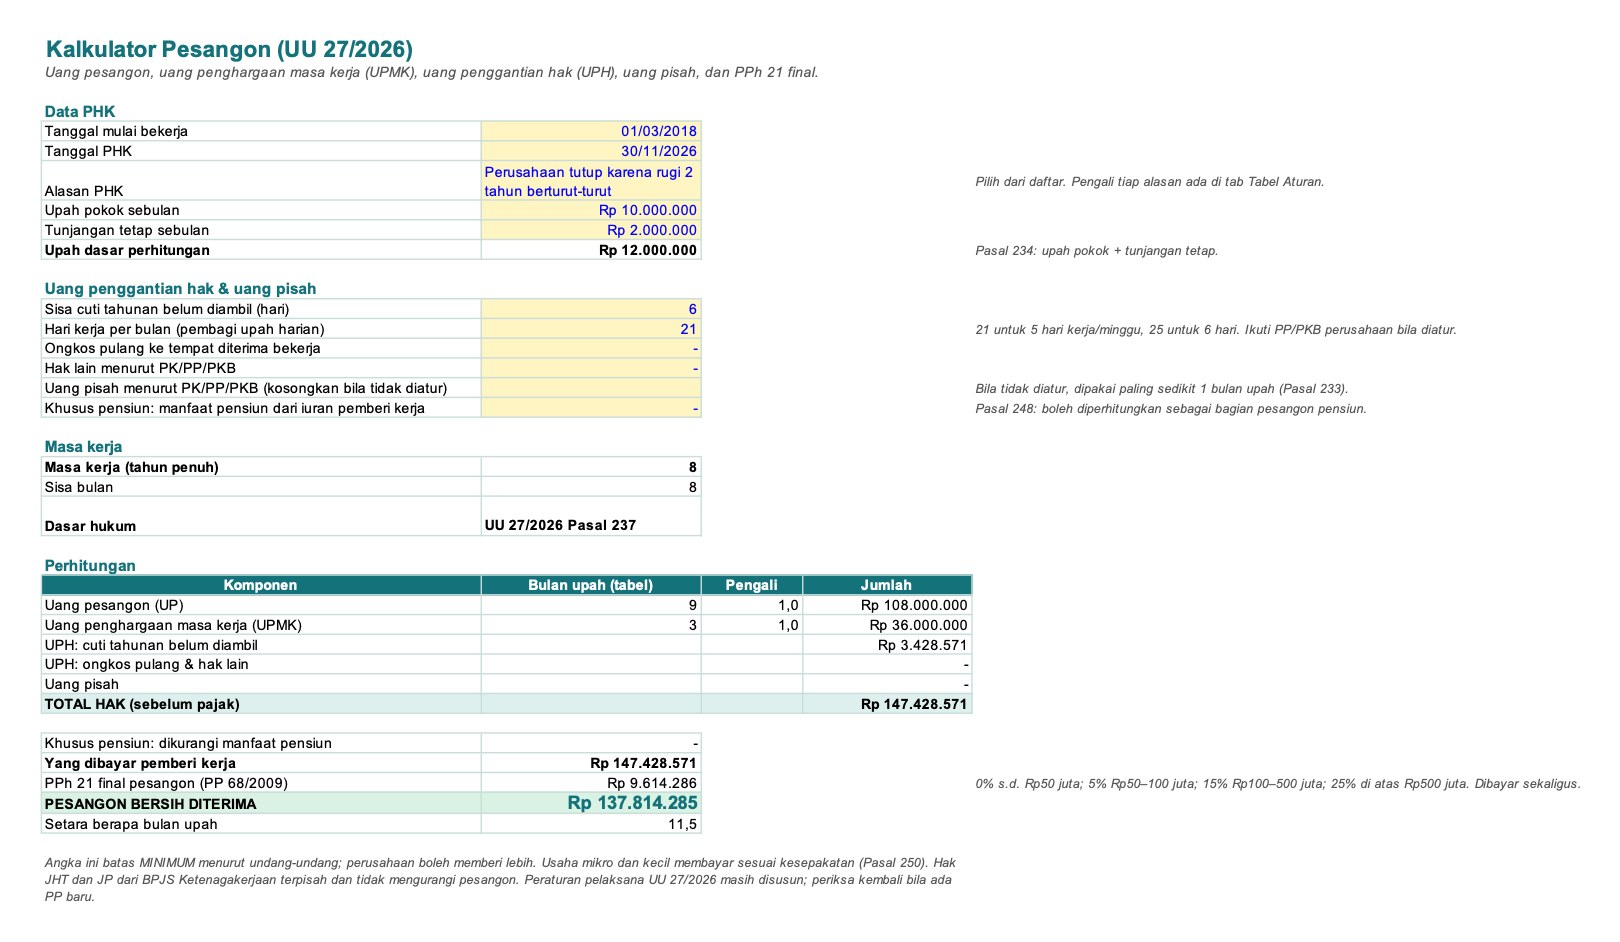
Rina mulai bekerja pada 1 Maret 2018. Pabrik tempatnya bekerja merugi dua tahun berturut-turut dan tutup. Hubungan kerjanya berakhir pada 30 November 2026. Upah pokoknya Rp10 juta dan tunjangan tetapnya Rp2 juta. Ia masih punya 6 hari cuti yang belum diambil, dan perusahaan menerapkan 5 hari kerja seminggu.
- Masa kerja: 8 tahun 8 bulan.
- Upah dasar: Rp10 juta + Rp2 juta = Rp12 juta.
- Uang pesangon: masa kerja 8 tahun atau lebih, jadi 9 bulan × 1 (Pasal 237) × Rp12 juta = Rp108.000.000.
- UPMK: 6 sampai kurang dari 9 tahun, jadi 3 bulan × 1 × Rp12 juta = Rp36.000.000.
- UPH cuti: Rp12 juta ÷ 21 × 6 hari = Rp3.428.571.
- Total hak sebelum pajak: Rp147.428.571.
- PPh 21 final: 0 + Rp2.500.000 + 15% × Rp47.428.571 = Rp9.614.286.
- Pesangon bersih yang diterima: Rp137.814.285, setara 11,5 bulan upah.
Seandainya PHK yang sama terjadi sebelum 28 Oktober 2026, uang pesangonnya hanya 0,5 kali, yaitu Rp54 juta. Total haknya Rp93,4 juta dan pesangon bersihnya sekitar Rp91,3 juta. Dengan UU baru, Rina menerima sekitar Rp46,6 juta lebih banyak.
Berikut perhitungan yang sama di tab Pesangon pada kalkulator Excel kami:
Contoh 2: Pensiun setelah 25 Tahun
Budi memasuki usia pensiun setelah bekerja 25 tahun. Upah pokok ditambah tunjangan tetapnya Rp15 juta. Perusahaan tidak mengikutsertakannya dalam program pensiun swasta, dan cutinya sudah habis.
- Uang pesangon: 9 bulan × 2 (Pasal 247) × Rp15 juta = Rp270.000.000.
- UPMK: masa kerja 24 tahun atau lebih, jadi 10 bulan × 1 × Rp15 juta = Rp150.000.000.
- Total hak sebelum pajak: Rp420.000.000.
- PPh 21 final: 0 + Rp2.500.000 + 15% × Rp320.000.000 = Rp50.500.000.
- Pesangon bersih: Rp369.500.000.
Dengan pengali lama 1,75 kali, total haknya Rp386,25 juta dan pesangon bersihnya sekitar Rp340,8 juta. Selisihnya sekitar Rp28,7 juta. Saldo JHT dan Jaminan Pensiun Budi di BPJS Ketenagakerjaan diterima terpisah, di luar angka ini.
Contoh 3: Mengundurkan Diri
Sari mengundurkan diri setelah 4 tahun bekerja dengan upah Rp8 juta. Ia mengajukan surat pengunduran diri secara tertulis paling lambat 30 hari sebelumnya, tidak terikat ikatan dinas, dan tetap bekerja sampai tanggal terakhirnya, sesuai syarat Pasal 231 huruf i. Sisa cutinya 5 hari, dan perusahaannya tidak mengatur uang pisah.
- Uang pesangon dan UPMK: tidak ada (Pasal 242).
- UPH cuti: Rp8 juta ÷ 21 × 5 hari = Rp1.904.762.
- Uang pisah: paling sedikit 1 bulan upah = Rp8.000.000.
- Total: Rp9.904.762, di bawah Rp50 juta sehingga PPh finalnya 0.
Jika perusahaan Sari punya aturan uang pisah yang lebih besar, misalnya 1 bulan upah untuk setiap 3 tahun masa kerja, yang berlaku adalah aturan perusahaan tersebut.
Bagaimana dengan Pekerja Kontrak (PKWT)?
Pekerja dengan perjanjian kerja waktu tertentu (PKWT) yang kontraknya berakhir tidak mendapat pesangon, tetapi berhak atas uang kompensasi. Pasal 88 UU 27/2026 mewajibkan pemberi kerja membayarnya sesuai masa kerja, dan pemberi kerja yang tidak membayar dikenai sanksi administratif hingga penghentian sementara kegiatan usaha (Pasal 89).
Rincian besarnya akan diatur dalam peraturan pemerintah baru. Sampai PP itu terbit, rumus PP 35/2021 Pasal 16 umumnya masih dipakai karena tidak bertentangan dengan UU baru: PKWT 12 bulan terus-menerus mendapat 1 bulan upah, sedangkan masa kerja kurang dari 12 bulan dihitung proporsional (masa kerja dalam bulan ÷ 12 × upah sebulan). Kontrak 8 bulan dengan upah Rp6 juta, misalnya, menghasilkan kompensasi Rp4 juta.
Prosedur PHK dan Hak Anda
Selain angka pesangon, UU 27/2026 juga mengatur cara PHK harus dilakukan:
- Upaya pencegahan dulu. Pemberi kerja, pekerja, serikat pekerja, dan pemerintah wajib berupaya mencegah PHK melalui tahapan di Pasal 228 ayat (2).
- Perundingan bipartit. Bila PHK tidak terhindarkan, maksud PHK wajib dirundingkan antara pemberi kerja dan serikat pekerja, atau langsung dengan pekerja yang bukan anggota serikat. Perundingan ini paling lama 30 hari kerja.
- Bila tidak sepakat, penyelesaiannya melalui mekanisme perselisihan hubungan industrial: mediasi di dinas ketenagakerjaan, lalu Pengadilan Hubungan Industrial. PHK baru sah setelah ada putusan berkekuatan hukum tetap.
- PHK tanpa kesepakatan atau putusan batal demi hukum. Pemberi kerja yang tidak mempekerjakan kembali pekerja dalam kondisi ini dapat dipidana penjara paling lama 2 tahun (Pasal 294).
Bipartit tidak diperlukan bila pekerja mengundurkan diri, PKWT berakhir sesuai perjanjian, pekerja mencapai usia pensiun sesuai PK/PP/PKB, atau pekerja meninggal dunia (Pasal 229).
Pasal 230 juga melarang PHK dengan alasan tertentu, antara lain sakit kurang dari 12 bulan berturut-turut, menjalankan ibadah, menikah, hamil, melahirkan, atau menyusui, menjadi anggota atau pengurus serikat pekerja, melaporkan tindak pidana pemberi kerja, serta perbedaan agama, suku, jenis kelamin, kondisi fisik, atau status perkawinan. PHK dengan alasan-alasan itu batal demi hukum.
Terakhir, Pasal 295 menegaskan bahwa pemberi kerja yang dengan sengaja tidak membayar uang pesangon, UPMK, dan UPH dapat dipidana penjara paling lama 4 tahun atau denda paling banyak kategori IV. Bila pelakunya korporasi, dendanya paling sedikit kategori IV dan paling banyak kategori VI.
Yang Perlu Dilakukan Jika Anda Terkena PHK
- Minta alasan PHK secara tertulis. Alasan menentukan pengali. “Tutup karena rugi” dan “tutup permanen” menghasilkan UPMK yang berbeda, sedangkan “mengundurkan diri” menghilangkan hak pesangon sama sekali.
- Jangan menandatangani surat pengunduran diri bila sebenarnya Anda di-PHK. Ini salah satu cara paling umum hak pesangon hilang.
- Kumpulkan dokumen: perjanjian kerja, slip gaji tiga bulan terakhir (untuk memastikan komponen tunjangan tetap), surat pengangkatan, dan PP atau PKB perusahaan.
- Hitung hak minimum Anda sebelum perundingan bipartit, sehingga Anda tahu apakah tawaran perusahaan sudah sesuai undang-undang.
- Cek hak di luar pesangon: pencairan JHT dan, bila memenuhi syarat, manfaat Jaminan Kehilangan Pekerjaan (JKP) dari BPJS Ketenagakerjaan. JKP tetap ada di UU 27/2026 (Pasal 157).
- Bila tidak sepakat, catat hasil bipartit dalam risalah lalu ajukan mediasi ke dinas ketenagakerjaan kabupaten/kota. Serikat pekerja atau lembaga bantuan hukum bisa mendampingi.
Hitung Otomatis dengan Kalkulator Excel
Semua contoh di artikel ini dihitung dengan Kalkulator Gaji, PPh 21 & Pesangon buatan Planetbiz. Anda cukup memasukkan tanggal mulai bekerja, tanggal PHK, upah, dan memilih satu dari 17 alasan PHK. Masa kerja, uang pesangon, UPMK, UPH, uang pisah, PPh final, dan pesangon bersih keluar otomatis, lengkap dengan pasal dasar hukumnya. Bila tanggal PHK sebelum 28 Oktober 2026, kalkulator memberi peringatan bahwa aturan lama yang berlaku.
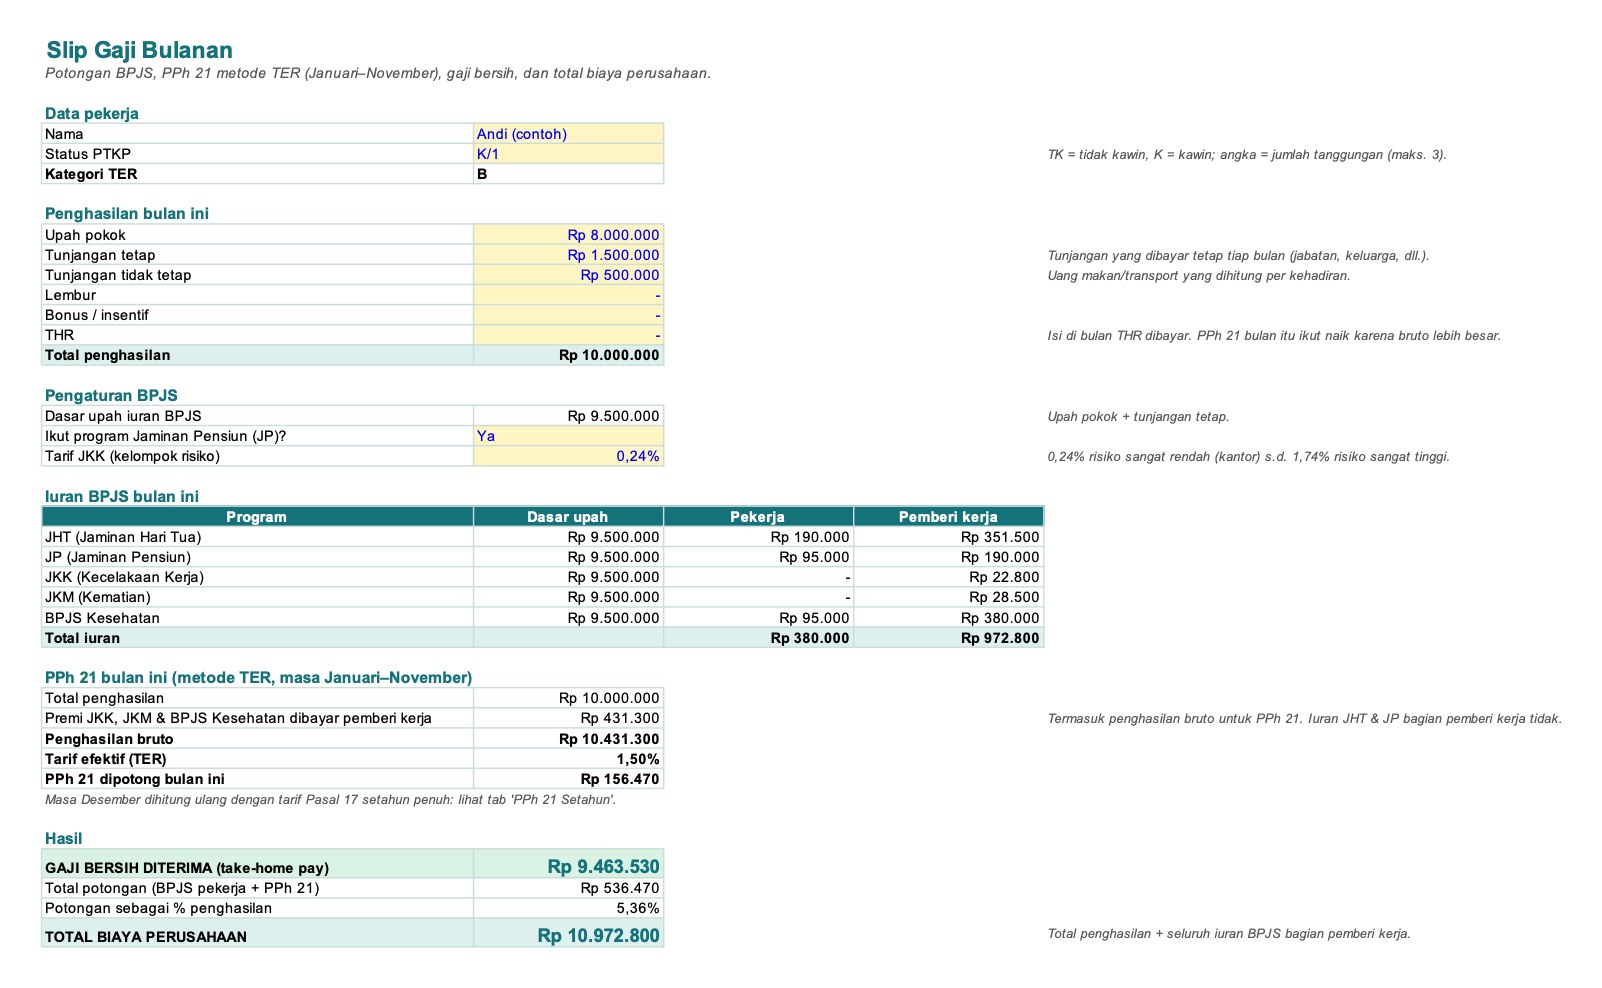
File yang sama juga memuat slip gaji (iuran BPJS beserta batas upahnya, PPh 21 metode TER, gaji bersih, dan total biaya perusahaan), PPh 21 setahun termasuk perhitungan ulang di bulan Desember, kompensasi PKWT, dan tab Tabel Aturan yang bisa diperbarui bila PP pelaksana UU 27/2026 terbit.
Hitung pesangon dan gaji bersih Anda sendiri
Kalkulator Gaji, PPh 21 & Pesangon (Excel & Google Sheets)
17 alasan PHK sesuai UU 27/2026, pajak pesangon PP 68/2009, slip gaji dengan BPJS dan PPh 21 TER, PPh 21 setahun, dan kompensasi PKWT. Isi sel kuning, hasil keluar otomatis.
Pertanyaan yang Sering Diajukan
Apakah PP 35/2021 masih berlaku?
Sebagian. Menurut Pasal 310 UU 27/2026, PP 35/2021 tetap berlaku sepanjang tidak bertentangan dengan UU baru. Pengali pesangonnya bertentangan karena UU baru sudah menetapkan pengali sendiri, sehingga untuk PHK sejak 28 Oktober 2026 yang dipakai adalah UU 27/2026.
Perusahaan saya bilang PHK karena efisiensi. Berapa pesangonnya?
Efisiensi tidak lagi tercantum sebagai alasan PHK di Pasal 231. Tanyakan alasan PHK yang sebenarnya secara tertulis, lalu cocokkan dengan daftar di Pasal 231. Bila PHK dilakukan tanpa kesepakatan bipartit atau putusan lembaga penyelesaian perselisihan, PHK tersebut batal demi hukum.
Apakah perusahaan boleh membayar lebih dari tabel?
Boleh. Angka di UU adalah batas minimum. PK, PP, atau PKB boleh mengatur pesangon yang lebih besar, dan banyak perusahaan menawarkan paket lebih tinggi dalam program pensiun dini sukarela.
Apakah bonus dan uang lembur masuk upah dasar pesangon?
Tidak. Dasarnya hanya upah pokok dan tunjangan tetap (Pasal 234). Bonus, lembur, dan tunjangan yang dibayar berdasarkan kehadiran tidak dihitung.
Apakah JHT boleh dipakai untuk mengurangi pesangon?
Tidak. JHT adalah hak Anda dari BPJS Ketenagakerjaan dan terpisah dari pesangon. Yang boleh diperhitungkan hanya manfaat program pensiun yang iurannya dibayar pemberi kerja, dan itu pun khusus untuk PHK karena pensiun (Pasal 248).
Bagaimana jika pesangon dibayar dicicil?
UU 27/2026 tidak mengatur cicilan pesangon secara khusus. Pembayaran bertahap hanya bisa dilakukan atas kesepakatan yang dituangkan dalam perjanjian bersama.
Setelah tahu angkanya, rencanakan langkah berikutnya
Planner Keuangan 2027 (Excel & Google Sheets)
Anggaran 12 bulan, dana darurat, target keuangan dengan setoran bulanan, dan kekayaan bersih yang dipantau tiap bulan. Berguna untuk mengatur pesangon agar tidak habis sebelum mendapat pekerjaan baru.
Penutup
UU 27/2026 membuat hitungan pesangon lebih sederhana dan, untuk sebagian besar alasan PHK, lebih besar dibandingkan aturan sebelumnya. Tidak ada lagi pengali 0,5 kali, pengalinya tertulis langsung di undang-undang, dan prosedur PHK tanpa kesepakatan atau putusan dinyatakan batal demi hukum. Namun aturan ini baru sekitar tiga minggu berlaku, sehingga masih banyak perusahaan, konsultan, dan situs yang memakai angka lama. Kenali hak minimum Anda sebelum berunding, minta alasan PHK secara tertulis, dan pantau terbitnya peraturan pelaksana paling lambat Oktober 2027.
Untuk konteks upah minimum tahun depan, baca juga UMP 2027: Jadwal, Rumus Baru, Usulan Kenaikan, dan Simulasi 38 Provinsi.
Disclaimer: Artikel ini bersifat informasi umum dan bukan nasihat hukum atau pajak. Ketentuan dikutip dari naskah UU Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan, PP 35/2021, dan PP 68/2009. Peraturan pelaksana UU 27/2026 masih disusun dan dapat mengubah rincian teknis. Untuk kasus PHK tertentu, konsultasikan dengan dinas ketenagakerjaan, serikat pekerja, atau advokat.
Tinggalkan Komentar & Diskusi