Jumat, 20 November 2026. Artikel ini disusun dari siaran pers Bank Indonesia tentang hasil Rapat Dewan Gubernur 17–18 November 2026, data pasar yang dilaporkan Kontan, Okezone, Bisnis.com, Harian Jogja, dan CNBC Indonesia, serta pemberitaan Kompas, detikProperti, Medcom, CNN Indonesia, Bloomberg Technoz, dan Investortrust. Sumber lengkap ada di bagian akhir. Artikel ini bersifat edukasi, bukan nasihat keuangan.
Rabu sore, 18 November 2026, Gubernur Bank Indonesia Destry Damayanti mengumumkan keputusan yang tidak ditebak oleh sebagian besar ekonom: suku bunga acuan BI-Rate naik 25 basis poin menjadi 6,00%. Dua hari kemudian, Jumat sore ini, rupiah tetap ditutup melemah ke sekitar Rp18.270 per dolar AS, dan Indeks Harga Saham Gabungan (IHSG) turun 0,92% ke 5.146,32.
Bagi kebanyakan keluarga, berita suku bunga terdengar seperti urusan bankir. Padahal keputusan ini bisa muncul di tempat-tempat yang sangat dekat dengan dompet: angka cicilan KPR beberapa bulan lagi, bunga deposito di aplikasi bank, harga laptop untuk anak kuliah, ongkos umrah, sampai harga jual produk usaha kecil yang bahan bakunya impor. Artikel ini tidak membahas ulang soal saham dan reksa dana, yang sudah kami ulas dalam IHSG di 5.300, Rupiah Tembus Rp18.200: Apa Artinya untuk Tabungan dan Investasi Anda?. Fokusnya adalah pertanyaan yang lebih praktis: apa artinya kenaikan BI-Rate dan rupiah yang lemah bagi cicilan, belanja, dan usaha Anda, serta apa yang sebaiknya dilakukan.
Ringkasan Cepat
- Keputusan BI: BI-Rate naik 25 bps menjadi 6,00%. Suku bunga Deposit Facility naik menjadi 5,25% dan Lending Facility menjadi 6,75%. Keputusan diambil dalam RDG 17–18 November 2026.
- Alasan resmi: memperkuat stabilitas nilai tukar rupiah di tengah ketidakpastian global, dan langkah pre-emptive agar inflasi 2026–2027 tetap dalam sasaran 2,5% plus minus 1%.
- Kenaikan keempat tahun ini: BI-Rate sudah naik dari 4,75% pada awal 2026 menjadi 6,00%, total 125 bps sejak Mei.
- Rupiah: ditutup sekitar Rp18.270 per dolar AS pada Jumat, 20 November, setelah Rp18.255 pada Kamis.
- Cicilan: KPR dan kredit berbunga mengambang (floating) berpotensi naik, biasanya dengan jeda beberapa bulan. Kredit berbunga tetap dan KUR bersubsidi tidak otomatis berubah.
- Tabungan: bunga deposito bisa ikut naik, tetapi tidak otomatis. Batas bunga yang dijamin LPS masih 3,75% untuk bank umum hingga 31 Januari 2027.
- Harga: barang dengan kandungan impor tinggi, seperti elektronik, sebagian obat, BBM nonsubsidi, tiket pesawat, dan biaya ke luar negeri, paling rentan naik.
Apa yang Diputuskan BI, dan Mengapa Sekarang?
Dalam siaran persnya, BI menyebut kenaikan BI-Rate ditujukan untuk memperkuat stabilisasi nilai tukar rupiah dari dampak ketidakpastian global yang meningkat. BI juga menyebutnya langkah pre-emptive, yaitu tindakan pencegahan sebelum tekanan inflasi benar-benar muncul, agar inflasi 2026 dan 2027 tetap terjaga di kisaran sasaran 2,5% plus minus 1%.
Gambaran global yang dilukis BI tidak menenangkan. Kebijakan moneter dunia diperkirakan tetap ketat, termasuk kemungkinan bank sentral AS, The Fed, menaikkan suku bunganya lagi. Imbal hasil obligasi pemerintah AS tetap tinggi, indeks dolar AS kuat, dan investor global mengurangi penempatan dananya di negara berkembang. Ketegangan di Timur Tengah dan ketidakstabilan politik di Eropa membuat harga minyak dan komoditas bertahan tinggi. Dalam konferensi pers, Destry secara terbuka menyebut ada kemungkinan The Fed menaikkan suku bunga pada Desember 2026, sehingga BI memilih bergerak lebih dulu agar aset dalam rupiah tetap menarik dibanding aset di luar negeri.
Ini bukan kenaikan pertama tahun ini. BI menahan BI-Rate di 4,75% sejak September 2025, lalu mulai menaikkannya ketika rupiah tertekan: naik 50 bps menjadi 5,25% pada RDG Mei 2026, naik lagi 25 bps menjadi 5,50% dalam RDG mingguan yang mendadak pada 9 Juni, dan menjadi 5,75% pada RDG Juni. Sejak Juli hingga Oktober, BI-Rate ditahan, meski pada Oktober BI menaikkan suku bunga Deposit Facility menjadi 5,00%. Kenaikan November ini membawa total kenaikan menjadi 125 bps dalam sekitar enam bulan.
Keputusan ini cukup mengejutkan. Menjelang RDG, survei Bloomberg terhadap 32 ekonom dan analis per 17 November, yang dikutip Bloomberg Technoz, menghasilkan median perkiraan BI-Rate ditahan di 5,75%; hanya 11 responden yang memperkirakan kenaikan ke 6%. Ekonom BCA David Sumual termasuk yang memperkirakan kenaikan, dengan alasan peluang The Fed menaikkan bunga pada Desember sudah sangat tinggi. Setelah keputusan keluar, ekonom Bank Danamon Irman Faiz bahkan memperkirakan BI masih bisa menaikkan BI-Rate sekali lagi menjadi 6,25% pada RDG Desember, sebelum menahannya sepanjang 2027. Itu baru proyeksi, bukan keputusan.
Suku bunga bukan satu-satunya senjata. BI juga menyatakan terus melakukan intervensi di pasar valuta asing, baik melalui transaksi non-deliverable forward (NDF) di pasar luar negeri maupun transaksi spot dan domestic non-deliverable forward (DNDF) di dalam negeri. BI memperbesar insentif bagi transaksi lindung nilai (hedging), yang menurut BI sudah mendorong transaksi lindung nilai di pasar domestik sekitar US$14,10 miliar sejak Juni 2026, dan membuka fasilitas Cross Currency Repo agar bank bisa memperoleh dana rupiah dengan agunan surat berharga valas BI. Cadangan devisa akhir Oktober 2026 tercatat US$146,8 miliar, setara 5,3 bulan impor, jauh di atas standar kecukupan internasional sekitar tiga bulan impor.
Cara Kerjanya: Suku Bunga, Arus Modal, dan Rupiah
Mengapa menaikkan suku bunga bisa membantu rupiah? Bayangkan seorang pengelola dana di Singapura atau New York yang harus memilih antara menyimpan uang di obligasi pemerintah AS atau di surat berharga Indonesia. Jika bunga di AS naik sementara bunga di Indonesia tetap, selisih imbal hasilnya menyempit. Dengan risiko kurs dan risiko negara berkembang yang lebih besar, ia punya alasan untuk menarik dananya dari Indonesia. Untuk itu ia menjual aset rupiah dan membeli dolar, sehingga permintaan dolar naik dan rupiah melemah.
Ketika BI menaikkan suku bunga, selisih imbal hasil itu dijaga tetap menarik. Harapannya, dana asing bertahan atau bahkan masuk, permintaan rupiah naik, dan tekanan terhadap kurs mereda. Data BI menunjukkan logika ini sebagian bekerja: hingga 16 November 2026, aliran modal asing ke Indonesia pada triwulan IV tercatat masuk bersih US$4,80 miliar, terutama lewat penerbitan global sukuk dan global bond pemerintah serta pembelian Surat Berharga Negara (SBN). Namun di pasar saham, investor asing masih mencatat arus keluar sekitar US$0,9 miliar.
Ada harga yang harus dibayar. Suku bunga yang lebih tinggi membuat biaya dana bank naik, kredit lebih mahal, dan sebagian rencana ekspansi usaha tertunda. Itu sebabnya pasar saham biasanya tidak menyukai kenaikan suku bunga dalam jangka pendek. Pada hari pengumuman, IHSG ditutup turun 1,07% ke 5.247,88. Kamis turun lagi sekitar 1% ke kisaran 5.194, dan Jumat ditutup di 5.146,32. Rupiah pun belum langsung berbalik menguat. Ini wajar: kenaikan suku bunga bukan tombol ajaib, melainkan salah satu penahan agar pelemahan tidak menjadi liar.
Di sisi lain, kondisi ekonomi domestik sebenarnya tidak sedang buruk. BI mencatat ekonomi triwulan III 2026 tumbuh 5,47% secara tahunan, kredit perbankan Oktober tumbuh 13,21%, dan inflasi Oktober 3,23%. Masalah utamanya ada di sisi luar: dolar yang terlalu kuat dan modal global yang sedang pulang kampung. Kritik pun ada. Sebagian ekonom menilai pengetatan ini berisiko menekan permintaan domestik yang mulai melemah, padahal inflasi masih terkendali.
Dampak ke Cicilan: KPR Floating vs Fixed
Untuk sebagian besar rumah tangga, pertanyaan pertama setelah berita ini adalah: apakah cicilan saya naik? Jawabannya bergantung pada satu hal yang tertulis di perjanjian kredit Anda, yaitu jenis bunganya.
- Bunga tetap (fixed). Jika KPR Anda masih dalam masa bunga tetap, misalnya tiga atau lima tahun pertama, cicilan tidak berubah sampai masa itu berakhir. Kenaikan BI-Rate tidak menyentuh Anda untuk sementara.
- Bunga mengambang (floating). Jika masa bunga tetap sudah lewat, atau Anda sejak awal memakai bunga floating, cicilan berpotensi naik ketika bank menyesuaikan suku bunganya.
- Skema campuran. Beberapa bank memakai skema seperti fixed and cap, yaitu bunga tetap beberapa tahun lalu floating dengan batas atas tertentu. Cek apakah ada batas atas itu di akad Anda.
Kapan kenaikannya terasa? Tidak bulan depan. Bank perlu menghitung ulang biaya dana dan margin yang dibutuhkan. Pengamat perbankan Paul Sutaryono memperkirakan ada jeda sekitar tiga sampai enam bulan sebelum bunga KPR naik, sementara pemberitaan Kompas menyebut penyesuaian bisa terjadi dalam satu sampai tiga bulan. Pengamat perbankan Arianto Muditomo mengingatkan bahwa penyesuaian bunga floating biasanya mengikuti jadwal peninjauan di akad kredit; BCA, misalnya, meninjau bunga KPR floating setiap enam bulan. Jadi, cari tanggal peninjauan berikutnya di dokumen KPR Anda.
Apakah bank pasti menaikkan bunga? Belum tentu, dan tidak serentak. Kepala Ekonom BCA David Sumual menyebut persaingan antarbank saat ini relatif ketat sehingga kenaikan bunga kredit bisa tertahan, kecuali untuk yang berbunga floating. Ketua Bidang Riset dan Kajian Perbanas Aviliani menilai transmisi ke bunga kredit tidak akan seragam karena struktur pendanaan, likuiditas, dan profil risiko tiap bank berbeda. Di sisi lain, Direktur Utama CIMB Niaga Lani Darmawan mengatakan biaya dana dipastikan tetap tinggi dengan BI-Rate di 6%, dan Bank Sahabat Sampoerna menyatakan akan meninjau suku bunga kredit kepada nasabah.
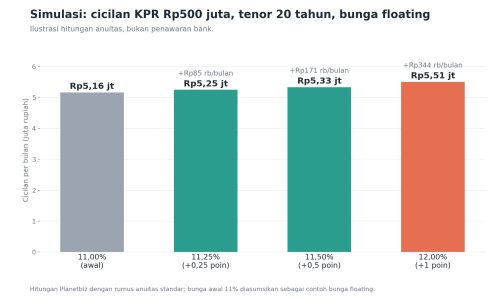
Seberapa besar kenaikannya? Berikut simulasi sederhana. Angka ini ilustrasi hitungan, bukan penawaran bank mana pun: KPR Rp500 juta, tenor 20 tahun, bunga floating awal diasumsikan 11% per tahun (sesuai kisaran bunga floating yang umum, sekitar 10% sampai 13,5%), dihitung dengan rumus anuitas.
| Bunga per tahun | Cicilan per bulan | Selisih per bulan | Selisih per tahun |
|---|---|---|---|
| 11,00% (awal) | Rp5.160.900 | – | – |
| 11,25% (+0,25 poin) | Rp5.246.300 | +Rp85.300 | +Rp1,02 juta |
| 11,50% (+0,5 poin) | Rp5.332.100 | +Rp171.200 | +Rp2,05 juta |
| 12,00% (+1 poin) | Rp5.505.400 | +Rp344.500 | +Rp4,13 juta |
Untuk KPR yang sudah berjalan, kenaikannya sedikit lebih kecil karena dihitung dari sisa pokok. Contohnya, setelah tiga tahun mencicil, sisa pokok KPR di atas tinggal sekitar Rp475,5 juta. Jika bunga naik 1 poin menjadi 12% untuk sisa 17 tahun, cicilan naik sekitar Rp313 ribu per bulan. Tidak dramatis untuk satu kali kenaikan, tetapi perlu diingat dua hal. Pertama, bank tidak selalu menaikkan bunga kredit persis sebesar kenaikan BI-Rate; bisa lebih kecil, bisa juga lebih besar jika biaya dana dan risiko meningkat. Kedua, kenaikan BI-Rate tahun ini sudah 125 bps, dan sebagian mungkin belum sepenuhnya diteruskan ke bunga kredit.
Lonjakan yang jauh lebih besar justru sering datang dari hal lain: berakhirnya masa bunga promo. KPR dengan bunga tetap 5,5% yang beralih ke floating di atas 11% bisa membuat cicilan melonjak puluhan persen dalam satu bulan. Jika masa fixed Anda berakhir dalam 6 sampai 12 bulan ke depan, situasi suku bunga saat ini membuat persiapannya makin penting. Hitungan seperti ini kami bahas dalam Sewa atau Beli Rumah 2026? Hitung Sendiri dengan Data Anda.
Bagi calon pembeli rumah, dampaknya berbeda. Bunga promo KPR baru mungkin tidak langsung naik karena bank masih berebut nasabah, tetapi analisis kelayakan kredit bisa menjadi lebih ketat. Pakar ekonomi Universitas Airlangga, Rahma Gafmi, mengingatkan bahwa tekanan terhadap kualitas kredit berpotensi meningkat, dan rasio cicilan terhadap penghasilan (debt service ratio) yang aman sekitar 30% sampai 35%.
Kredit Kendaraan, Kartu Kredit, Paylater, dan KUR
Kredit kendaraan. Sebagian besar kredit mobil dan motor memakai bunga tetap atau flat untuk seluruh tenor. Cicilan yang sudah berjalan tidak berubah. Yang bisa terpengaruh adalah kredit baru: perusahaan pembiayaan (multifinance) banyak meminjam dari bank dan pasar obligasi, sehingga kenaikan biaya dana bisa diteruskan ke bunga kredit kendaraan baru, atau tecermin pada uang muka dan promo yang berkurang.
Kartu kredit. Bunga kartu kredit sudah tinggi dan diatur dengan batas maksimum oleh BI, sehingga tidak langsung bergerak mengikuti BI-Rate. Masalahnya bukan pada kenaikan BI-Rate, melainkan pada kebiasaan membayar minimum. Utang kartu kredit yang tidak dilunasi penuh menumpuk bunga setiap bulan, dan di masa harga barang naik, godaan untuk menutup kekurangan belanja dengan kartu kredit makin besar.
Paylater dan pinjaman daring. Bunga atau manfaat ekonomi pinjaman daring dibatasi OJK per hari, misalnya 0,3% per hari untuk pinjaman konsumtif bertenor pendek, yang setara sekitar 9% per bulan. Angka itu jauh di atas bunga KPR mana pun, sehingga kenaikan BI-Rate 0,25 poin praktis tidak relevan bagi peminjamnya. Yang relevan adalah bahaya menjadikan paylater dan pinjol sebagai penyangga ketika harga naik. Jika Anda sudah terlanjur terjerat, panduan langkah demi langkahnya ada di Cara Keluar dari Jerat Pinjol dan Paylater.
Kredit Usaha Rakyat (KUR). Kabar baik untuk UMKM: bunga KUR ditetapkan pemerintah sebesar 6% per tahun dan disubsidi APBN, bukan mengikuti bunga pasar. Ketika BI menaikkan suku bunga pada Juni lalu, Menko Perekonomian Airlangga Hartarto memastikan bunga KUR tetap 6%. Sebaliknya, kredit modal kerja komersial dengan bunga floating, yang banyak dipakai usaha menengah, berpotensi naik seperti KPR floating.
Deposito dan Tabungan: Peluang Bunga Naik, tetapi Tidak Otomatis
Kenaikan BI-Rate biasanya kabar baik bagi penabung, karena bank yang membutuhkan dana akan menawarkan bunga simpanan lebih tinggi. Tetapi seperti bunga kredit, bunga deposito tidak otomatis naik. Setiap bank menyesuaikannya berdasarkan kebutuhan likuiditas dan strategi pendanaannya. Bunga tabungan biasa umumnya nyaris tidak bergerak.
Satu angka yang wajib diingat: Tingkat Bunga Penjaminan (TBP) LPS untuk simpanan rupiah di bank umum masih 3,75% untuk periode 1 Oktober 2026 hingga 31 Januari 2027 (6,25% untuk BPR). Simpanan dengan bunga di atas TBP berisiko tidak dijamin jika banknya bermasalah. LPS sendiri mencatat porsi simpanan berbunga di atas TBP terus naik, dan sejumlah bank digital menawarkan deposito 7,5% sampai 9%. Jangan tergiur tanpa memahami risikonya.
Bagi penabung yang ingin ikut menikmati kenaikan suku bunga, SBN ritel berkupon mengambang bisa menjadi pilihan. Sukuk Tabungan ST017 yang ditawarkan hingga 2 Desember 2026 memberi kupon minimal 6,95% (tenor dua tahun) dan 7,05% (tenor empat tahun), dengan skema mengambang yang mengacu pada BI-Rate dan ditinjau setiap tiga bulan. Jika BI-Rate naik lebih jauh, kuponnya bisa ikut naik, tetapi tidak akan turun di bawah batas minimum tersebut. Pembahasan lebih lengkap soal deposito, SBN, emas, saham, dan reksa dana di tengah gejolak ini ada di artikel kami sebelumnya.
Rupiah Rp18.270: Apa Saja yang Bisa Lebih Mahal?
Kenaikan suku bunga terasa di cicilan. Pelemahan rupiah terasa di harga. Pada awal Januari 2026, satu dolar AS masih sekitar Rp16.700. Kini sekitar Rp18.270, atau kira-kira 9% lebih mahal. Pada 17 November, BI mencatat rupiah di Rp18.245, melemah 0,66% dibanding akhir Oktober. Dampaknya ke harga tidak instan dan tidak merata, tetapi ada pola yang bisa diperkirakan.
- Elektronik dan gawai. Ponsel, laptop, televisi, dan suku cadangnya sebagian besar diimpor atau memakai komponen impor yang dibayar dalam dolar. Sejak rupiah menembus Rp18.000 pada pertengahan tahun, sejumlah produsen dan peritel sudah menyesuaikan harga; Acer, misalnya, pada Mei mengakui harga laptop naik hingga 10%. Kelangkaan cip memori global ikut menambah tekanan.
- Obat dan alat kesehatan. Industri farmasi dalam negeri masih sangat bergantung pada bahan baku impor. Kenaikan biaya bahan baku biasanya diteruskan bertahap, terutama untuk obat nonresep dan alat kesehatan.
- BBM nonsubsidi. Harga Pertamax per 17 November masih Rp15.950 per liter di Jabodetabek, dan harga BBM nonsubsidi November masih mengacu pada patokan September. Namun harga BBM nonsubsidi disesuaikan berkala mengikuti harga minyak dan kurs, sehingga pelemahan rupiah bisa tecermin pada penyesuaian berikutnya.
- Tiket pesawat. Avtur, sewa pesawat, dan suku cadang dibayar dalam dolar. Maskapai biasanya meneruskan kenaikan biaya lewat harga tiket atau biaya tambahan bahan bakar, terutama menjelang musim libur akhir tahun.
- Umrah, haji, kuliah, dan liburan ke luar negeri. Biaya hotel, transportasi, dan layanan di Arab Saudi dibayar dalam riyal yang dipatok terhadap dolar. Pada pertengahan tahun, asosiasi penyelenggara umrah memperkirakan biaya keberangkatan bisa naik sekitar 10% jika kurs tidak membaik. Usulan Biaya Penyelenggaraan Ibadah Haji 2027 sebesar Rp107,34 juta per jemaah pun dihitung dengan asumsi kurs Rp17.500 per dolar, lebih kuat dari kurs hari ini. Biaya kuliah anak di luar negeri dan liburan ke luar negeri otomatis naik dalam rupiah.
- Cicilan utang dalam dolar. Siapa pun yang punya utang atau kewajiban dalam valas, baik perorangan maupun perusahaan, kini membayar lebih banyak rupiah untuk jumlah dolar yang sama.
- Pangan berbahan baku impor. Gandum (untuk roti dan mi), kedelai (untuk tahu dan tempe), gula, dan susu sebagian besar diimpor. Kenaikannya biasanya pelan, karena importir masih memakai stok lama.
Kabar baiknya, inflasi inti, yang mencerminkan tekanan harga di luar pangan bergejolak dan harga yang diatur pemerintah, masih 2,56% pada Oktober. Artinya, efek kurs ke harga sejauh ini masih terkendali. Yang naik lebih tinggi justru pangan bergejolak (5,81%), yang lebih dipengaruhi cuaca dan produksi daripada kurs. Salah satu tujuan kenaikan BI-Rate memang mencegah efek kurs merembes lebih jauh ke harga-harga umum.
Dampak ke Pelaku Usaha dan UMKM
Bagi dunia usaha, kombinasi suku bunga naik dan rupiah lemah menghasilkan pemenang dan pecundang yang cukup jelas.
Importir dan usaha berbahan baku impor paling tertekan. Toko elektronik, distributor suku cadang, produsen makanan berbahan gandum atau susu impor, usaha kosmetik dan farmasi, sampai kafe yang memakai biji kopi atau mesin impor menghadapi biaya yang naik dalam rupiah. Pilihannya tidak enak: menaikkan harga dan berisiko kehilangan pembeli, atau menahan harga dan menggerus margin. Usaha yang punya utang dalam dolar menanggung beban ganda.
Eksportir, sebaliknya, menerima lebih banyak rupiah untuk setiap dolar penjualan. Eksportir kopi, kelapa sawit, perikanan, furnitur, kerajinan, dan jasa digital yang dibayar dalam dolar diuntungkan, apalagi jika biaya produksinya sebagian besar dalam rupiah. BI juga mencatat harga komoditas yang tinggi sebagai peluang mendorong ekspor.
Biaya pinjaman usaha. Kredit modal kerja dan investasi berbunga floating akan lebih mahal dalam beberapa bulan. Pada saat yang sama, BI menyiapkan insentif likuiditas makroprudensial (KLM) melalui financing channel hingga 3% dari dana pihak ketiga bank, berlaku 1 Desember 2026, untuk kredit ke sektor yang menciptakan lapangan kerja dan UMKM. Bagi usaha mikro dan kecil yang memenuhi syarat, KUR dengan bunga 6% tetap menjadi sumber pembiayaan paling murah.
Upah minimum 2027. Di tengah semua ini, biaya tenaga kerja juga naik. Pada hari yang sama, Jumat, 20 November 2026, Gubernur DKI Jakarta Pramono Anung menetapkan UMP Jakarta 2027 sebesar Rp6.136.941, naik 7,1% atau Rp407.065 dari 2026. Bagi pekerja, kenaikan ini membantu mengejar harga yang naik. Bagi pengusaha, terutama UMKM padat karya, ini berarti harus menghitung ulang struktur biaya untuk 2027 sekaligus memikirkan kenaikan bahan baku dan bunga. Jadwal, rumus, dan simulasi UMP di provinsi lain kami bahas di UMP 2027: Jadwal, Rumus Baru, Usulan Kenaikan, dan Simulasi 38 Provinsi.
Beberapa langkah yang bisa dipertimbangkan pelaku usaha:
- Hitung ulang harga pokok. Pakai asumsi kurs yang konservatif, misalnya beberapa ratus rupiah di atas kurs hari ini, untuk pesanan dan kontrak 2027.
- Naikkan harga secara bertahap dan transparan, bukan sekaligus. Pelanggan lebih mudah menerima penyesuaian kecil yang dijelaskan.
- Cari substitusi lokal untuk bahan baku impor jika kualitasnya memadai.
- Pertimbangkan lindung nilai untuk kebutuhan dolar yang besar dan pasti, misalnya melalui kontrak forward di bank. BI sedang memperbesar insentif untuk transaksi semacam ini.
- Tinjau utang usaha. Prioritaskan pelunasan utang berbunga floating atau berdenominasi dolar, dan hindari menambah utang valas jika pendapatan Anda dalam rupiah.
- Jaga kas. Di masa bunga tinggi, kas yang cukup lebih berharga daripada ekspansi yang dibiayai utang mahal.
Siapa yang Diuntungkan?
Tidak semua kabar buruk. Beberapa kelompok justru diuntungkan oleh situasi ini:
- Eksportir dan pekerja di sektor ekspor, karena pendapatan dalam dolar bernilai lebih tinggi dalam rupiah.
- Keluarga penerima kiriman uang dari pekerja migran. Kiriman 500 dolar dari Hong Kong, Taiwan, atau Timur Tengah kini bernilai lebih banyak rupiah dibanding awal tahun.
- Penabung deposito dan pemegang SBN berkupon mengambang, jika bank dan pemerintah menyesuaikan imbal hasilnya.
- Pekerja lepas yang dibayar dalam dolar, seperti desainer, penerjemah, dan pengembang perangkat lunak dengan klien luar negeri.
- Pariwisata dalam negeri dan produsen lokal. Liburan ke luar negeri dan barang impor makin mahal, sehingga sebagian belanja bisa beralih ke destinasi dan produk dalam negeri.
Langkah Praktis untuk Keluarga
Tidak ada yang bisa Anda lakukan terhadap keputusan BI atau arah dolar. Yang bisa Anda kendalikan adalah kesiapan anggaran keluarga. Berikut daftar yang bisa dikerjakan akhir pekan ini:
- Cek jenis bunga semua utang Anda. Buka dokumen KPR dan kredit lain. Catat apakah bunganya fixed atau floating, kapan masa fixed berakhir, dan kapan jadwal peninjauan bunga berikutnya. Jika ragu, tanyakan langsung ke bank.
- Siapkan ruang di anggaran. Jika Anda punya KPR floating, sisihkan sekitar 5% sampai 7% dari cicilan saat ini sebagai cadangan. Pada contoh di atas, itu berarti sekitar Rp250 ribu sampai Rp350 ribu per bulan. Jika cicilan ternyata tidak naik, uangnya masuk ke dana darurat.
- Pertimbangkan pelunasan sebagian atau refinancing. Jika punya dana menganggur dan KPR floating berbunga tinggi, pelunasan sebagian bisa menurunkan beban bunga. Perhatikan penalti pelunasan dipercepat. Pindah KPR ke bank lain dengan bunga fixed juga bisa dihitung, tetapi masukkan biaya provisi, appraisal, dan notaris.
- Lunasi utang berbunga tinggi lebih dulu. Kartu kredit, paylater, dan pinjol jauh lebih mahal daripada KPR. Melunasinya memberi “imbal hasil” pasti yang tidak bisa disaingi instrumen investasi mana pun.
- Pastikan dana darurat cukup. Patokan umum tiga sampai enam kali pengeluaran bulanan untuk karyawan bergaji tetap, dan lebih untuk pekerja lepas atau pemilik usaha. Simpan di bank yang bunganya tidak melebihi TBP LPS atau di reksa dana pasar uang.
- Tunda belanja impor besar yang tidak mendesak. Mengganti ponsel atau laptop yang masih berfungsi bisa menunggu. Jika memang perlu, bandingkan dengan merek atau produk rakitan lokal.
- Jangan panik membeli dolar. Membeli valas hanya masuk akal untuk kebutuhan nyata dalam dolar, seperti biaya kuliah anak di luar negeri atau perjalanan ibadah. Itu pun sebaiknya dicicil bertahap, bukan sekaligus. Menukar seluruh tabungan ke dolar karena takut sama saja dengan bertaruh pada arah kurs, dan ada selisih kurs jual-beli yang langsung memotong nilai uang Anda.
- Kunci biaya besar yang sudah pasti. Jika umrah atau perjalanan keluarga sudah direncanakan, menanyakan biro perjalanan resmi soal harga yang bisa dipatok lebih awal bisa melindungi dari kenaikan kurs berikutnya.
- Susun ulang rencana keuangan 2027. Masukkan asumsi baru: cicilan yang mungkin naik, harga barang impor yang lebih mahal, dan kenaikan gaji atau UMP yang mungkin Anda terima. Panduan langkah demi langkahnya ada di Cara Menyusun Rencana Keuangan 2027. Jika lebih suka bekerja dengan lembar kerja yang sudah tersusun, Planner Keuangan 2027 dari Planetbiz bisa membantu memetakan anggaran 12 bulan, cicilan, dan target dana darurat dalam satu tempat.
- Waspadai tawaran “anti krisis”. Investasi dolar, emas digital, atau skema apa pun yang menjanjikan keuntungan pasti di tengah gejolak patut dicurigai. Cek legalitasnya ke OJK melalui Kontak 157.
Apa yang Perlu Dipantau ke Depan
- Keputusan The Fed pada Desember. Jika The Fed jadi menaikkan suku bunga, tekanan terhadap rupiah bisa berlanjut, dan peluang BI kembali menaikkan BI-Rate makin besar.
- RDG BI Desember 2026. Sebagian ekonom memperkirakan kenaikan lanjutan ke 6,25%. Jika itu terjadi, persiapan anggaran untuk cicilan floating menjadi makin penting.
- Penetapan TBP LPS berikutnya untuk periode setelah 31 Januari 2027. Kenaikan TBP biasanya membuka ruang bagi bank untuk menaikkan bunga deposito yang tetap dijamin.
- Pengumuman suku bunga bank. Perhatikan pemberitahuan dari bank Anda soal penyesuaian bunga KPR floating dan kredit lain dalam satu sampai enam bulan ke depan.
- Inflasi November dan Desember. Jika efek kurs mulai merembes ke harga barang, inflasi inti akan menjadi petunjuk pertama.
Penutup
Kenaikan BI-Rate ke 6% adalah pilihan yang sulit. BI menukar sedikit pertumbuhan dan kredit yang lebih mahal dengan harapan rupiah lebih stabil dan inflasi tetap terkendali. Bagi rumah tangga, dampaknya tidak akan terasa dalam satu malam. Ia datang pelan-pelan: pemberitahuan penyesuaian bunga dari bank beberapa bulan lagi, harga gawai yang sedikit lebih mahal, atau paket perjalanan yang naik menjelang musim libur.
Karena datangnya pelan, ada waktu untuk bersiap. Ketahui jenis bunga utang Anda, sisihkan ruang di anggaran, lunasi utang termahal, jaga dana darurat, dan jangan ambil keputusan besar karena panik melihat kurs. Keluarga dan usaha yang punya fondasi keuangan rapi biasanya bisa melewati masa suku bunga tinggi dengan selamat, sementara yang paling rentan adalah mereka yang anggarannya sudah pas-pasan dan bergantung pada utang mahal.
Disclaimer: Artikel ini bersifat informasi dan edukasi umum, bukan nasihat keuangan, rekomendasi produk kredit atau investasi, maupun ajakan menukar mata uang. Simulasi cicilan adalah ilustrasi dengan asumsi sederhana; bunga dan cicilan sebenarnya ditentukan oleh perjanjian kredit masing-masing bank. Data pasar per 20 November 2026 dapat berubah. Pertimbangkan kondisi keuangan Anda sendiri dan, bila perlu, konsultasikan dengan bank atau perencana keuangan berizin.
Sumber
- Bank Indonesia: BI-Rate Naik 25 bps menjadi 6,00%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi (Siaran Pers No.28/254/DKom, 18 November 2026)
- CNN Indonesia: Bank Indonesia Naikkan Suku Bunga Jadi 6 Persen per November 2026
- Bloomberg Technoz: Rangkuman Keputusan BI November 2026, BI Rate Naik Jadi 6%
- Bloomberg Technoz: BI Rate Diramal Bertahan di 5,75%, tapi Suara Pasar Terbelah
- Investortrust: Kenaikan BI Rate 25 Bps, Antisipasi The Fed Naikkan FFR pada Desember 2026
- Bisnis.com: BI Rate Naik Jadi 6%, Ekonom Soroti Tekanan Margin Bank hingga Peluang Kenaikan Lanjutan
- Feedberry: BI Rate Naik ke 6%, Permintaan Domestik Tertekan
- Kontan: BI Naikkan BI Rate ke 5,50% dalam RDG Mingguan Selasa (9/6/2026)
- Infobank: BI Rate Naik 5,50 Persen Jadi Langkah Amankan Nilai Tukar Rupiah
- Okezone: Rupiah Ditutup Melemah ke Rp18.270 per Dolar AS (20 November 2026)
- Harian Jogja: Rupiah Dibuka Melemah ke Rp18.254 per Dolar AS (20 November 2026)
- Kontan: IHSG Melemah 0,92% ke 5.146 pada Jumat (20/11)
- CNBC Indonesia: IHSG Ditutup Melemah 1,07% ke Level 5.247 (18 November 2026)
- Kompas: BI Rate Naik Jadi 6 Persen, Siap-siap Cicilan KPR Floating Bengkak
- detikProperti: BI Rate Naik Jadi 6%, Suku Bunga KPR Bakal Langsung Terkerek?
- Medcom: BI Rate Naik Jadi 6%, Begini Efeknya ke Cicilan dan Deposito
- CNBC Indonesia: BI Rate 6%, Bagaimana Nasib Bunga Cicilan Bank?
- BCA Sekuritas: Menko Airlangga, Pemerintah Pastikan Bunga KUR Tetap 6 Persen
- Kontan: LPS Pertahankan Tingkat Bunga Penjaminan 3,75% hingga Januari 2027
- Bisnis.com: LPS Sebut Simpanan Berbunga Tinggi Meningkat, Waspadai Persaingan Dana Bank
- Bisnis.com: Bunga Deposito Bank Tertinggi November 2026, Ada yang Tawarkan 7,5%
- Bisnis.com: Kupon ST017 Tembus 6,95% dan 7,05%, Mulai Ditawarkan Hari Ini
- Selular.ID: Rupiah Melemah, Acer Akui Harga Laptop Naik hingga 10 Persen
- Bisnis.com: Polytron dan Sharp Atur Ulang Rantai Pasok, Daya Beli Elektronik Lesu
- Bisnis.com: Daftar Lengkap Harga BBM Terbaru 17 November 2026
- Kontan: Pelemahan Rupiah Berpotensi Tekan Minat Umrah 2026
- Bisnis.com: Biaya Haji 2027 Berpotensi Naik, Begini Usulan Kemenhaj
- Kompas: Pramono Tetapkan UMP Jakarta 2027 Rp6,13 Juta, Naik Rp407.000 (20 November 2026)
- CNN Indonesia: UMP DKI Jakarta 2027 Naik 7,1 Persen Jadi Rp6,1 Juta
- Exchangerates.org.uk: Riwayat Kurs USD/IDR 2026
Tinggalkan Komentar & Diskusi