
Minggu, 22 November 2026. Artikel ini disusun dari data pasar yang dilaporkan Kontan, Kompas, Antara, Liputan6, FXStreet, 24/7 Wall St., dan Business Today, siaran pers Bank Indonesia dan LPS, serta catatan sejarah krisis dari Katadata, detikFinance, Bisnis.com, Bareksa, Yale Program on Financial Stability, The Block, dan sumber lain. Sumber lengkap ada di bagian akhir. Artikel ini bersifat edukasi, bukan nasihat investasi.
Ada satu jenis minggu yang paling ditakuti investor ritel: minggu ketika tidak ada tempat untuk bersembunyi. Pekan lalu adalah minggu seperti itu. Indeks Harga Saham Gabungan (IHSG) turun tiga hari beruntun dan ditutup di 5.146,32 pada Jumat, 20 November 2026. Harga emas dunia, yang biasanya menjadi pelarian saat saham jatuh, justru ikut terjun ke level terendah sejak September 2025. Bitcoin sempat menyentuh sekitar US$55.100 pada Sabtu dini hari, terendah sejak September 2024. Rupiah masih berkutat di sekitar Rp18.270 per dolar AS, dan Bank Indonesia baru saja menaikkan BI-Rate menjadi 6%.
Di grup WhatsApp keluarga, pertanyaannya mulai bermunculan. “Emas katanya aman, kok turun juga?” “Kripto saya tinggal separuh, jual saja?” “Mending uangnya ditaruh di bawah kasur?” Pertanyaan-pertanyaan ini wajar. Ketika saham, emas, dan kripto turun bersamaan, rasanya seperti semua aturan investasi yang selama ini kita dengar tiba-tiba tidak berlaku.
Artikel ini mencoba menjawab dua hal. Pertama, apa yang sebenarnya terjadi, dan apa pelajaran dari krisis-krisis sebelumnya, mulai dari krisis moneter 1998 sampai musim dingin kripto 2022. Kedua, pertanyaan praktis: uang dan aset sebaiknya disimpan di mana sekarang, dan apakah strategi “tahan dan tunggu” (hold and wait) masih masuk akal. Dampak kenaikan BI-Rate ke cicilan dan harga barang sudah kami bahas dalam BI-Rate Naik ke 6%, Rupiah Rp18.200-an, dan latar belakang tekanan IHSG serta ancaman MSCI ada di IHSG di 5.300, Rupiah Tembus Rp18.200. Di sini fokusnya adalah gambaran besar lintas aset.
Ringkasan Cepat
- Saham: IHSG ditutup 5.146,32 pada Jumat (20/11), turun 0,92% dan melemah tiga hari beruntun. Dibanding rekor penutupan 9.134,70 pada 20 Januari 2026, indeks sudah turun sekitar 43,7%.
- Emas: harga spot dunia dilaporkan jatuh sekitar 2,8% ke kisaran US$3.518 per ons pada Jumat waktu AS, terendah sejak September 2025, dengan pelemahan sepekan sekitar 9,5%. Itu sekitar 37% di bawah rekor US$5.589 pada akhir Januari 2026. Emas Antam di Logam Mulia Rp2.495.000 per gram pada Sabtu (21/11), dengan harga jual kembali (buyback) Rp2.095.000.
- Kripto: Bitcoin sempat jatuh ke sekitar US$55.100 sebelum memantul ke kisaran US$60.000, masih sekitar 52–56% di bawah rekor sekitar US$126.000 (Oktober 2025). Ethereum di kisaran US$1.680, sekitar dua pertiga di bawah rekornya.
- Penyebab utama: pasar memperkirakan The Fed menaikkan suku bunga lagi pada Desember, dolar AS menguat, likuiditas mengetat, dan banyak investor terpaksa menjual aset yang masih untung atau paling mudah dijual untuk menutup kerugian dan panggilan margin.
- Pelajaran sejarah: indeks saham yang terdiversifikasi dan emas pada akhirnya pulih dari krisis 1998, 2008, 2013, dan 2020, tetapi waktunya bisa 1 sampai lebih dari 6 tahun. Yang rugi permanen biasanya mereka yang menjual panik, memakai utang, memakai uang yang sebenarnya dibutuhkan, atau memegang aset yang memang bermasalah.
- Prinsip penempatan: sesuaikan dengan kapan uang itu dibutuhkan. Dana darurat di simpanan bank yang dijamin LPS dan reksa dana pasar uang; tujuan 1–3 tahun di deposito atau SBN ritel; tujuan 5 tahun ke atas boleh di saham atau reksa dana indeks yang dicicil, dengan emas sebagai pelindung; kripto hanya untuk uang yang siap hilang.
Mengapa Semua Turun Bersamaan?
Dalam teori, aset-aset ini seharusnya saling mengimbangi. Saat saham jatuh karena takut resesi, emas biasanya naik karena dianggap tempat berlindung. Kripto pernah dipasarkan sebagai “emas digital” yang tidak terikat bank sentral. Mengapa kali ini semuanya jatuh bersama?
1. Suku bunga yang naik di mana-mana. Menurut FXStreet, setelah data inflasi AS Oktober yang lebih panas dari perkiraan, pasar derivatif pada 18 November memperhitungkan peluang sekitar 96% bahwa The Fed menaikkan suku bunga 25 basis poin pada Desember. Imbal hasil obligasi pemerintah AS bertenor 10 tahun bertahan di atas 5%. Ketika aset “tanpa risiko” seperti obligasi pemerintah AS memberi imbal hasil 5% per tahun, aset yang tidak memberi bunga sama sekali, seperti emas dan Bitcoin, menjadi kurang menarik. Saham juga tertekan karena biaya modal perusahaan naik. Di dalam negeri, BI menaikkan BI-Rate menjadi 6% pada RDG 17–18 November, total kenaikan 125 basis poin sepanjang 2026 dari 4,75%.
2. Dolar AS yang kuat. Indeks dolar AS naik ke level tertinggi sejak April 2025, menurut laporan yang dikutip Liputan6. Emas diperdagangkan dalam dolar, sehingga dolar yang mahal membuat emas lebih mahal bagi pembeli di luar AS dan permintaannya melemah. Dana global juga cenderung pulang ke aset dolar, termasuk meninggalkan pasar negara berkembang seperti Indonesia. Itu sebabnya rupiah dan IHSG ikut tertekan.
3. Aksi jual paksa untuk menutup kerugian. Inilah bagian yang paling sering membingungkan. Saat harga saham, terutama saham teknologi dan AI di AS, jatuh tajam, investor yang memakai pinjaman (margin) menerima panggilan untuk menambah jaminan. Mereka harus mengumpulkan uang tunai dengan cepat, dan yang paling mudah dijual adalah aset yang likuid dan masih untung, yaitu emas. FXStreet menyebut institusi sering menjual “pemenang” yang likuid seperti emas untuk menutup panggilan margin. Di pasar kripto, efeknya lebih brutal karena banyak posisi memakai leverage tinggi. Menurut 24/7 Wall St. yang mengutip The Kobeissi Letter, sekitar US$2,7 miliar posisi kripto berleverage dilikuidasi dalam 24 jam pada 21 November, dan ETF Bitcoin spot di AS mencatat arus keluar bersih tiga hari beruntun.
4. Likuiditas mengering. Gabungan suku bunga tinggi, dolar kuat, dan aksi jual paksa membuat uang “panas” yang sebelumnya mengejar aset berisiko mundur. Dalam kondisi seperti ini, korelasi antaraset cenderung naik: hampir semua yang bisa dijual, dijual. Yang menguat justru uang tunai dalam dolar.
Penting dicatat: semua turun bersamaan bukan berarti semua aset sama buruknya. Penurunan seperti ini sebagian besar bersifat mekanis, didorong oleh kebutuhan uang tunai dan perubahan suku bunga, bukan semata karena nilai dasar emas atau perusahaan-perusahaan bagus tiba-tiba hilang. Sejarah menunjukkan pola ini pernah terjadi, dan cara setiap aset pulih sangat berbeda.
Satu detail kecil yang sering terlewat: bagi orang Indonesia, rupiah yang melemah menjadi bantalan. Emas dunia sudah turun sekitar 37% dari rekornya dalam dolar, tetapi harga emas Antam “baru” turun sekitar 21% dari rekor Rp3.168.000 per gram pada 29 Januari 2026. Sebaliknya, investor asing di saham Indonesia menanggung pukulan ganda: harga saham turun, rupiah juga turun.

Belajar dari Sejarah: Lima Episode Krisis
Kalimat “pasar selalu pulih” sering diucapkan dengan terlalu enteng. Faktanya lebih bernuansa: sebagian aset pulih, dalam jangka waktu yang sangat bervariasi, dan sebagian investor tidak pernah merasakan pemulihan itu karena mereka keluar di titik terendah. Mari lihat datanya.
1. Krisis Moneter 1997–1998: Ujian Paling Berat
Krisis ini dimulai dari Thailand pada Juli 1997 dan menghantam Indonesia paling keras. Rupiah yang sekitar Rp2.300–2.500 per dolar AS pada pertengahan 1997 terperosok hingga sekitar Rp16.800, titik terlemah dalam sejarah, kurang dari setahun kemudian. Untuk menahan pelemahan, suku bunga Sertifikat Bank Indonesia (SBI) satu bulan sempat mencapai sekitar 70% per tahun. Inflasi 1998 melambung menjadi 77,63%, dan ekonomi menyusut sekitar 13,1%, kontraksi terdalam dalam sejarah ekonomi modern Indonesia.
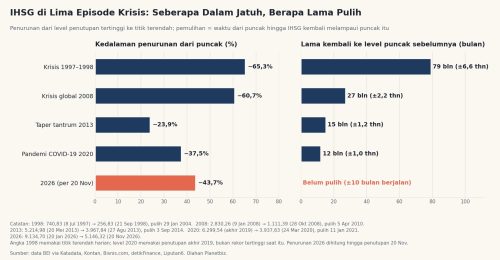
Pemilik saham. IHSG jatuh dari 740,83 pada 8 Juli 1997 ke titik terendah harian 256,83 pada 21 September 1998, turun sekitar 65%. Menurut catatan Katadata, indeks baru kembali melampaui puncak 1997 pada 29 Januari 2004, sekitar enam setengah tahun setelah puncaknya. Dan itu hanya untuk indeks secara keseluruhan. Banyak perusahaan yang memiliki utang dolar tanpa lindung nilai bangkrut atau terdilusi berat ketika rupiah ambruk, sehingga pemegang saham individualnya tidak pernah pulih.
Penabung di bank. Bunga deposito melonjak ke puluhan persen per tahun karena bank berebut dana. Tetapi kisahnya tidak semanis kedengarannya. Pada 1 November 1997, pemerintah menutup 16 bank dan saat itu hanya menjamin simpanan sampai Rp20 juta per rekening. Menurut kajian Yale Program on Financial Stability, ketiadaan perlindungan penuh bagi deposan besar memicu penarikan dana besar-besaran di seluruh sistem perbankan. Baru pada 26 Januari 1998 pemerintah mengumumkan penjaminan menyeluruh (blanket guarantee) untuk semua deposan bank umum. Pelajaran pentingnya: bunga tinggi tidak berarti untung riil kalau inflasi 77%, dan keamanan simpanan bergantung pada sistem penjaminan.
Pemilik emas. Emas adalah pemenang yang jelas, terutama karena rupiah runtuh. Data BPS yang dikutip Bareksa mencatat harga emas di Jakarta naik dari sekitar Rp42.000 per gram pada Desember 1997 menjadi Rp75.000 pada Desember 1998, sekitar 78,6%, padahal harga emas dalam dolar relatif datar. Emas melindungi daya beli dari kejatuhan rupiah. Namun ini juga berarti sebagian besar “keuntungan” emas saat itu sebenarnya cerminan pelemahan rupiah, dan bisa berbalik ketika rupiah kembali menguat.
Siapa yang rugi permanen? Pemilik saham yang menjual di dasar, pengusaha dan perusahaan yang berutang dolar sementara pendapatannya rupiah, serta pemegang saham perusahaan yang akhirnya bangkrut. Yang pulih: pemegang portofolio saham terdiversifikasi yang mampu bertahan bertahun-tahun, dan pemilik emas.
2. Krisis Keuangan Global 2008: Jatuh Dalam, Pulih Lebih Cepat
IHSG mencatat rekor 2.830,26 pada 9 Januari 2008, lalu jatuh ke 1.111,39 pada 28 Oktober 2008, turun sekitar 61%. Pada Rabu, 8 Oktober 2008, BEI sampai menghentikan perdagangan setelah IHSG anjlok lebih dari 10% dalam sesi pagi. Tekanan diperparah kasus gagal bayar repo saham di sebuah grup usaha besar, yang memaksa penjualan saham-saham yang dijadikan jaminan.
Pemerintah merespons cepat. Mulai 13 Oktober 2008, batas simpanan yang dijamin Lembaga Penjamin Simpanan (LPS) dinaikkan dari Rp100 juta menjadi Rp2 miliar per nasabah per bank, batas yang berlaku hingga hari ini. Harga emas dunia sempat terkoreksi sekitar 30% dari puncaknya pada 2008 karena aksi jual untuk mencari likuiditas, mirip dengan yang terjadi sekarang, tetapi kemudian naik sekitar 170% dari November 2008 hingga Agustus 2011 menurut data WisdomTree yang dikutip Bareksa.
IHSG kembali menembus rekor 2008 pada 5 April 2010, kira-kira 27 bulan setelah puncaknya dan kurang dari 18 bulan setelah titik terendah. Yang rugi permanen: investor yang membeli saham dengan utang atau repo dan terkena penjualan paksa, serta yang menjual di bulan-bulan paling gelap Oktober–November 2008.
3. Taper Tantrum 2013: Saat The Fed Baru Memberi Sinyal
Krisis ini lebih kecil, tetapi relevan karena pemicunya mirip dengan hari ini: perubahan arah kebijakan The Fed. Ketika bank sentral AS memberi sinyal akan mengurangi pembelian obligasi, dana asing keluar dari negara berkembang. IHSG turun dari rekor 5.214,98 pada 20 Mei 2013 ke 3.967,84 pada 27 Agustus 2013, sekitar 24%. Rupiah melemah ke level terlemah sejak 2009, dan BI menaikkan suku bunga beberapa kali mulai Juni 2013. IHSG kembali menembus rekornya pada 3 September 2014, sekitar 15 bulan kemudian.
4. Pandemi COVID-19, Maret 2020: Semua Dijual, Termasuk Emas
Maret 2020 adalah contoh paling jelas dari fenomena “semua turun bersamaan”. Dalam kepanikan mencari uang tunai, investor menjual apa saja. Emas mengalami pekan terburuknya sejak 1983 pada pertengahan Maret 2020, menurut Al Jazeera. Bitcoin anjlok sekitar 46,5% hanya dalam satu hari, 12 Maret 2020, menurut kolom CEPR. Indeks S&P 500 turun hampir 34% dari puncaknya hingga 23 Maret. IHSG jatuh dari 6.299,54 di akhir 2019 ke 3.937,63 pada 24 Maret 2020, turun sekitar 37,5%.
Pemulihannya justru termasuk yang tercepat dalam sejarah. Bank sentral di seluruh dunia memangkas bunga dan menyuntikkan likuiditas. Emas menembus US$2.000 per ons untuk pertama kalinya pada awal Agustus 2020, hanya sekitar lima bulan setelah aksi jual paniknya. IHSG kembali di atas 6.300 pada 11 Januari 2021, sekitar 10 bulan setelah titik terendah. Orang yang menjual emas atau saham di minggu-minggu panik Maret 2020 mengunci kerugian tepat sebelum pemulihan.
Ada satu perbedaan penting dengan hari ini: pemulihan 2020 dibantu suku bunga yang dipangkas mendekati nol. Kondisi 2026 justru sebaliknya, bank sentral masih menaikkan bunga. Jadi jangan berharap pola pemulihan kilat seperti 2020 terulang otomatis.
5. Musim Dingin Kripto 2022: Tidak Semua Aset Kembali
Tahun 2022 menunjukkan sisi lain dari “hold and wait”. The Fed menaikkan suku bunga secara agresif untuk melawan inflasi, dan aset paling spekulatif terpukul paling keras. Bitcoin turun dari sekitar US$68.900 pada November 2021 ke sekitar US$15.500 pada November 2022, penurunan sekitar 77%. Nilai pasar kripto global menyusut dari lebih dari US$2 triliun menjadi sekitar US$839 miliar.
Dua peristiwa menjadi pelajaran mahal. Pada Mei 2022, stablecoin algoritmik TerraUSD (UST) kehilangan patokannya terhadap dolar, dan token pasangannya, LUNA, praktis tidak bernilai dalam beberapa hari. Pada November 2022, bursa kripto FTX bangkrut setelah gelombang penarikan dana, dan dana nasabah tertahan dalam proses kepailitan. Pemegang LUNA dan nasabah FTX tidak sedang “menunggu pemulihan harga”. Aset mereka memang rusak atau tertahan.
Sementara itu, Bitcoin sendiri akhirnya menembus rekor 2021 pada 5 Maret 2024, sekitar 846 hari setelah puncak sebelumnya menurut The Block. Pelajarannya ganda: aset kripto terbesar pernah pulih dari penurunan lebih dari 75%, tetapi ribuan token kecil dan platform bermasalah tidak pernah kembali. Menariknya, IHSG justru naik sekitar 4% sepanjang 2022 karena ditopang lonjakan harga komoditas. Krisis di satu kelas aset tidak selalu menular ke semua aset.

Pelajaran Utama: Kapan “Hold and Wait” Berhasil, dan Kapan Tidak
Dari lima episode di atas, ada pola yang cukup konsisten.
“Hold and wait” berhasil untuk aset yang punya nilai dasar. Indeks saham yang luas berisi ratusan perusahaan yang tetap menjual barang, membayar gaji, dan mencetak laba setelah krisis lewat. Emas punya permintaan nyata dari bank sentral, industri perhiasan, dan investor di seluruh dunia selama ribuan tahun. Aset seperti ini secara historis pulih, meskipun bisa butuh waktu lama.
Tetapi hanya jika tiga syarat terpenuhi:
- Horizon panjang. Jika uang itu dibutuhkan dua tahun lagi untuk uang muka rumah, Anda tidak punya kemewahan menunggu enam setengah tahun seperti pemegang saham 1998.
- Bukan uang darurat. Orang yang terpaksa menjual saat PHK atau sakit menjual di harga terburuk. Itu bukan strategi, itu musibah.
- Tanpa utang. Leverage mengubah penurunan sementara menjadi kerugian permanen.
“Hold and wait” TIDAK otomatis berhasil untuk:
- Saham individual yang bermasalah. Perusahaan dengan utang besar, tata kelola buruk, atau bisnis yang sudah usang bisa tidak pernah kembali ke harga lama, atau bahkan dihapus dari bursa. Indeks pulih karena perusahaan yang gagal diganti perusahaan yang tumbuh. Saham Anda belum tentu termasuk yang tumbuh.
- Koin kripto kecil dan token yang dipromosikan agresif. Kasus LUNA menunjukkan aset bisa jatuh ke nol. Kebanyakan koin kecil dari siklus-siklus sebelumnya tidak pernah kembali ke puncaknya.
- Skema investasi bodong. “Menunggu” tidak ada gunanya jika uangnya sudah dibawa kabur. Satgas PASTI mencatat kerugian masyarakat akibat investasi ilegal mencapai sekitar Rp142 triliun sepanjang 2017 hingga 2025.
Matematika yang Sering Dilupakan
Kerugian dan pemulihan tidak simetris. Aset yang turun 50% perlu naik 100% untuk kembali ke titik awal. Beberapa contoh:
- Turun 25% perlu naik sekitar 33% untuk pulih.
- Turun 43,7% (IHSG saat ini dari puncaknya) perlu naik sekitar 78%.
- Turun 56% (Bitcoin di titik terendah pekan ini) perlu naik sekitar 127%.
- Turun 65% (IHSG 1998) perlu naik sekitar 186%.
- Turun 90% perlu naik 900%.
Itu sebabnya menghindari kerugian yang sangat dalam lebih penting daripada mengejar keuntungan tertinggi.
Leverage mempercepat kehancuran. Ilustrasi sederhana: Anda punya Rp100 juta dan meminjam Rp100 juta lagi untuk membeli saham senilai Rp200 juta. Jika harga turun 40%, nilai saham tinggal Rp120 juta. Setelah dikurangi utang Rp100 juta, modal Anda tinggal Rp20 juta, rugi 80%, padahal pasarnya “hanya” turun 40%. Dan biasanya sebelum itu terjadi, pemberi pinjaman sudah melakukan penjualan paksa, sehingga Anda tidak sempat menunggu pemulihan.
Risiko urutan (sequence risk). Dua orang bisa memiliki rata-rata imbal hasil yang sama selama 10 tahun, tetapi hasil akhirnya sangat berbeda tergantung kapan penurunan terjadi. Penurunan besar tepat ketika Anda butuh uang, misalnya menjelang pensiun, biaya kuliah anak, atau uang muka rumah, jauh lebih merusak daripada penurunan yang sama di awal masa investasi. Karena itu, uang untuk tujuan dekat tidak seharusnya berada di aset yang bisa turun 40%.
Kekuatan cicilan rutin. Bayangkan Anda menyisihkan Rp1 juta per bulan ke reksa dana indeks selama lima bulan, dengan harga unit Rp100, Rp80, Rp60, Rp80, lalu kembali Rp100. Anda mendapat 10.000, 12.500, sekitar 16.667, 12.500, dan 10.000 unit, total sekitar 61.667 unit untuk modal Rp5 juta. Saat harga kembali Rp100, nilainya sekitar Rp6,17 juta, atau untung sekitar 23%, padahal harganya hanya kembali ke titik awal. Catatannya: ini hanya bekerja jika asetnya memang pulih, dan itulah sebabnya cicilan rutin cocok untuk indeks yang terdiversifikasi, bukan untuk saham atau koin spekulatif.
Musuh Terbesar: Pikiran Kita Sendiri
Data di atas menunjukkan bahwa yang paling sering merusak hasil investasi bukan pasar, melainkan keputusan kita saat panik.
- Jual panik. Rasa sakit kehilangan uang secara psikologis terasa jauh lebih berat daripada senangnya mendapat untung dengan jumlah yang sama. Ketika semua merah, dorongan untuk “menghentikan rasa sakit” sangat kuat. Investor yang menjual pada Oktober 2008 atau Maret 2020 adalah contoh nyatanya.
- Menambah posisi sembarangan (averaging down tanpa analisis). Membeli lagi saat harga turun bisa cerdas untuk indeks yang terdiversifikasi, tetapi berbahaya untuk saham atau koin yang turun karena memang ada masalah. “Sudah turun 70%, pasti sudah murah” adalah kalimat yang mendahului banyak kerugian total. Turun 70% masih bisa turun 70% lagi.
- Bias “kali ini berbeda”. Sebagian orang menganggap pasar tidak akan pernah pulih. Sebagian lagi yakin pemulihan pasti cepat seperti 2020. Keduanya berbahaya karena mendorong keputusan ekstrem.
- Mengejar balik kerugian. Setelah rugi, banyak orang tergoda mengambil risiko lebih besar untuk “balik modal” lebih cepat, misalnya pindah ke koin kecil, trading harian, atau menawarkan diri ke “mentor” investasi. Ini pola klasik yang dimanfaatkan penipu.
Buku klasik Benjamin Graham yang kami ulas dalam pelajaran dari The Intelligent Investor menggambarkan pasar sebagai “Mr. Market”, mitra bisnis yang suasana hatinya naik turun. Saat ia panik dan menawarkan harga murah, Anda tidak wajib menjual kepadanya. Anda juga tidak wajib membeli. Keputusan seharusnya berasal dari rencana Anda sendiri, bukan dari suasana hatinya.
Jadi, Simpan Uang di Mana Sekarang?
Tidak ada satu jawaban untuk semua orang. Pertanyaan yang lebih tepat adalah: kapan uang ini akan Anda butuhkan, dan seberapa besar penurunan yang sanggup Anda tanggung tanpa menjualnya? Berikut kerangka berdasarkan kebutuhan.
Dana Darurat: Aman dan Bisa Dicairkan Cepat
Dana darurat idealnya 3 sampai 6 bulan pengeluaran (lebih banyak jika penghasilan Anda tidak tetap). Tempatnya harus aman dan mudah dicairkan, bukan yang imbal hasilnya paling tinggi.
- Tabungan dan deposito di bank yang dijamin LPS. LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, dengan syarat bunga simpanan tidak melebihi Tingkat Bunga Penjaminan (TBP). TBP untuk simpanan rupiah di bank umum saat ini 3,75% dan untuk BPR 6,25%, berlaku hingga 31 Januari 2027. Deposito dengan bunga di atas TBP, misalnya promo 7% sampai 9% di sebagian bank digital, berisiko tidak dijamin jika banknya bermasalah. Jika total simpanan Anda di atas Rp2 miliar, sebar ke beberapa bank.
- Reksa dana pasar uang. Berisi deposito dan surat utang jangka pendek, sangat jarang turun nilainya, dan bisa dicairkan dalam beberapa hari kerja. Perlu dicatat, reksa dana tidak dijamin LPS. Pilih yang dikelola manajer investasi terdaftar di OJK dan dijual lewat agen penjual resmi.
- SBN ritel lebih cocok sebagai lapisan kedua dana darurat, bukan lapisan pertama, karena pencairannya mengikuti jadwal tertentu (lihat di bawah).
Tujuan 1–3 Tahun: Utamakan Kepastian
Untuk uang muka rumah, biaya nikah, atau biaya sekolah yang sudah jelas waktunya, pilihan yang lebih tepat adalah instrumen dengan nilai pokok yang stabil.
- Deposito dengan tenor yang disesuaikan dengan kapan uang dibutuhkan, tetap memperhatikan batas TBP.
- SBN ritel. Sukuk Tabungan ST017 sedang ditawarkan hingga 2 Desember 2026 pukul 12.00 WIB dengan kupon mengambang yang punya batas bawah: minimal 6,95% untuk tenor 2 tahun dan 7,05% untuk tenor 4 tahun, dibayar bulanan. Pembelian mulai Rp1 juta. Karena kuponnya mengacu pada BI-Rate, kupon bisa naik jika BI-Rate naik lagi, tetapi tidak turun di bawah batas minimal. Pokoknya dijamin negara. ST017 tidak bisa diperdagangkan di pasar sekunder, tetapi menyediakan fasilitas pencairan awal sebagian sesuai ketentuan penerbitannya. Pastikan Anda membaca memorandum informasinya di mitra distribusi resmi.
- Reksa dana pendapatan tetap. Bisa memberi imbal hasil lebih tinggi daripada deposito, tetapi ada risiko harga: ketika suku bunga naik, harga obligasi di dalamnya turun, sehingga nilai unit bisa turun dalam jangka pendek. Lebih cocok untuk horizon 2 sampai 3 tahun ke atas, bukan untuk uang yang mungkin dibutuhkan bulan depan.
Jangka Panjang 5 Tahun ke Atas: Di Sinilah Penurunan Menjadi Peluang
Untuk dana pensiun atau tujuan jauh, penurunan pasar seperti sekarang justru bisa menjadi kesempatan membeli dengan harga lebih murah, asalkan dilakukan dengan disiplin.
- Reksa dana indeks atau ETF saham yang terdiversifikasi, dicicil rutin setiap bulan. Dengan cara ini Anda tidak perlu menebak titik terendah. Ingat, risiko spesifik Indonesia saat ini, termasuk ancaman penurunan status oleh MSCI yang keputusan finalnya dijadwalkan paling lambat Juni 2027, membuat diversifikasi makin penting. Sebagian investor menambah porsi reksa dana yang berinvestasi di pasar global sebagai penyeimbang.
- Emas sebagai porsi pelindung, misalnya 5% sampai 15% dari portofolio. Emas sedang turun, tetapi fungsinya bukan untuk cepat kaya, melainkan melindungi dari skenario terburuk seperti rupiah yang ambruk tahun 1998. Perhatikan selisih harga beli dan jual kembali: pada 21 November, emas Antam dijual Rp2.495.000 tetapi buyback-nya Rp2.095.000. Artinya jika Anda membeli hari itu dan langsung menjualnya kembali, Anda rugi sekitar 16%. Emas fisik hanya masuk akal untuk jangka panjang. Pertanyaan apakah sekarang saat yang tepat membeli emas, atau lebih baik menunggu, kami bahas tersendiri dalam artikel soal harga emas yang turun ke level terendah.
- Properti juga bisa menjadi bagian aset jangka panjang, tetapi kurang likuid dan biasanya melibatkan utang. Perbandingannya dengan saham ada di Real Estat vs Saham: Matematika Uang yang Sesungguhnya.
Kripto: Hanya Uang yang Siap Hilang
Kripto bukan aset terlarang, tetapi perilakunya pekan ini mengingatkan bahwa ia tidak berfungsi sebagai tempat berlindung. Jika Anda tetap ingin memilikinya:
- Porsi kecil. Banyak perencana keuangan menyarankan tidak lebih dari beberapa persen portofolio, dan hanya dari uang yang jika hilang seluruhnya tidak mengubah hidup Anda.
- Utamakan aset besar dan likuid. Koin kecil jauh lebih rentan jatuh ke nol.
- Gunakan platform berizin. Sejak Januari 2025, pengawasan aset kripto beralih dari Bappebti ke OJK, dan kripto kini diperlakukan sebagai aset keuangan digital. Hingga September 2026, OJK mencatat 28 Pedagang Aset Keuangan Digital (PAKD) berizin. Satgas PASTI telah menghentikan 228 PAKD ilegal hingga Mei 2026. Cek daftar resmi di situs OJK sebelum menyetor dana.
- Hindari leverage dan produk berjangka. Likuidasi US$2,7 miliar dalam sehari pekan ini adalah contoh nyata mengapa.
Contoh Alokasi Ilustratif per Profil
Tabel di bawah ini adalah ilustrasi untuk membantu berpikir, bukan rekomendasi untuk Anda. Persentase dihitung dari dana investasi setelah dana darurat terpenuhi dan utang berbunga tinggi lunas. Sesuaikan dengan usia, penghasilan, tanggungan, dan tujuan Anda.
| Komponen | Konservatif | Moderat | Agresif |
|---|---|---|---|
| Deposito, reksa dana pasar uang, SBN ritel | 60% | 30% | 10% |
| Reksa dana pendapatan tetap / obligasi | 20% | 20% | 15% |
| Reksa dana indeks / saham (domestik dan global) | 10% | 35% | 60% |
| Emas | 10% | 12% | 10% |
| Kripto (opsional) | 0% | 0–3% | 0–5% |
Kuncinya ada pada penyeimbangan ulang (rebalancing). Setelah penurunan seperti sekarang, porsi saham Anda kemungkinan sudah menyusut di bawah target. Penyeimbangan ulang berarti menambah porsi yang turun, misalnya lewat setoran baru, dan bukan sebaliknya. Lakukan berdasarkan jadwal, misalnya setiap enam bulan, atau saat porsi menyimpang lebih dari 5 poin persentase dari target, bukan berdasarkan berita harian.
Sebelum Berinvestasi: Bereskan Fondasinya
- Lunasi utang berbunga tinggi. Pinjaman daring, paylater, dan tunggakan kartu kredit bisa berbunga jauh di atas imbal hasil investasi mana pun. Melunasinya adalah “investasi” dengan hasil pasti. Panduannya ada di Cara Keluar dari Jerat Pinjol dan Paylater.
- Bangun dana darurat 3 sampai 6 bulan pengeluaran.
- Pastikan proteksi dasar, terutama asuransi kesehatan, supaya satu musibah tidak memaksa Anda menjual investasi di harga terendah.
- Tetapkan tujuan dan tenggat untuk setiap pos uang. Uang tanpa tujuan cenderung dipakai untuk spekulasi.
- Baru setelah itu berinvestasi sesuai profil risiko, dengan cicilan rutin.
Menjelang tahun baru, ini saat yang pas untuk menyusun ulang semuanya. Langkah demi langkahnya ada di Cara Menyusun Rencana Keuangan 2027. Jika Anda lebih suka bekerja dengan lembar kerja yang sudah jadi untuk anggaran, dana darurat, dan target investasi, Anda bisa memakai Planner Keuangan 2027 dari Planetbiz.
Checklist: Yang Perlu Dilakukan Minggu Ini
- Petakan uang Anda per tujuan. Tulis berapa yang dibutuhkan dalam 1 tahun, 1–3 tahun, dan 5 tahun ke atas. Pastikan uang jangka pendek tidak berada di saham, emas, atau kripto.
- Cek dana darurat. Apakah cukup 3 sampai 6 bulan pengeluaran, dan apakah ditempatkan di bank yang dijamin LPS dengan bunga tidak di atas TBP?
- Periksa utang. Apakah ada posisi margin, pinjaman, atau paylater yang bisa memaksa Anda menjual? Kurangi risiko itu lebih dulu.
- Tinjau isi portofolio, bukan hanya angkanya. Pisahkan aset yang turun karena pasar (indeks, emas) dari aset yang turun karena masalahnya sendiri (saham dengan fundamental memburuk, token yang proyeknya mati).
- Jika ingin membeli, cicil. Pertimbangkan ST017 sebelum 2 Desember untuk porsi aman, dan lanjutkan cicilan rutin reksa dana indeks untuk porsi jangka panjang.
- Kurangi frekuensi melihat harga. Memantau portofolio tiap jam hanya memperbesar dorongan bertindak impulsif.
Yang Sebaiknya Tidak Dilakukan
- Jangan jual panik aset jangka panjang yang sehat hanya karena harganya merah hari ini. Sejarah 2008 dan 2020 menunjukkan titik paling menakutkan sering dekat dengan titik terendah.
- Jangan pakai pinjol, paylater, atau kartu kredit untuk “beli di bawah”. Bunga pinjaman harian bisa menggerus seluruh potensi keuntungan, dan pasar bisa turun lebih jauh sebelum pulih.
- Jangan menaruh semua uang di satu aset, termasuk emas. Emas pun bisa turun 37% dari puncaknya seperti sekarang.
- Jangan mengejar deposito berbunga tinggi tanpa mengecek TBP, dan jangan tergiur “deposito” atau “investasi” di luar bank dan lembaga berizin.
- Waspadai penipuan yang memanfaatkan momen panik. Modus yang sering muncul saat pasar jatuh: “mentor” di grup Telegram atau WhatsApp yang menjanjikan “balik modal” cepat, robot trading dengan imbal hasil tetap, aplikasi kripto tiruan, penawaran “emas murah di bawah harga pasar”, hingga penipuan yang memakai suara atau video tokoh terkenal hasil AI. Prinsipnya sederhana: janji imbal hasil tinggi, pasti, dan cepat hampir selalu tanda bahaya. Cek legalitasnya ke OJK sebelum menyetor uang.
- Jangan mengubah strategi jangka panjang berdasarkan satu minggu berita. Jika strategi Anda memang perlu diubah, biasanya karena tujuan atau kondisi hidup Anda berubah, bukan karena harga.
Penutup
Minggu ketika saham, emas, dan kripto turun bersamaan memang menakutkan, tetapi bukan hal baru. Pada 2008 dan Maret 2020, pola yang sama terjadi: investor membutuhkan uang tunai, menjual apa saja, lalu pasar perlahan menemukan pijakannya. Yang membedakan mereka yang pulih dan yang rugi permanen hampir tidak pernah soal kecerdasan menebak titik terendah. Bedanya ada pada hal-hal yang membosankan: punya dana darurat, tidak berutang untuk berinvestasi, memilih aset yang punya nilai dasar, dan cukup sabar menunggu.
“Hold and wait” bukan mantra ajaib. Ia adalah strategi yang hanya bekerja jika disiapkan sebelum badai datang. Jika minggu ini membuat Anda sadar bahwa fondasinya belum siap, itu justru pelajaran paling berharga dari penurunan kali ini. Perbaiki fondasinya sekarang, sambil pasar masih bergejolak, supaya krisis berikutnya, yang pasti akan datang, tidak lagi memaksa Anda menjual di harga terendah.
Disclaimer: Artikel ini bersifat edukasi dan informasi umum, bukan nasihat investasi atau rekomendasi untuk membeli atau menjual aset tertentu. Data harga dapat berubah dengan cepat dan dapat berbeda antarsumber karena perbedaan waktu pencatatan. Kinerja masa lalu tidak menjamin hasil di masa depan. Contoh alokasi di atas adalah ilustrasi. Pertimbangkan kondisi keuangan Anda sendiri dan bila perlu berkonsultasilah dengan perencana keuangan berlisensi sebelum mengambil keputusan.
Sumber
- Kontan: IHSG Melemah 0,92% ke 5.146 pada Jumat (20/11)
- Okezone: Rupiah Ditutup Melemah ke Rp18.270 per Dolar AS (20 November 2026)
- Bank Indonesia: BI-Rate Naik 25 bps menjadi 6,00% (Siaran Pers, 18 November 2026)
- Bisnis.com: IHSG Cetak ATH Baru ke 9.134 (20 Januari 2026)
- Katadata: Menilik Krisis IHSG 1998, 2008 hingga Covid-19, Berapa Lama Bursa RI Bisa Pulih?
- Liputan6: Harga Emas Hari Ini Anjlok Tersengat Aksi Jual Saham AI
- Mediakompeten: Harga Emas Dunia Anjlok pada 20 November 2026
- Liputan6: Harga Emas Antam 20 November 2026 Kembali Lesu, Buyback Tersungkur Rp78 Ribu
- Kompas: Harga Emas Antam Hari Ini 21 November 2026 Turun, Buyback Anjlok Rp50.000
- Antara: Harga Emas Antam Sabtu (21/11/2026) Turun Rp5.000 Jadi Rp2,495 Juta per Gram
- Nasdaq: What Was the Highest Price for Gold?
- Kitco/Reuters: Gold Nears $5,600 as Safe-Haven Rush Intensifies (29 Januari 2026)
- FXStreet: Risk-Off Sell-Off Hits Bitcoin, Gold and Equities as Fed Hike Bets Build
- 24/7 Wall St.: Bitcoin Crashes Below $56,000 as $2.7 Billion Crypto Liquidation Wipes Out Traders
- Business Today: Bitcoin Below $57,000, How 55% Slump from Record High Stacks Up Against Every Major Crypto Winter
- The Block: Ethereum Hits Fresh All-Time High (Agustus 2025)
- CNBC Indonesia: Pelajaran dari Krisis 1998
- detikFinance: Rupiah Pernah Nyaris Tak Berharga, Ekonomi RI Porak-poranda
- Databoks: Interest Rates Soared to 70% During the 1998 Monetary Crisis
- Yale Journal of Financial Crises: Indonesia’s Blanket Guarantee (1998)
- Bareksa: Saat Krisis, Harga Emas Bisa Naik atau Anjlok? Ini Faktanya
- detikFinance: IHSG 2008 Antiklimaks
- CNBC Indonesia: Black Wednesday, Bayangan Panik 10 Tahun Lalu
- JPNN: Dana Jaminan Simpanan Naik Menjadi Rp2 M (2008)
- detikFinance: IHSG Cetak Rekor Baru (April 2010)
- Liputan6: IHSG Kembali Tembus Rekor (September 2014)
- Kontan: IHSG Sudah Terseret Turun 20% (2013)
- Bisnis.com: Bursa Asia Bangkit, IHSG Masih Terkapar di Zona Merah (24 Maret 2020)
- Bisnis.com: IHSG Tancap Gas hingga Tembus 6.300 (11 Januari 2021)
- Al Jazeera: Gold’s Worst Week Since 1983 (Maret 2020)
- CEPR VoxEU: The Influence of the COVID-19 Pandemic on Safe Haven Assets
- ETF.com: March Market Madness Unprecedented
- Al Jazeera: Gold Surges Past $2,000 an Ounce for the First Time
- The Block: Bitcoin Plunged 65% in 2022 as Terra, FTX Went Up in Flames
- NPR: 2022 Was the Year Crypto Came Crashing Down to Earth
- The Block: Bitcoin Breaks Above Previous All-Time High of $69,000 After 846 Days
- Wikipedia: IDX Composite (data penutupan tahunan)
- Kontan: LPS Pertahankan Tingkat Bunga Penjaminan 3,75% hingga Januari 2027
- Bisnis.com: SBN Ritel ST017 Kupon 6,95% dan 7,05%, Cek Simulasi Imbal Hasil per Bulan
- Bareksa: Sukuk Tabungan ST017, Jadwal dan Ketentuannya
- Kontan: OJK Catat Kini Ada 28 Pedagang Aset Keuangan Digital
- Tirto: OJK Perkuat Pengawasan Aset Kripto, 228 Platform Ilegal Disetop
- Infobank: Investasi Ilegal Rugikan Masyarakat Rp142 Triliun