Rabu, 11 November 2026. Ulasan ini disusun dari teks asli buku (edisi 1926), riwayat penulis, dan catatan sejarah penerbitannya. Sumber lengkap ada di bagian akhir.
Hampir seratus tahun lalu, seorang pengusaha peta di Denver, Amerika Serikat, menulis serangkaian pamflet tipis tentang cara menabung. Ia tidak memakai grafik, rumus, atau istilah keuangan. Ia bercerita tentang pedagang unta, pembuat kereta, pemberi pinjaman, dan budak di kota kuno Babilonia, ribuan tahun sebelum Masehi.
Pamflet-pamflet itu dibagikan bank dan perusahaan asuransi kepada nasabah mereka. Kemudian kisah-kisah itu dihimpun menjadi buku: The Richest Man in Babylon, karya George S. Clason. Hari ini, buku itu masih dicetak ulang, diterjemahkan ke puluhan bahasa, dan sering disebut sebagai “nenek moyang” semua buku keuangan pribadi modern.
Prinsip-prinsip yang kini diajarkan Dave Ramsey, Ramit Sethi, dan Morgan Housel, seperti sisihkan dulu sebelum belanja, kendalikan pengeluaran, investasikan dengan bijak, dan jauhi janji untung cepat, sudah dirumuskan dengan sederhana di buku ini. Planetbiz mengulasnya secara lengkap.
Sekilas tentang Buku
- Judul: The Richest Man in Babylon
- Penulis: George Samuel Clason
- Asal-usul: serangkaian pamflet tentang hemat dan menabung yang mulai ditulis sekitar 1926, dibagikan lewat bank, perusahaan investasi, dan asuransi. Pamflet itu kemudian dihimpun menjadi buku.
- Tebal: tipis, sekitar 150–200 halaman tergantung edisi
- Bahasa: Inggris. Gramedia mencantumkan beberapa edisi dengan deskripsi berbahasa Indonesia, dan versi digital berbahasa Indonesia juga tersedia di sejumlah platform buku audio dan e-book.
- Status: di Amerika Serikat, karya yang terbit pada 1926 sudah menjadi domain publik sejak 2022. Itu sebabnya banyak penerbit kini mencetak edisinya sendiri.
Menurut sejumlah penerbit, buku ini telah terjual lebih dari dua juta eksemplar dalam puluhan bahasa. Angka sebenarnya kemungkinan jauh lebih besar, mengingat banyaknya edisi dari berbagai penerbit selama hampir satu abad.
Siapa George S. Clason?
George Samuel Clason lahir pada 7 November 1874 di Louisiana, Missouri, dan meninggal pada 1957. Ia bukan bankir atau ekonom, melainkan pengusaha. Pada awal 1900-an ia mendirikan Clason Map Company di Denver, yang pada 1923 menerbitkan atlas jalan pertama untuk Amerika Serikat dan Kanada. Perusahaan itu tidak bertahan melewati Depresi Besar.
Ironisnya, penulis buku tentang cara menjadi kaya ini pernah merasakan bisnisnya runtuh. Namun ajarannya bertahan jauh lebih lama daripada perusahaannya.
Mengapa Babilonia?
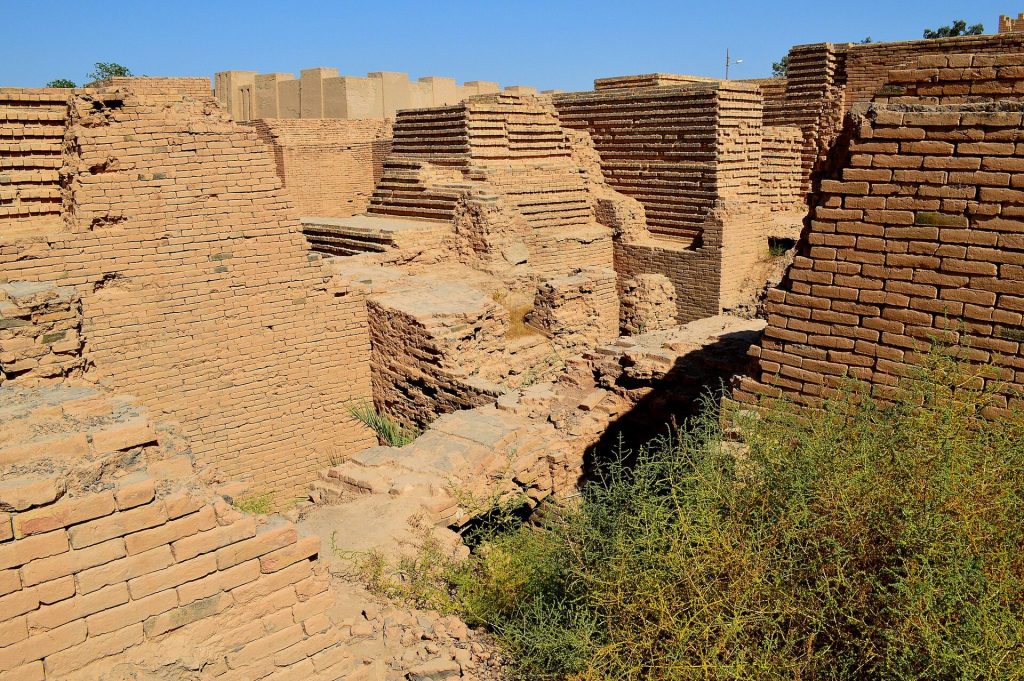
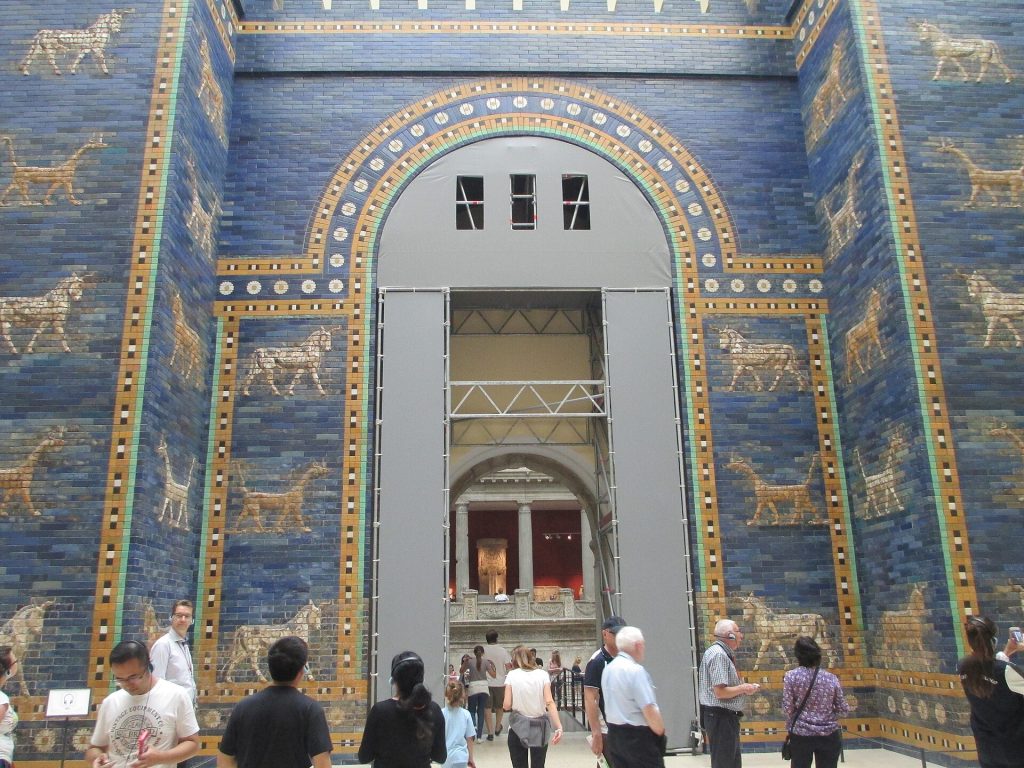
Clason memilih Babilonia sebagai latar karena kota kuno di tepi Sungai Efrat, di wilayah yang kini menjadi Irak, dikenal sebagai salah satu kota terkaya di dunia kuno. Menurut Clason, Babilonia tidak punya hutan, tambang, atau sumber daya alam melimpah. Kekayaannya dibangun oleh kecerdikan penduduknya dalam berdagang dan mengelola uang.
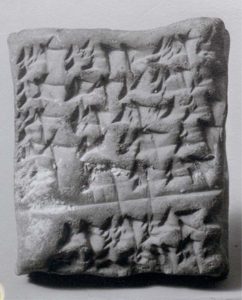
Babilonia juga memiliki catatan keuangan tertua yang diketahui manusia. Ribuan lempeng tanah liat bertulisan paku (kuneiform) mencatat pinjaman, bunga, kontrak, dan transaksi dagang. Dengan latar ini, Clason seolah berkata: prinsip mengelola uang bukan hal baru. Prinsip itu sudah berlaku ribuan tahun dan akan terus berlaku.
Kisah Pembuka: Dua Sahabat yang Bertanya-tanya
Buku dibuka dengan Bansir, pembuat kereta, dan sahabatnya Kobbi, seorang pemusik. Keduanya sudah bekerja keras bertahun-tahun, tetapi dompet mereka tetap kosong. Mereka heran: mengapa teman masa kecil mereka, Arkad, kini menjadi orang terkaya di Babilonia, padahal dulu mereka mulai dari titik yang sama?
Mereka memutuskan menemui Arkad dan bertanya langsung. Jawaban Arkad menjadi inti seluruh buku.
Rahasia Arkad: “Sebagian dari Penghasilanmu Adalah Milikmu”
Arkad bercerita bahwa saat muda ia bekerja sebagai juru tulis pengukir lempeng tanah liat. Suatu hari, seorang pemberi pinjaman kaya bernama Algamish membagikan rahasianya kepada Arkad:
“Sebagian dari semua yang kau peroleh adalah milikmu untuk kau simpan.”
Maksudnya, kebanyakan orang membayar semua orang lain, seperti penjual roti, penjahit, dan pemilik rumah sewa, tetapi lupa membayar diri sendiri. Algamish menyarankan Arkad menyisihkan tidak kurang dari sepersepuluh dari setiap penghasilan sebelum membelanjakan apa pun.
Arkad mencoba, tetapi melakukan kesalahan pertamanya. Ia menitipkan tabungannya kepada Azmur, seorang pembuat batu bata, untuk membeli permata dari pedagang Fenisia. Permata itu ternyata kaca palsu. Algamish menegurnya: mengapa mempercayakan uang kepada pembuat batu bata untuk urusan permata? Mintalah nasihat dari orang yang ahli di bidangnya.
Setelah belajar dari kesalahan, Arkad terus menyisihkan sepersepuluh, menginvestasikannya dengan hati-hati, dan membiarkan hasilnya ikut bekerja. Perlahan, kekayaannya tumbuh. Pelajaran Arkad sangat sederhana: kekayaan, seperti pohon, tumbuh dari benih kecil. Semakin cepat benih ditanam, semakin cepat pohon tumbuh.
Tujuh Obat untuk Dompet yang Kempis
Bagian paling terkenal dari buku ini adalah “The Seven Cures for a Lean Purse”, tujuh obat untuk dompet yang kempis. Dalam kisahnya, raja Babilonia yang prihatin melihat rakyatnya miskin meminta Arkad mengajarkan rahasianya kepada seratus orang terpilih, yang kemudian menyebarkannya ke seluruh kota.
Obat 1: Mulailah Menggemukkan Dompetmu
Untuk setiap sepuluh koin yang masuk, keluarkan paling banyak sembilan. Sisihkan satu, sepersepuluh penghasilan, sebelum belanja apa pun. Arkad menegaskan, hidup dengan sembilan per sepuluh penghasilan ternyata tidak terasa lebih berat daripada dengan seluruhnya.
Obat 2: Kendalikan Pengeluaranmu
Arkad mengingatkan bahwa apa yang kita sebut “kebutuhan” akan selalu tumbuh menyamai penghasilan, kecuali kita sengaja mengendalikannya. Ia menyarankan membuat anggaran: bedakan kebutuhan dari keinginan, dan pangkas keinginan yang tidak penting. Anggaran bukan untuk mengekang, melainkan untuk memastikan uang dipakai untuk hal yang benar-benar berarti.
Obat 3: Lipat Gandakan Emasmu
Tabungan yang hanya disimpan tidak akan tumbuh. Arkad mengajarkan agar uang dipekerjakan: diinvestasikan sehingga menghasilkan, lalu hasilnya ikut diinvestasikan kembali. Inilah prinsip bunga majemuk, yang ia gambarkan seperti budak-budak emas yang terus bekerja dan melahirkan emas baru.
Obat 4: Lindungi Hartamu dari Kerugian
Prinsip pertama investasi adalah keamanan modal. Jangan tergiur keuntungan besar yang berisiko kehilangan pokok. Sebelum berinvestasi, mintalah nasihat orang yang berpengalaman, seperti pelajaran Arkad dari kasus permata palsu.
Obat 5: Jadikan Tempat Tinggalmu Investasi yang Menguntungkan
Arkad mendorong setiap orang memiliki rumah sendiri. Selain lebih tenang dan bermartabat, uang yang tadinya dibayarkan sebagai sewa bisa dialihkan untuk membangun aset sendiri.
Obat 6: Pastikan Penghasilan untuk Masa Depan
Setiap orang akan menua, dan setiap keluarga bisa kehilangan pencari nafkah. Arkad menyarankan menyiapkan penghasilan untuk hari tua dan perlindungan bagi keluarga. Dalam bahasa modern, ini adalah dana pensiun dan asuransi.
Obat 7: Tingkatkan Kemampuanmu Menghasilkan
Obat terakhir sering terlupakan: terus belajar dan menjadi lebih ahli. Semakin terampil seseorang di bidangnya, semakin besar penghasilannya. Arkad juga menekankan tanggung jawab: bayar utang secepat mungkin, rawat keluarga, dan hargai diri sendiri.
Lima Hukum Emas
Bagian lain yang sangat terkenal adalah “The Five Laws of Gold”. Dalam ceritanya, Kalabab, seorang pemimpin kafilah dagang, menceritakan kisah Nomasir, putra Arkad. Sebelum mewarisi kekayaan, Nomasir diuji: ia diberi sekantong emas dan lempeng tanah liat berisi lima hukum emas, lalu diminta pergi merantau selama sepuluh tahun.
Nomasir kehilangan emasnya dengan cepat, sekali di meja judi dan pacuan kuda, sekali lagi lewat kongsi dagang dengan orang yang tidak jujur. Baru setelah memahami dan mematuhi lima hukum itu, ia berhasil membangun kekayaan sendiri. Kelima hukum tersebut, dalam bahasa sederhana:
- Emas datang dengan senang hati dan dalam jumlah yang terus bertambah kepada orang yang menyisihkan tidak kurang dari sepersepuluh penghasilannya untuk masa depan dirinya dan keluarganya.
- Emas bekerja dengan rajin bagi pemilik bijak yang menemukan cara menguntungkan untuk mempekerjakannya, berlipat ganda seperti ternak di padang.
- Emas bertahan dalam perlindungan pemilik yang berhati-hati, yang menginvestasikannya atas nasihat orang-orang yang ahli mengelolanya.
- Emas lepas dari tangan orang yang menginvestasikannya pada bisnis atau tujuan yang tidak ia pahami, atau yang tidak disetujui orang-orang yang ahli.
- Emas lari dari orang yang memaksanya menghasilkan keuntungan mustahil, yang mengikuti bujukan para penipu, atau yang mempercayakannya pada ketidakpengalaman dan angan-angannya sendiri.
Hukum keempat dan kelima terasa sangat relevan di Indonesia hari ini. Investasi bodong, robot trading ilegal, skema Ponzi berkedok arisan, dan janji keuntungan pasti setiap bulan adalah wujud modern dari “bujukan para penipu” yang diperingatkan Clason hampir seabad lalu.
Kisah-Kisah Lain yang Sarat Pelajaran
Dewi Keberuntungan
Dalam satu kisah, sekelompok orang berdiskusi tentang keberuntungan. Kesimpulannya: keberuntungan bukan soal judi atau nasib, melainkan soal menangkap peluang. Musuh terbesar keberuntungan adalah menunda-nunda. Banyak orang melihat peluang, tetapi ragu dan menunggu, sampai peluang itu hilang. Keberuntungan datang kepada mereka yang bertindak.
Pemberi Pinjaman Emas dari Babilonia
Rodan, seorang pembuat tombak, mendapat hadiah lima puluh keping emas dari raja. Kerabat dan kenalan berdatangan meminta pinjaman, dan Rodan bingung. Ia meminta nasihat Mathon, seorang pemberi pinjaman. Mathon menunjukkan kotak berisi jaminan-jaminan pinjamannya dan menjelaskan siapa yang layak dipinjami dan siapa yang tidak. Pesannya: berhati-hatilah meminjamkan uang, bahkan kepada keluarga, dan pinjamkan hanya kepada orang yang punya kemampuan membayar. Mathon merangkumnya dengan kalimat yang terkenal: “Lebih baik sedikit hati-hati daripada penyesalan besar.”
Tembok Babilonia
Kisah singkat tentang Banzar, prajurit tua yang menjaga gerbang ketika Babilonia diserang. Tembok kota yang kokoh melindungi penduduk dari musuh. Pesannya: setiap orang membutuhkan “tembok” untuk melindungi diri dan keluarganya dari musibah, yaitu tabungan, asuransi, dan investasi yang aman.
Pedagang Unta dari Babilonia
Kisah ini paling menyentuh dan paling relevan bagi orang yang terlilit utang. Tarkad, seorang pemuda yang terjerat utang dan kelaparan, bertemu Dabasir, pedagang unta kaya. Dabasir bercerita bahwa dulu ia juga terlilit utang karena gaya hidup di luar kemampuannya, sampai kabur dari kota, menjadi perampok, dan akhirnya dijual sebagai budak.
Sebagai budak, ia menyadari perbedaan antara jiwa budak dan jiwa orang merdeka. Orang yang berjiwa merdeka akan menghadapi utangnya dan membayarnya, bukan lari. Dabasir lalu melarikan diri dan kembali ke Babilonia untuk melunasi semua utangnya. Kalimatnya yang terkenal: “Di mana ada tekad, di situ jalan dapat ditemukan.”
Lempeng Tanah Liat dari Babilonia: Rencana 70-20-10
Dalam bab ini, kisah berpindah ke masa modern. Seorang arkeolog menerjemahkan lempeng-lempeng tanah liat berisi rencana Dabasir untuk melunasi utang. Ia dan istrinya, yang juga terlilit utang, lalu mencoba menerapkan rencana itu dan berhasil. Rencananya:
- Sepersepuluh (10 persen) dari penghasilan disimpan sebagai milik sendiri.
- Dua persepuluh (20 persen) dibagi secara adil kepada semua pemberi utang sampai lunas.
- Tujuh persepuluh (70 persen) dipakai untuk kebutuhan hidup.
Yang menarik, rencana ini tidak meminta orang berhenti menabung saat melunasi utang, berbeda dengan pendekatan Dave Ramsey. Dabasir juga menekankan kejujuran: temui para pemberi utang, jelaskan rencananya, dan bayar secara rutin meski sedikit demi sedikit.
Simulasi Rencana Dabasir dalam Rupiah
Misalkan Budi berpenghasilan bersih Rp8 juta per bulan dan punya utang total Rp24 juta: pinjaman ke kerabat Rp6 juta, tagihan kartu kredit Rp8 juta, dan cicilan barang elektronik Rp10 juta. Dengan rencana Dabasir, setiap bulan ia membagi penghasilannya:
- Rp800 ribu (10 persen) masuk tabungan, tidak boleh diganggu.
- Rp1,6 juta (20 persen) untuk utang, dibagi proporsional ke tiap pemberi utang sesuai besar utangnya: sekitar Rp400 ribu ke kerabat, Rp530 ribu ke kartu kredit, dan Rp670 ribu ke cicilan elektronik.
- Rp5,6 juta (70 persen) untuk seluruh kebutuhan hidup.
Tanpa memperhitungkan bunga, utang Rp24 juta akan lunas dalam sekitar 15 bulan. Bunga kartu kredit dan cicilan dalam kenyataannya akan memperpanjang waktunya, sehingga ada baiknya menegosiasikan keringanan atau restrukturisasi. Di akhir periode itu, Budi tidak hanya bebas utang, tetapi juga sudah memiliki tabungan sekitar Rp12 juta. Setelah utang lunas, porsi 20 persen bisa dialihkan menjadi investasi, sehingga Budi kini menyisihkan 30 persen penghasilan untuk masa depannya.
Kekuatan rencana ini ada pada keseimbangannya. Pemberi utang mendapat pembayaran yang pasti dan adil, keluarga tetap bisa hidup layak, dan yang paling penting, kebiasaan menabung terbentuk sejak hari pertama. Rasa memiliki tabungan sendiri, sekecil apa pun, memberi semangat untuk terus bertahan sampai utang lunas.
Orang Paling Beruntung di Babilonia
Kisah penutup menceritakan Sharru Nada, saudagar kaya yang dulunya budak. Ia membimbing Hadan Gula, cucu sahabatnya yang malas dan suka bergaya. Sharru Nada menceritakan bagaimana ia dan kakek Hadan Gula, Arad Gula, keluar dari perbudakan berkat kecintaan pada kerja keras. Kerja, kata Sharru Nada, adalah sahabat terbaik yang pernah ia miliki. Kerja membuka jalan menuju kebebasan, kepercayaan, dan kekayaan.
Mengapa Buku Ini Bertahan Hampir Seratus Tahun?
- Sederhana dan mudah diingat. “Sisihkan sepersepuluh” adalah nasihat yang bisa dipahami anak sekolah sekalipun.
- Berbentuk cerita. Manusia lebih mudah mengingat kisah daripada rumus. Kisah Arkad dan permata palsu jauh lebih membekas daripada penjelasan tentang diversifikasi.
- Prinsipnya abadi. Inflasi, saham, dan aplikasi investasi belum ada di zaman Babilonia, bahkan di zaman Clason menulis. Prinsipnya tetap berlaku: bayar diri sendiri dulu, kendalikan pengeluaran, investasikan dengan bijak, lindungi modal, waspadai penipu.
- Tipis. Buku ini bisa selesai dibaca dalam satu atau dua sore.
Kritik dan Keterbatasan
- Latar sejarah tidak akurat. Babilonia dalam buku ini adalah Babilonia imajinatif, bukan rekonstruksi sejarah. Nama, adat, dan sistem ekonominya banyak yang dikarang.
- Bahasa kuno. Gaya bahasa yang meniru “bahasa zaman dulu” bisa terasa kaku bagi pembaca modern, terutama di edisi bahasa Inggris aslinya.
- Kurang detail praktis. Buku ini tidak membahas instrumen investasi, pajak, atau cara memilih produk keuangan. Pembaca perlu melengkapinya dengan bacaan yang lebih teknis.
- Nilai-nilai zaman dulu. Beberapa bagian, seperti penggambaran perbudakan dan peran gender, mencerminkan pandangan zamannya dan perlu dibaca dengan konteks.
- Sepuluh persen mungkin tidak cukup. Untuk pensiun yang layak di era usia harapan hidup yang lebih panjang, banyak perencana keuangan kini menyarankan menabung lebih dari 10 persen. Namun sebagai langkah awal, sepersepuluh tetap target yang realistis.
Menerapkan Ajaran Babilonia di Indonesia
Prinsip-prinsip Arkad bisa langsung diterapkan dengan instrumen yang tersedia saat ini.
- Bayar diri sendiri dulu. Begitu gaji masuk, pindahkan minimal 10 persen ke rekening terpisah secara otomatis. Fitur transfer terjadwal di aplikasi bank memudahkan ini, persis seperti yang disarankan Ramit Sethi.
- Buat anggaran sederhana. Catat pengeluaran sebulan, lalu pisahkan kebutuhan dari keinginan.
- Pekerjakan uang Anda. Tempatkan tabungan di instrumen yang tumbuh, seperti reksa dana, Surat Berharga Negara ritel, deposito, atau saham untuk jangka panjang, sesuai profil risiko.
- Lindungi modal dan tanya ahlinya. Pastikan produk investasi terdaftar dan diawasi OJK. Jangan percayakan uang kepada “Azmur si pembuat batu bata”, yaitu orang yang bukan ahlinya, sekalipun ia teman atau kerabat.
- Waspadai janji untung mustahil. Imbal hasil tetap tinggi setiap bulan, skema member get member, atau “robot trading” adalah tanda bahaya. Cek legalitas di situs OJK atau hubungi kontak OJK 157.
- Siapkan rumah, pensiun, dan perlindungan. Rencanakan kepemilikan rumah, ikuti BPJS Ketenagakerjaan dan BPJS Kesehatan, serta pertimbangkan asuransi jiwa berjangka bagi yang punya tanggungan.
- Tingkatkan keahlian. Kursus, sertifikasi, atau keterampilan baru adalah investasi dengan imbal hasil paling pasti.
- Jika terlilit utang, coba rencana 70-20-10. Simpan 10 persen, bayar utang 20 persen, hidup dengan 70 persen. Bicarakan rencana ini secara terbuka dengan para pemberi pinjaman.
Apakah Buku Ini Layak Dibaca?
Sangat layak, terutama untuk:
- pemula yang belum pernah membaca buku keuangan sama sekali,
- remaja dan mahasiswa yang baru mulai punya penghasilan,
- orang tua yang ingin mengajarkan literasi keuangan kepada anak lewat cerita,
- siapa saja yang merasa bekerja keras tetapi dompetnya tetap kempis.
Jika Anda sudah membaca banyak buku keuangan, isinya mungkin terasa familier, karena memang banyak buku modern meminjam prinsip-prinsip ini. Namun membaca “sumber aslinya” tetap memberi kepuasan tersendiri, dan kisah-kisahnya mudah diceritakan ulang kepada keluarga.
Setelah buku ini, Anda bisa melanjutkan ke bacaan yang lebih modern, seperti The Art of Spending Money karya Morgan Housel untuk sisi psikologis uang.
Penutup
Hampir seratus tahun setelah ditulis, dan ribuan tahun setelah latar ceritanya, pesan The Richest Man in Babylon tetap sama: kekayaan tidak datang dari keberuntungan, warisan, atau trik cepat kaya. Kekayaan datang dari kebiasaan sederhana yang dijalankan dengan konsisten: sisihkan sebagian dari setiap penghasilan, kendalikan pengeluaran, biarkan uang bekerja, lindungi dari kerugian, dan terus tingkatkan kemampuan diri.
Bansir dan Kobbi pulang dari rumah Arkad dengan pemahaman baru. Mereka tidak lebih kaya hari itu, tetapi mereka tahu jalannya. Seperti kata Arkad, kekayaan seperti pohon yang tumbuh dari benih kecil. Waktu terbaik menanamnya adalah sekarang.
Sumber
- Goodreads: The Richest Man in Babylon
- Internet Archive: teks The Richest Man in Babylon
- Wikipedia: George Samuel Clason
- Penguin Random House: The Richest Man in Babylon
- Biblio: The Richest Man in Babylon, Original 1926 Edition
- Gramedia: The Richest Man in Babylon
- The Metropolitan Museum of Art: koleksi lempeng kuneiform Babilonia