Rabu, 11 November 2026. Ulasan ini disusun dari informasi penerbit, profil Ramit Sethi, sejumlah ulasan dan ringkasan independen, serta ulasan serial Netflix “How to Get Rich”. Sumber lengkap ada di bagian akhir.
Sebagian besar nasihat keuangan dimulai dengan larangan: jangan ngopi di kafe, jangan jajan, jangan beli barang yang tidak perlu. Ramit Sethi memulai dengan sesuatu yang berbeda. Prinsipnya yang paling terkenal berbunyi kurang lebih: belanjalah besar-besaran untuk hal yang Anda cintai, dan pangkas habis pengeluaran untuk hal yang tidak Anda pedulikan.
Mau kopi kekinian setiap hari? Silakan, asalkan tabungan dan investasi Anda sudah beres secara otomatis. Itulah inti buku I Will Teach You to Be Rich, salah satu buku keuangan pribadi paling laris bagi generasi milenial dan Gen Z. Bukunya dikemas sebagai program enam minggu, dan pesannya dirangkum di sampul: No Guilt. No Excuses. No BS. Tanpa rasa bersalah, tanpa alasan, tanpa omong kosong.
Jika Anda sudah membaca ulasan kami tentang The Total Money Makeover karya Dave Ramsey, buku Ramit adalah pasangan yang menarik. Keduanya sama-sama ingin pembacanya kaya, tetapi dengan gaya dan cara yang sangat berbeda.
Sekilas tentang Buku
- Judul: I Will Teach You to Be Rich: No Guilt. No Excuses. No BS. Just a 6-Week Program That Works
- Penulis: Ramit Sethi
- Penerbit: Workman Publishing
- Terbit: edisi pertama 2009; edisi kedua (revisi) 2019
- Edisi Indonesia: tercantum di Gramedia, diterbitkan Serambi Semesta Distribusi, 418 halaman, terbit 17 Oktober 2022
Edisi pertamanya menjadi buku terlaris The New York Times. Edisi kedua tahun 2019 diperbarui dengan kondisi keuangan dan teknologi terbaru, ditambah lebih dari 80 halaman baru tentang psikologi uang dan kisah sukses pembaca. Pada Agustus 2023, setelah serial Netflix-nya tayang, buku ini kembali melesat ke peringkat ketiga daftar buku terlaris The New York Times.
Siapa Ramit Sethi?
Ramit Sethi, warga Amerika Serikat keturunan India, lahir pada 1982. Ia kuliah di Stanford University dan meraih gelar sarjana pada 2004 di bidang sains, teknologi, dan masyarakat dengan minor psikologi, lalu gelar master sosiologi pada 2005. Latar belakang psikologi ini terasa kuat di bukunya, yang banyak membahas perilaku dan emosi seputar uang.
Saat masih mahasiswa, Ramit mulai menulis blog keuangan pribadi dengan nama yang kelak menjadi judul bukunya. Blog itu tumbuh menjadi bisnis pendidikan daring yang menjual kursus tentang keuangan, karier, dan bisnis. Ia juga ikut mendirikan PBworks, layanan wiki untuk bisnis.
Belakangan ia menjangkau audiens lebih luas lewat dua medium:
- Serial Netflix “How to Get Rich” (tayang 18 April 2023), berisi delapan episode. Di setiap episode, Ramit membantu individu atau pasangan membereskan keuangan mereka.
- Podcast “I Will Teach You to Be Rich”, berisi percakapan panjang dengan pasangan yang sedang bergulat dengan stres finansial. Ramit menggali sikap masing-masing terhadap uang dan sumber konflik mereka.
Filosofi Utama: Rich Life, Bukan Sekadar Kaya
Di edisi kedua, konsep “Rich Life” menjadi pusat buku. Bagi Ramit, tujuan mengelola uang bukan menumpuk angka di rekening, tetapi mendanai kehidupan yang Anda inginkan. Rich Life setiap orang berbeda: bagi satu orang berarti bepergian ke luar negeri setiap tahun, bagi yang lain berarti bisa mentraktir orang tua makan tanpa melihat harga, atau pensiun dini di desa.
Karena itu, langkah pertama yang Ramit minta bukan membuat anggaran, melainkan mendefinisikan Rich Life Anda secara spesifik. Bukan “ingin hidup nyaman”, tetapi misalnya “naik taksi tanpa berpikir dua kali”, “makan malam bersama sahabat sebulan sekali di restoran favorit”, atau “liburan keluarga setiap akhir tahun.”
Big Wins, Bukan Remeh-temeh
Ramit terkenal mengkritik nasihat keuangan yang terlalu fokus pada pengeluaran kecil, seperti menyalahkan secangkir kopi. Ia menyebutnya pertanyaan senilai beberapa dolar, padahal yang menentukan kekayaan adalah keputusan besar: seberapa cepat Anda mulai berinvestasi, berapa gaji yang Anda negosiasikan, di mana Anda tinggal, mobil apa yang Anda beli, dan apakah Anda membayar bunga kartu kredit setiap bulan.
Menurut Ramit, membereskan beberapa keputusan besar jauh lebih berdampak daripada menghitung setiap rupiah jajan harian, dan jauh lebih tidak menyiksa.
Money Scripts: Naskah Uang di Kepala Kita
Edisi kedua banyak membahas “money scripts”: keyakinan tak sadar tentang uang yang kita bawa sejak kecil. Misalnya “orang kaya itu serakah”, “investasi itu judi”, “membicarakan uang itu tidak sopan”, atau “saya memang tidak pandai mengatur uang.” Naskah-naskah ini diam-diam menyabotase keputusan keuangan. Langkah awal perubahan adalah menyadarinya.
Program Enam Minggu
Inilah tulang punggung buku. Ramit menyusun langkah-langkah praktis yang bisa diselesaikan dalam enam minggu, dengan satu tema setiap minggu.
Minggu 1: Optimalkan Kartu Kredit
Berbeda dengan Dave Ramsey yang menyuruh memotong kartu kredit, Ramit memandang kartu kredit sebagai alat yang berguna jika dipakai dengan benar, yaitu selalu dilunasi penuh setiap bulan. Beberapa sarannya:
- Jangan pernah membayar hanya tagihan minimum. Contoh yang sering dikutip dari bukunya: utang kartu kredit US$10.000 yang hanya dicicil minimum bisa butuh belasan tahun untuk lunas, dengan bunga ribuan dolar.
- Miliki dua atau tiga kartu dengan biaya rendah dan program hadiah yang sesuai gaya hidup.
- Jaga rasio pemakaian kredit tetap rendah.
- Telepon bank dan negosiasi: minta penghapusan iuran tahunan, keringanan denda keterlambatan, atau bunga lebih rendah. Ramit bahkan memberikan naskah percakapan kata per kata.
- Jika punya utang kartu kredit, bayar minimum di semua kartu, lalu kerahkan uang tambahan ke kartu dengan bunga tertinggi atau saldo terkecil. Hentikan pemakaian kartu baru dan otomatiskan pembayaran.
Minggu 2: Benahi Rekening Bank
Pilih bank dan jenis rekening yang tepat. Pisahkan rekening untuk transaksi harian dan rekening tabungan. Hindari biaya administrasi yang tidak perlu, dan pilih tabungan dengan bunga lebih tinggi. Lagi-lagi, Ramit mendorong pembaca menegosiasikan biaya dan syarat saldo minimum.
Minggu 3: Bersiap Berinvestasi
Buka rekening investasi untuk pensiun. Di Amerika, ini berarti 401(k), terutama jika perusahaan memberi dana pendamping, dan Roth IRA. Prinsip universalnya: mulailah sedini mungkin. Menurut Ramit, faktor terpenting untuk menjadi kaya bukan menjadi orang paling pintar, melainkan mulai.
Minggu 4: Conscious Spending Plan
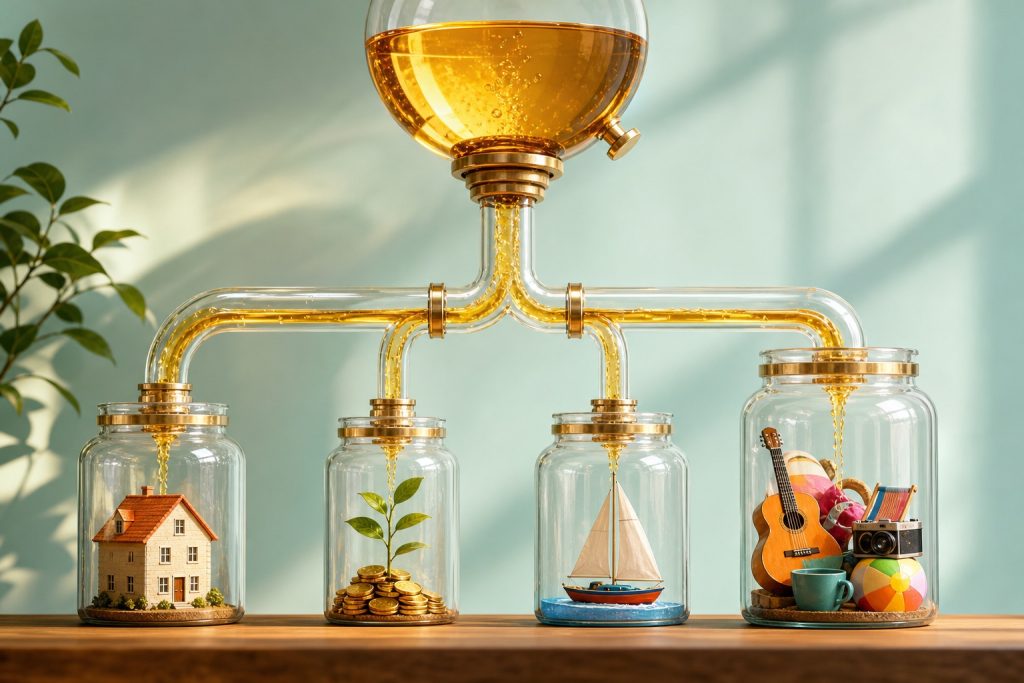
Ramit mengaku membenci kata “anggaran”, jadi ia menamai sistemnya Conscious Spending Plan, rencana belanja yang disadari. Penghasilan bersih dibagi ke empat pos:
- Biaya tetap: 50–60 persen. Sewa atau cicilan rumah, listrik, internet, asuransi, transportasi, cicilan utang.
- Investasi jangka panjang: sekitar 10 persen. Dana pensiun dan investasi.
- Tabungan untuk tujuan: 5–10 persen. Liburan, hadiah, uang muka rumah, dana darurat.
- Belanja bebas rasa bersalah: 20–35 persen. Makan di luar, nongkrong, hobi, pakaian, apa pun yang Anda sukai.
Pos keempat inilah yang membuat buku Ramit berbeda. Setelah tiga pos pertama terpenuhi, sisanya boleh dihabiskan tanpa rasa bersalah. Inilah wujud prinsip “belanja besar untuk yang Anda cintai.”
Minggu 5: Otomatiskan Semuanya
Bagian ini sering disebut sebagai “senjata rahasia” buku. Ramit menyarankan membangun sistem aliran uang otomatis: begitu gaji masuk, sistem langsung memindahkan uang ke rekening investasi, tabungan tujuan, dan pembayaran tagihan. Sisanya di rekening transaksi adalah uang belanja bebas.
Dengan sistem ini, Anda tidak perlu mengandalkan kemauan setiap bulan. Ramit menyebut cukup meluangkan satu sampai dua jam per bulan untuk meninjau tagihan dan rekening.
Minggu 6: Investasi yang Sederhana
Pesan Ramit tentang investasi lugas: investasi bukan soal terlihat keren, tetapi soal menghasilkan uang. Lupakan saham “panas” dan upaya mengalahkan pasar. Strategi sederhana justru paling efektif:
- Pilih reksa dana indeks berbiaya rendah atau dana siklus hidup (target-date fund) yang otomatis menyesuaikan komposisi aset seiring usia.
- Pahami alokasi aset dan diversifikasi, bukan memilih saham satu per satu.
- Hindari membayar mahal untuk “keahlian” yang hasilnya belum tentu lebih baik dari pasar.
- Seimbangkan ulang portofolio setiap 12–18 bulan.
Di Luar Enam Minggu
Edisi kedua juga membahas topik “kehidupan nyata” yang jarang disentuh buku keuangan lain:
- Negosiasi gaji. Ramit menekankan bahwa kenaikan gaji bukan soal kebutuhan Anda, tetapi soal menunjukkan nilai Anda bagi perusahaan. Satu negosiasi yang berhasil bisa berdampak lebih besar daripada bertahun-tahun berhemat.
- Membeli mobil dan rumah sebagai keputusan besar yang perlu dihitung matang.
- Pernikahan dan perjanjian pranikah.
- Pinjaman pendidikan, pajak, dan kemandirian finansial.
- Membicarakan uang dengan pasangan dan orang tua.
Ramit Sethi vs Dave Ramsey
Membandingkan dua penulis keuangan paling populer di AS ini membantu kita memilih pendekatan yang cocok.
- Kartu kredit: Ramsey menyuruh memotong semua kartu kredit. Ramit memakainya untuk mendapatkan hadiah dan membangun riwayat kredit, dengan syarat selalu dilunasi penuh.
- Kesenangan: Ramsey meminta hidup sangat hemat sampai utang lunas. Ramit menganggarkan 20–35 persen untuk belanja bebas rasa bersalah.
- Pelunasan utang: Ramsey tegas memakai debt snowball (saldo terkecil dulu). Ramit lebih fleksibel, boleh bunga tertinggi atau saldo terkecil.
- Investasi: Ramsey menunda investasi sampai utang konsumtif lunas. Ramit mendorong mulai berinvestasi sedini mungkin, terutama jika ada dana pendamping dari perusahaan.
- Fokus: Ramsey berfokus pada disiplin dan pengorbanan. Ramit berfokus pada sistem otomatis dan keputusan besar.
- Target pembaca: Ramsey cocok untuk yang sedang terlilit utang dan butuh terapi kejut. Ramit cocok untuk yang penghasilannya stabil, tidak terjerat utang berat, dan ingin sistem yang efisien.
Keduanya tidak harus dipertentangkan. Banyak orang memulai dengan disiplin ala Ramsey untuk keluar dari utang, lalu beralih ke sistem ala Ramit setelah keuangannya stabil.
Kritik terhadap Buku
- Sangat berorientasi Amerika. Banyak detail teknis, seperti 401(k), Roth IRA, skor FICO, dan produk kartu kredit, khas AS dan tidak bisa diterapkan langsung di negara lain.
- Optimisme terhadap kartu kredit berisiko. Strategi kartu kredit Ramit bekerja untuk orang disiplin. Bagi yang mudah tergoda, kartu kredit bisa menjadi jebakan, dan di sinilah pendekatan Ramsey lebih aman.
- “Rencana belanja” tetap anggaran. Pengulas di Get Rich Slowly menilai Ramit bermain kata: Conscious Spending Plan pada dasarnya tetap anggaran. Kritik ini sepele, tetapi sering muncul.
- Proporsi yang mengasumsikan penghasilan memadai. Bagi keluarga berpenghasilan pas-pasan, biaya tetap bisa jauh melampaui 60 persen, sehingga pos belanja bebas 20–35 persen terasa tidak realistis.
- Gaya yang santai dan “anak muda”. Sebagian pembaca menyukainya, sebagian merasa terlalu ringan. Edisi kedua dinilai lebih dewasa dan cocok untuk pembaca segala usia.
Serial Netflix-nya juga menuai tanggapan beragam. Banyak penonton memuji kemampuan Ramit menjelaskan konsep keuangan dengan mudah, tetapi sebagian pengulas menilai format realitasnya terasa dibuat-buat.
Menerapkan Ajaran Ramit di Indonesia
Meski contohnya khas Amerika, kerangka enam minggu Ramit bisa diadaptasi dengan instrumen yang tersedia di Indonesia.
Minggu 1: Kartu Kredit dan Catatan Kredit
Jika Anda memakai kartu kredit, selalu lunasi penuh dan aktifkan autodebet pelunasan penuh dari rekening. Bunga kartu kredit dan denda keterlambatan jauh lebih mahal daripada imbal hasil investasi mana pun. Ingat, riwayat pembayaran Anda tercatat di SLIK OJK dan memengaruhi peluang mendapat KPR atau pinjaman usaha. Hindari menumpuk paylater dan pinjol, yang sering lebih mahal dari kartu kredit.
Minggu 2: Rekening Bank
Pisahkan minimal dua rekening: satu untuk transaksi harian, satu untuk tabungan yang tidak terhubung dengan kartu debit atau aplikasi belanja. Banyak bank digital kini menawarkan rekening tanpa biaya administrasi dan fitur “kantong” untuk tujuan berbeda. Pastikan bank Anda peserta penjaminan Lembaga Penjamin Simpanan (LPS). Simpanan dijamin hingga Rp2 miliar per nasabah per bank, selama bunganya tidak melebihi tingkat bunga penjaminan LPS.
Minggu 3: Fondasi Pensiun
Bagi pekerja formal, Jaminan Hari Tua dan Jaminan Pensiun BPJS Ketenagakerjaan adalah fondasi. Tambahkan instrumen pribadi seperti Dana Pensiun Lembaga Keuangan (DPLK), reksa dana, atau Surat Berharga Negara ritel. Pekerja informal dan pengusaha bisa mendaftar BPJS Ketenagakerjaan secara mandiri.
Minggu 4: Conscious Spending Plan Versi Indonesia
Sesuaikan proporsinya dengan realitas. Untuk keluarga di kota besar, biaya tetap mungkin mendekati 60 persen. Jangan lupa pos khas Indonesia: kiriman untuk orang tua, sumbangan hajatan, zakat atau sedekah, dan biaya Lebaran atau Natal. Masukkan semuanya ke rencana, jangan dibiarkan jadi “pengeluaran kejutan.”
Minggu 5: Otomatisasi
Manfaatkan fitur yang sudah tersedia:
- Autodebet investasi: banyak aplikasi reksa dana dan sekuritas menyediakan pembelian rutin otomatis setiap bulan.
- Transfer terjadwal: atur pemindahan otomatis ke rekening tabungan setiap tanggal gajian.
- Autodebet tagihan: listrik, internet, BPJS Kesehatan, dan asuransi bisa dibayar otomatis.
Dengan begitu, uang yang tersisa di rekening transaksi benar-benar bisa dibelanjakan tanpa rasa bersalah.
Minggu 6: Investasi Sederhana
Padanan reksa dana indeks di Indonesia mudah ditemukan, baik reksa dana indeks maupun ETF yang diperdagangkan di Bursa Efek Indonesia. Untuk pemula, kombinasi reksa dana pasar uang (dana darurat), reksa dana pendapatan tetap atau SBN ritel (jangka menengah), dan reksa dana indeks saham (jangka panjang) sudah cukup. Pastikan produk dan aplikasinya terdaftar dan diawasi OJK, dan jauhi tawaran investasi dengan imbal hasil pasti yang tidak masuk akal.
Bonus: Negosiasi Gaji
Pelajaran Ramit tentang negosiasi gaji sangat relevan di Indonesia, karena banyak pekerja enggan bernegosiasi karena sungkan. Siapkan data: kisaran gaji untuk posisi serupa, pencapaian terukur, dan kontribusi Anda bagi perusahaan. Satu kali negosiasi yang berhasil bisa berdampak pada penghasilan seumur karier.
Simulasi: Conscious Spending Plan dengan Gaji Rp10 Juta
Agar lebih konkret, berikut ilustrasi sederhana untuk seorang karyawan lajang di kota besar dengan penghasilan bersih Rp10 juta per bulan. Angka ini hanya contoh dan perlu disesuaikan dengan kondisi masing-masing.
- Biaya tetap (sekitar 55 persen, Rp5,5 juta): sewa kos atau kontrakan, listrik dan air, internet dan pulsa, transportasi harian, BPJS Kesehatan, belanja kebutuhan pokok, serta kiriman rutin untuk orang tua.
- Investasi jangka panjang (10 persen, Rp1 juta): autodebet ke reksa dana indeks saham atau DPLK setiap tanggal gajian.
- Tabungan tujuan (10 persen, Rp1 juta): dibagi ke beberapa “kantong”, misalnya dana darurat, liburan akhir tahun, dan uang muka rumah.
- Belanja bebas rasa bersalah (25 persen, Rp2,5 juta): nongkrong bersama teman, kopi favorit, hobi, langganan streaming, pakaian, atau hadiah.
Kuncinya ada pada urutan. Begitu gaji masuk, sistem otomatis langsung memindahkan Rp1 juta ke investasi dan Rp1 juta ke tabungan tujuan, lalu membayar tagihan tetap. Sisanya bebas dipakai. Jika suatu bulan pos belanja bebas habis lebih cepat, Anda tinggal menahan diri sampai gajian berikutnya. Investasi dan tabungan tetap aman karena sudah “diamankan” di awal.
Jika biaya tetap Anda ternyata jauh di atas 60 persen, Ramit menyarankan melihat pos-pos besar terlebih dahulu: apakah tempat tinggal terlalu mahal, apakah ada cicilan kendaraan yang memberatkan, atau apakah ada langganan yang sebenarnya tidak dipakai. Di sinilah konsep “big wins” berlaku: satu keputusan besar, seperti pindah ke tempat tinggal yang lebih terjangkau, bisa membebaskan ruang lebih besar daripada memangkas puluhan pengeluaran kecil.
Daftar Tindakan untuk Minggu Ini
- Tuliskan Rich Life Anda dalam lima sampai sepuluh hal spesifik yang ingin Anda danai.
- Periksa semua tagihan kartu kredit, paylater, dan pinjaman. Pastikan tidak ada yang hanya dibayar minimum.
- Buka rekening tabungan terpisah yang tidak terhubung dengan kartu debit harian.
- Pasang satu autodebet investasi, sekecil apa pun nominalnya.
- Tentukan tanggal setiap bulan untuk meninjau keuangan selama satu jam.
Apakah Buku Ini Layak Dibaca?
Buku ini sangat cocok untuk Anda yang:
- berusia 20-an hingga 40-an dengan penghasilan cukup stabil, tetapi merasa uang “hilang” setiap bulan,
- tidak suka anggaran ketat dan ingin sistem yang berjalan otomatis,
- ingin mulai berinvestasi tetapi bingung harus mulai dari mana,
- ingin menikmati hidup tanpa rasa bersalah, sambil tetap menyiapkan masa depan.
Jika Anda sedang terlilit utang berat, mungkin lebih baik memulai dengan pendekatan disiplin seperti 7 Baby Steps Dave Ramsey, lalu beralih ke sistem Ramit setelah utang konsumtif lunas. Kabar baiknya, edisi bahasa Indonesia buku ini sudah tersedia, sehingga lebih mudah diakses pembaca di sini.
Penutup
I Will Teach You to Be Rich menawarkan sesuatu yang jarang diberikan buku keuangan lain: izin untuk menikmati uang Anda. Syaratnya sederhana. Bereskan dulu fondasinya, yaitu kartu kredit yang terkendali, rekening yang tertata, investasi yang berjalan, dan sistem yang otomatis. Setelah itu, belanjakan sisanya untuk hal-hal yang membuat hidup Anda kaya, dalam arti yang sesungguhnya.
Pada akhirnya, Ramit mengingatkan bahwa menjadi kaya bukan soal satu rahasia atau strategi ajaib. Kuncinya memulai, membuat beberapa keputusan besar dengan benar, lalu membiarkan waktu dan sistem bekerja untuk Anda.
Sumber
- Goodreads: I Will Teach You to Be Rich
- Workman Publishing: I Will Teach You to Be Rich
- Wikipedia: Ramit Sethi
- Get Rich Slowly: I Will Teach You to Be Rich book review
- Readingraphics: Book Summary, I Will Teach You to Be Rich
- Durmonski: I Will Teach You to Be Rich, Second Edition (ringkasan)
- Wealthtender: How to Get Rich, Netflix Series Featuring Ramit Sethi
- Banker on Wheels: How To Get Rich (Netflix Series Review)
- Gramedia: I Will Teach You To Be Rich (edisi Indonesia)
Pingback: The Richest Man in Babylon: 7 Obat Dompet Kempis dan 5 Hukum Emas yang Bertahan Hampir Seabad – Planetbiz Blog