Deskripsi
“Sewa itu buang uang” adalah nasihat yang paling sering kita dengar. Kenyataannya tidak sesederhana itu. Membeli rumah juga punya “uang hilang”: bunga KPR, BPHTB, biaya notaris, perawatan, PBB, dan uang muka yang tidak bisa diinvestasikan. Jawaban yang tepat bergantung pada angka Anda sendiri: harga rumah, harga sewa di lokasi yang sama, bunga KPR setelah masa promo habis, berapa lama Anda akan tinggal, dan seberapa cepat harga rumah di lokasi itu naik.
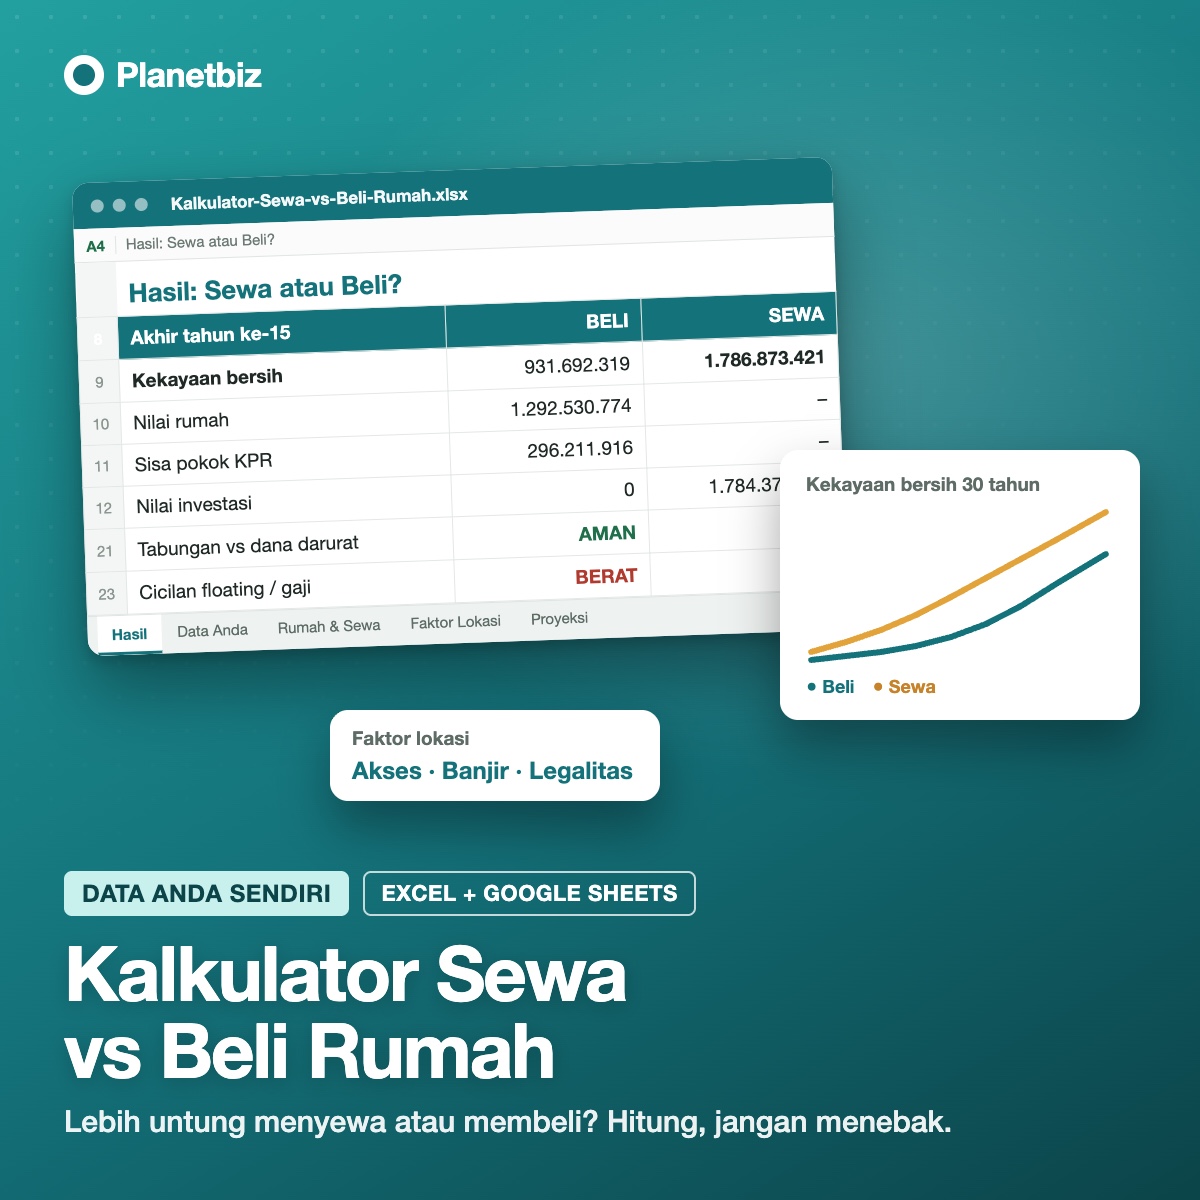
Kalkulator Sewa vs Beli Rumah menghitung semuanya dalam satu file. Anda cukup mengisi sel kuning, dan hasilnya langsung keluar: mana yang lebih menguntungkan, berapa selisihnya, dan sejak tahun ke berapa membeli mulai unggul.
Apa yang Anda isi
- Data diri: usia, penghasilan bersih, perkiraan kenaikan penghasilan, pengeluaran rutin, tabungan, target dana darurat, inflasi, imbal hasil investasi, dan rencana lama tinggal.
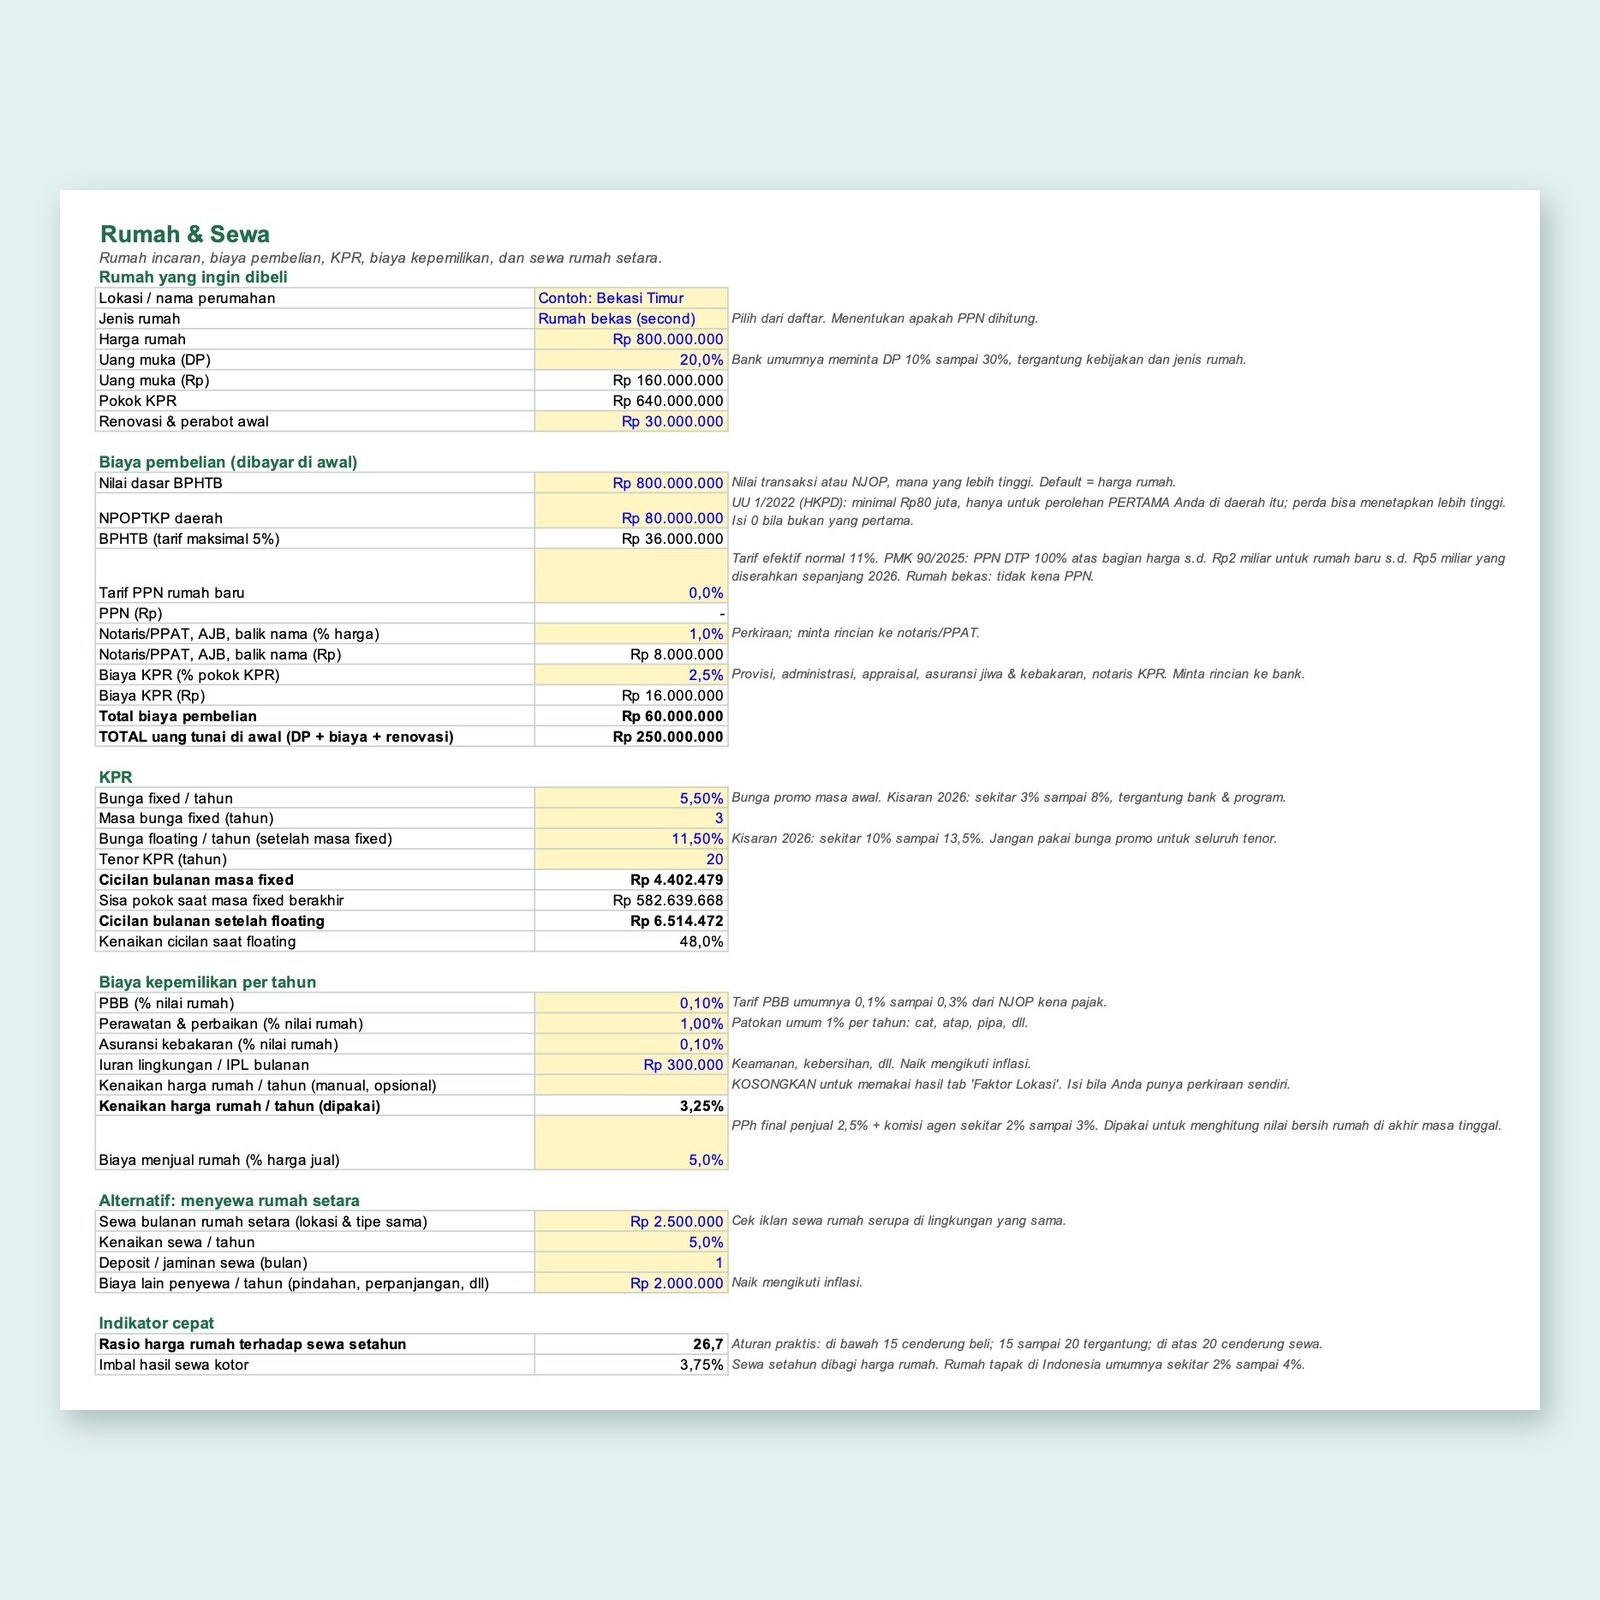
- Rumah incaran: harga, uang muka, renovasi, BPHTB (dengan NPOPTKP daerah Anda), PPN rumah baru, biaya notaris/PPAT, dan biaya KPR.
- KPR yang realistis: bunga fixed di masa promo dan bunga floating sesudahnya, tenor, serta kenaikan cicilan saat bunga floating berlaku.
- Biaya kepemilikan: PBB, perawatan, asuransi, iuran lingkungan, dan biaya menjual rumah.
- Alternatif sewa: sewa rumah setara di lokasi yang sama, kenaikan sewa per tahun, deposit, dan biaya pindahan.
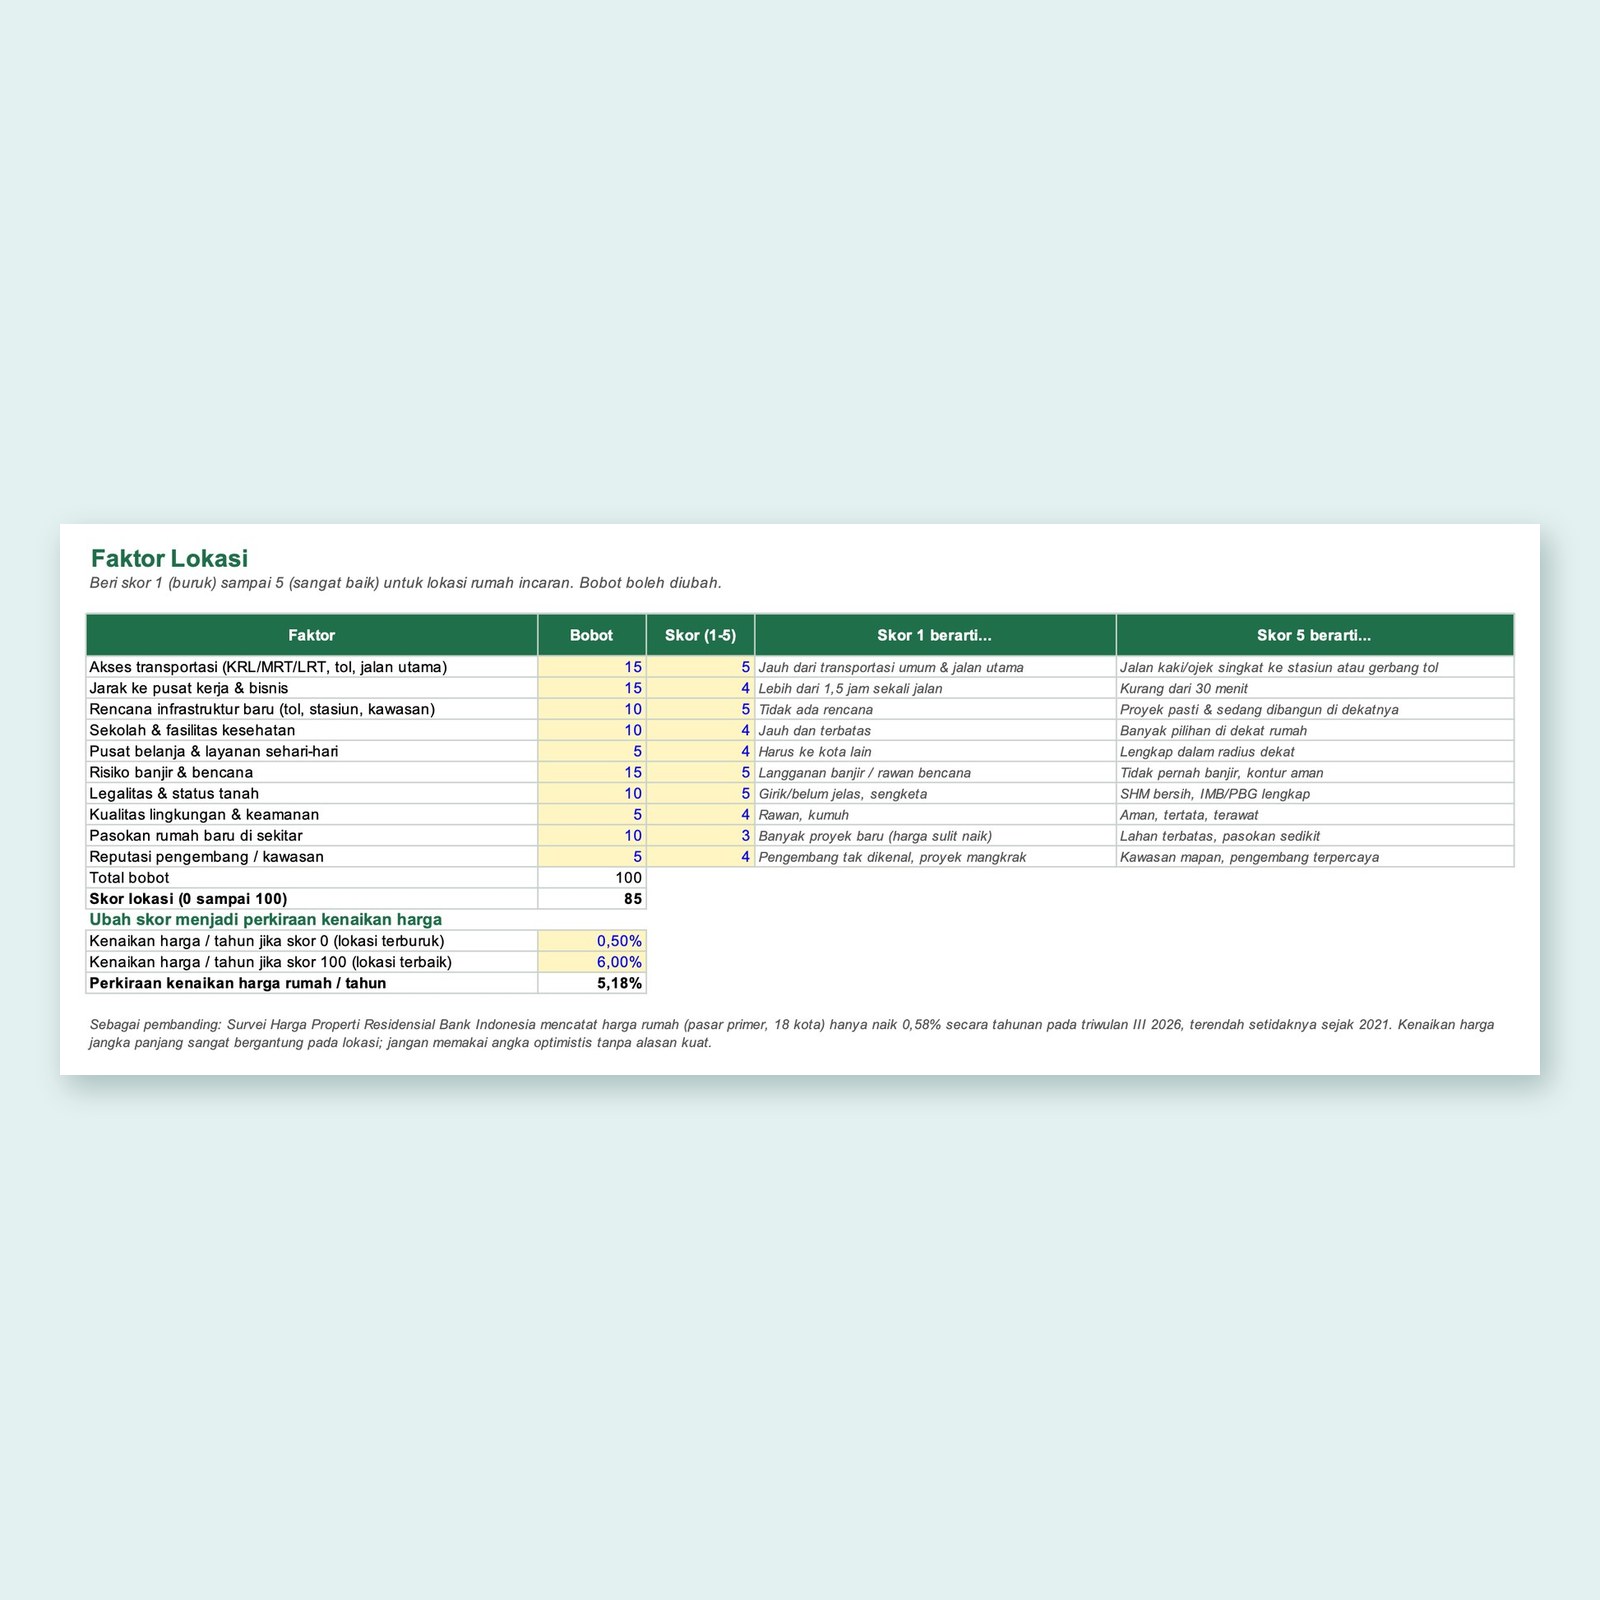
- Faktor lokasi: skor 1 sampai 5 untuk 10 faktor (akses transportasi, jarak ke tempat kerja, rencana infrastruktur, sekolah dan rumah sakit, risiko banjir, legalitas tanah, pasokan rumah baru, dan lainnya) yang diubah menjadi perkiraan kenaikan harga rumah per tahun.
Apa yang Anda dapat
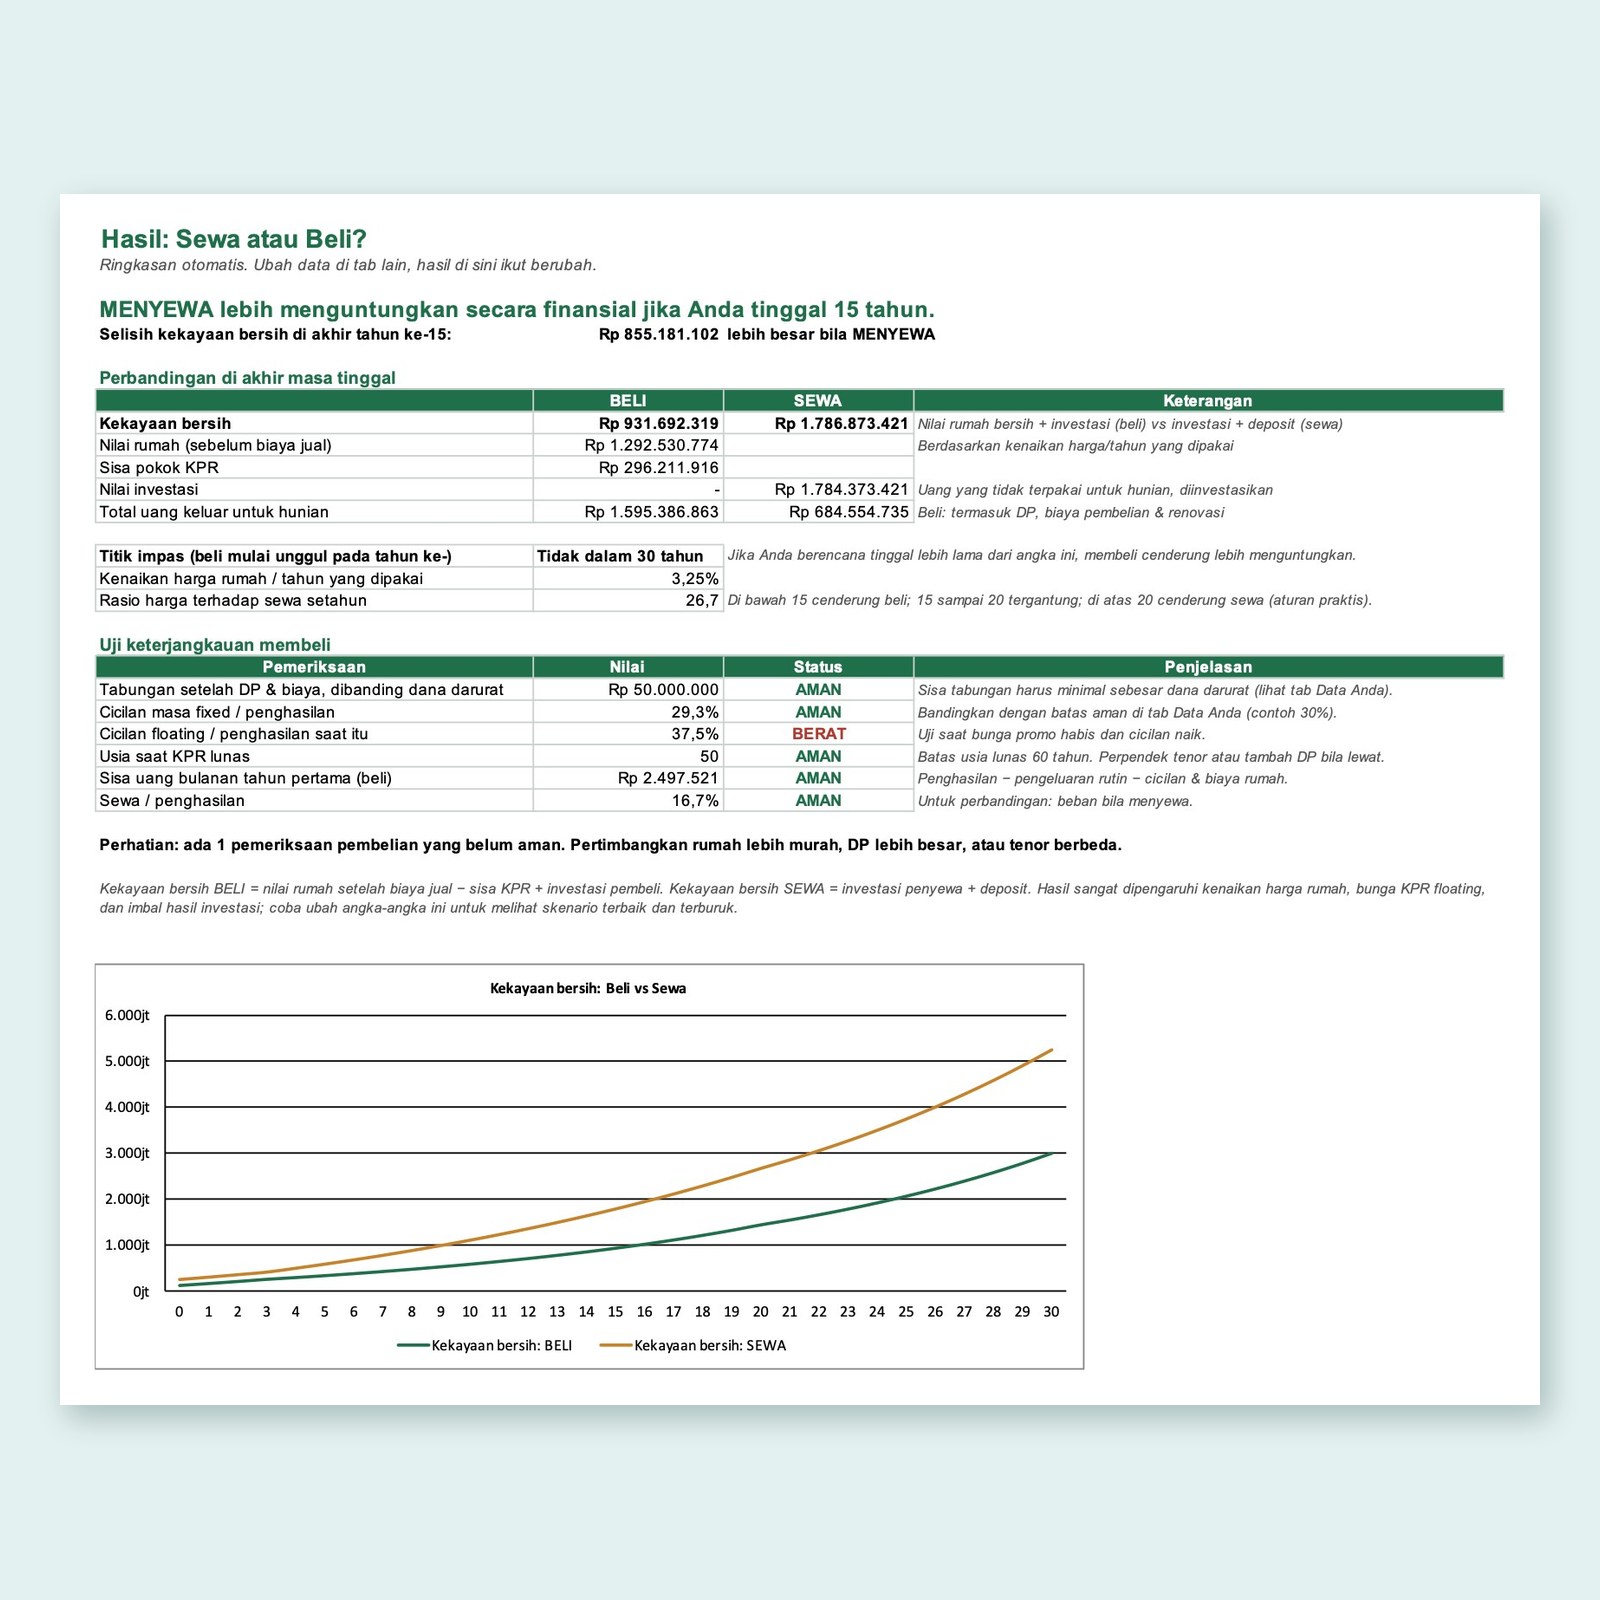
- Kesimpulan otomatis: sewa atau beli yang lebih menguntungkan untuk rencana lama tinggal Anda, beserta selisih kekayaan bersihnya dalam rupiah.
- Perbandingan yang adil: uang yang tidak dipakai untuk DP dan cicilan dianggap diinvestasikan, sehingga Anda membandingkan apel dengan apel.
- Titik impas: tahun ketika membeli mulai lebih menguntungkan daripada menyewa.
- 6 uji keterjangkauan berlabel AMAN/BERAT: sisa tabungan untuk dana darurat, cicilan masa fixed, cicilan setelah floating, usia saat KPR lunas, sisa uang bulanan, dan beban sewa.
- Grafik kekayaan bersih beli vs sewa hingga 30 tahun, dan tabel proyeksi tahun demi tahun untuk yang ingin melihat hitungannya.
- Nilai contoh berdasarkan kondisi 2026 (bunga KPR, PPN DTP sesuai PMK 90/2025, Survei Harga Properti Residensial Bank Indonesia), dan semuanya bisa Anda ubah.
Cocok untuk
- Anda yang sedang menimbang KPR pertama dan ingin tahu apakah cicilannya aman setelah bunga promo habis.
- Pasangan muda yang bingung: lanjut mengontrak sambil berinvestasi, atau segera membeli rumah.
- Anda yang ingin membandingkan dua lokasi atau dua rumah: cukup simpan file dengan nama berbeda.
Panduan lengkap cara memakainya, dengan contoh dua skenario, ada di artikel kami Sewa atau Beli Rumah 2026.
Cara mendapatkan
- Klik Tambah ke keranjang, lalu selesaikan pesanan dengan mengisi nama dan email.
- Transfer ke rekening BCA yang tertera di halaman pesanan dan email konfirmasi.
- Setelah pembayaran kami cek, tautan unduhan file Excel dikirim ke email Anda dan tersedia di halaman pesanan.
Pasangkan dengan produk gratis kami: Template Keuangan Pribadi untuk mencatat anggaran bulanan, dan Kalkulator Dana Pensiun & Pendidikan Anak.
Kalkulator ini alat bantu perencanaan, bukan nasihat keuangan, pajak, atau investasi. Bunga KPR, pajak, dan biaya berbeda di tiap bank dan daerah; pastikan angka terbaru ke bank, notaris/PPAT, dan pemda setempat.
Ulasan
Belum ada ulasan.