Senin, 16 November 2026. Ulasan ini disusun dari laporan Reuters, Fortune, Al Jazeera, Infobae, Global Finance, dan rangkuman Wikipedia tentang krisis perbankan Paraguay 2026, serta data Bank Sentral Paraguay (BCP) yang dikutip media tersebut. Sumber lengkap ada di bagian akhir.
Selasa dini hari, 3 November 2026, sekitar pukul 03.24 waktu Asunción, Bank Sentral Paraguay (Banco Central del Paraguay, BCP) mengumumkan lewat media sosial X bahwa dewan gubernurnya sepakat bulat menempatkan Ueno Bank ke dalam proses resolusi. Beberapa jam kemudian, ketika jutaan warga Paraguay bangun dan membuka ponsel, aplikasi bank itu sudah tidak bisa dipakai. Kartu debit ditolak, transfer gagal, dan saldo tidak bisa ditarik.
Ueno bukan bank kecil. Bank digital ini mengaku punya hampir 3 juta nasabah, sekitar 60% penduduk dewasa di negara berpenduduk 6,5 juta jiwa itu. Bagi banyak orang, Ueno adalah rekening bank pertama mereka. Pedagang pasar menerima pembayaran lewat Ueno, karyawan menerima gaji lewat Ueno, dan lembaga pemerintah menyimpan ratusan juta dolar dana publik di Ueno.
Dalam waktu kurang dari seminggu, keruntuhan Ueno berubah dari krisis perbankan menjadi krisis politik. Presiden Santiago Peña, yang pernah menjadi pemegang saham induk usaha Ueno, dimakzulkan Senat dan ditahan. Seorang mantan menteri keuangan Paraguay menyebutnya perampokan modern: “Mereka tidak merampok kami dengan pistol, mereka merampok kami dengan aplikasi.”
Ulasan ini merangkum bagaimana Ueno tumbuh, apa yang membuatnya runtuh, bagaimana krisis itu menjatuhkan seorang presiden, dan pelajaran apa yang relevan bagi nasabah serta industri bank digital di Indonesia.
Dari Perusahaan Kecil Menjadi Bank Kesayangan Anak Muda
Akar Ueno sebenarnya sudah tua. Perusahaan ini didirikan pada 1976 dengan nama El Comercio, sebuah perusahaan penasihat keuangan yang selama puluhan tahun tetap kecil. Titik baliknya datang pada 2021, ketika Grupo Vázquez, konglomerat lokal milik keluarga Vázquez, mengambil alih saham pengendali. Perusahaan berganti nama menjadi Financiera Ueno dan mulai bertransformasi menjadi perusahaan teknologi finansial.
Formulanya terbukti ampuh. Ueno meluncurkan aplikasi yang ramping dan modern, menyasar anak muda, dan memudahkan pembukaan rekening langsung dari ponsel, jauh lebih sederhana dibanding bank tradisional. Ueno juga agresif memberi promosi dan cashback untuk belanja kebutuhan sehari-hari. Banyak warga Paraguay yang sebelumnya tidak terlayani bank konvensional membuka rekening untuk pertama kalinya.
Pada akhir 2023, BCP memberikan izin bank umum penuh kepada Ueno. Setahun kemudian, pada 2024, BCP menyetujui akuisisi Ueno atas Visión Banco, bank menengah yang punya aset bermasalah. Ueno tidak hanya hidup di aplikasi. Bank ini membangun lebih dari 70 kantor cabang, mensponsori tim nasional sepak bola Paraguay, dan masuk ke berbagai acara olahraga serta bisnis.
Menurut data per 30 September 2026 yang dirangkum Wikipedia, Ueno menguasai sekitar 8% kredit sistem perbankan dan menjadi bank terbesar keenam berdasarkan total aset. Lembaga pemeringkat S&P memberinya peringkat BB dengan prospek stabil, dan Ueno melaporkan rasio solvabilitas 13,8%, di atas batas minimum 12%. Di atas kertas, semuanya tampak sehat.
Ueno juga sudah menyatu dengan sistem pembayaran nasional. Asosiasi importir dan pedagang Paraguay, Asimcopar, memperkirakan dua dari setiap tiga transaksi elektronik di negara itu melewati rekening Ueno. Artinya, ketika Ueno berhenti, sebagian besar perdagangan digital Paraguay ikut tersendat.
Dana Publik yang Mengalir Deras
Salah satu ciri paling mencolok dari pertumbuhan Ueno adalah besarnya dana pemerintah yang ditempatkan di sana. Menurut data yang dikutip BBC Mundo dan Infobae, simpanan lembaga negara di Ueno melonjak dari US$80,2 juta pada 2023 menjadi US$834,8 juta pada September 2026, naik lebih dari sepuluh kali lipat dalam tiga tahun. Ueno menjadi pemegang dana negara terbesar kedua setelah Banco Nacional de Fomento (BNF), bank milik pemerintah.
Di dalamnya ada sekitar US$355 juta milik Instituto de Previsión Social (IPS), lembaga jaminan sosial dan pensiun Paraguay, setara sekitar 9% portofolio investasinya. Menurut Fortune, di bawah kepemimpinan Jorge Brítez, IPS melonggarkan syarat bank yang boleh menerima depositonya pada 2023, lalu menghapus batas eksposur berbasis modal bank pada 2024. Pada periode yang sama, deposito IPS di Ueno naik tajam.
Pertanyaan besar yang kemudian muncul: mengapa begitu banyak dana publik, termasuk tabungan pensiun pekerja, mengalir ke satu bank yang relatif baru? Jawabannya mengarah pada hubungan antara Ueno dan lingkaran kekuasaan.
Hubungan dengan Presiden Peña
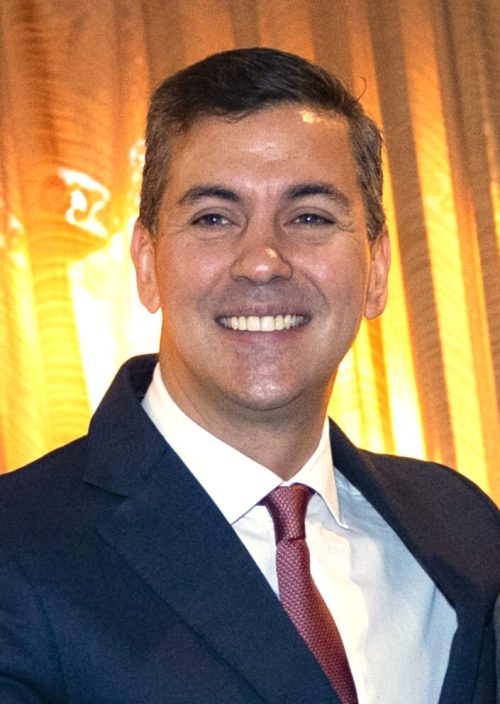
Santiago Peña adalah ekonom dari Partai Colorado yang terpilih sebagai presiden pada 2023. Sebelum terjun ke politik, ia pernah memimpin Banco Basa, bank yang terkait dengan mantan presiden Horacio Cartes. Peña juga dikenal sebagai sekutu dekat Presiden Amerika Serikat Donald Trump.
Hubungan Peña dengan Ueno terdokumentasi cukup jelas. Pada Maret 2019, ia membeli saham preferen di Credicentro, perusahaan yang kemudian dilebur ke dalam Ueno Holding milik Grupo Vázquez. Setelah menjabat presiden, ia masih memegang sekitar 1,58% saham. Pada Maret 2025, nilai saham itu ditaksir sekitar 6,1 miliar guaraní atau kira-kira US$1 juta, dan Peña kemudian mengumumkan telah melepasnya. Menurut Fortune, saudaranya, Francisco, juga memegang saham di U Holdings yang berbasis di Luksemburg, pemegang saham tidak langsung Ueno, dan keluar pada 2025.
Yang lebih disorot adalah keputusan Peña setelah terpilih pada 2023: ia menunjuk Carlos Carvallo, yang sebelumnya memimpin Ueno, sebagai Presiden Bank Sentral Paraguay. Dengan kata lain, mantan bos Ueno menjadi pengawas tertinggi seluruh bank, termasuk Ueno sendiri. BCP menyatakan Carvallo tidak ikut dalam keputusan yang menyangkut Ueno, tetapi bagi publik, konflik kepentingannya terlalu kentara.
Fortune juga mencatat bahwa ITTI, perusahaan teknologi milik Grupo Vázquez, memenangkan kontrak pemerintah senilai setidaknya US$2,3 juta setelah Peña menjabat, dibanding sekitar US$675.000 sebelumnya. ITTI membantah adanya konflik kepentingan.
Apa yang Sebenarnya Salah?
Inti masalah Ueno adalah penyakit klasik perbankan: kredit kepada pihak terkait, yaitu pinjaman yang diberikan bank kepada perusahaan milik pemiliknya sendiri.
Laporan pengawasan BCP pada Juni 2026 mencatat sekitar US$146 juta pinjaman kepada tiga perusahaan yang terkait dengan Grupo Vázquez. Menurut Al Jazeera, pemeriksa menemukan pinjaman itu melampaui batas legal, dokumentasinya buruk, dan jaminannya lemah. Sebagian biaya bahkan dicatat sebagai aset. Mantan menteri keuangan Manuel Ferreira mengatakan kepada NPR bahwa sebagian surat utang ditandatangani oleh orang yang sama di kedua sisi transaksi, sebagai pemberi sekaligus penerima pinjaman.
Ketika pinjaman bermasalah itu dikoreksi dalam pembukuan, rasio solvabilitas Ueno anjlok dari 13,8% yang dilaporkan menjadi sekitar 5,56%, kurang dari separuh batas minimum 12%. Modal yang seharusnya menjadi bantalan untuk menyerap kerugian ternyata jauh lebih tipis dari yang terlihat.
Tanda-Tanda Bahaya yang Diabaikan
Keruntuhan Ueno tidak datang tiba-tiba. Sejak pertengahan 2026, sinyal bahaya sudah bermunculan:
- Juli 2026: Grupo ABC, kelompok media Paraguay, melaporkan kejanggalan dalam angka solvabilitas Ueno dan menyebut Ueno telah melampaui batas legal penempatan dana pensiun sejak Februari 2025. Ueno membalas dengan ancaman gugatan pada Agustus.
- Awal Oktober 2026: laporan internal BCP bocor ke media ABC dan Última Hora. Laporan itu memperingatkan pemberian kredit berlebihan kepada perusahaan tertentu.
- 9 Oktober 2026: Ketua Senat Basilio Núñez memaparkan laporan rahasia BCP setebal 31 halaman tentang kejanggalan di empat bank, termasuk Ueno.
- 29 Oktober 2026: Ueno memberi tahu BCP bahwa mereka tidak mampu mengembalikan sekitar US$70 juta giro wajib minimum (encaje legal) yang sudah terpakai. Ini tanda bahwa bank sudah kehabisan likuiditas.
- 30 Oktober 2026: Ueno mengumumkan rencana tambahan modal US$100 juta. Pada hari yang sama, anggota dewan BCP Carmen Marín mengundurkan diri terkait memo yang bocor.
Rencana tambahan modal itu datang terlambat. Empat hari kemudian, BCP menutup Ueno.
Kronologi Keruntuhan: Sepekan yang Mengguncang Paraguay
- Selasa, 3 November: BCP menempatkan Ueno dalam resolusi, langkah terkuat sebelum likuidasi. Aplikasi, kartu, dan seluruh layanan berhenti. Semua aset dan kewajiban dibekukan. Presiden BCP Carlos Carvallo mengundurkan diri atas permintaan Peña.
- Rabu, 4 November: S&P memangkas peringkat Ueno dari BB langsung ke D (gagal bayar). Bursa Efek Asunción menghentikan perdagangan surat utang Ueno. Kongres mengesahkan undang-undang dana penjaminan agar nasabah bisa dibayar dalam lima hari kerja.
- Kamis, 5 November: pembayaran penjaminan tahap pertama dimulai. Peña mengumumkan pengunduran dirinya demi “stabilitas negara dan perdamaian sosial”. Namun DPR menolak dan menyetujui pasal pemakzulan dengan suara 78 banding 0. Para legislator berpendapat, jika Peña dibiarkan mundur, ia akan otomatis menjadi senator seumur hidup dan mendapat kekebalan hukum.
- Jumat, 6 November: Senat menolak permintaan Peña untuk tambahan waktu 72 jam, lalu memberhentikannya dengan suara 44 banding 0 atas dakwaan penyalahgunaan kepercayaan dan administrasi demi keuntungan pribadi. Wakil Presiden Pedro Alliana dilantik malam itu. Peña ditempatkan dalam tahanan rumah.
- Sabtu, 7 November: jaksa mendakwa Peña dan Carvallo. Hakim memerintahkan Peña ditahan di fasilitas militer. Jaksa juga mendakwa 27 eksekutif dan rekanan Ueno, termasuk pendiri Miguel Vázquez dan Presiden Ueno Juan Manuel Gustale. Serikat guru yang mewakili lebih dari 40.000 pendidik menyerukan mogok nasional.
- Minggu, 8 November: jaksa menggeledah kediaman Peña di San Bernardino dan rumah Carvallo, serta menyita kendaraan, pesawat, dan sebuah kapal pesiar.
- Senin, 9 November: Presiden Alliana mencalonkan Jorge Schreiner sebagai Presiden BCP yang baru.
Peña membantah semua tuduhan dan menyatakan tidak bersalah. Pengacaranya, Ricardo Preda, berargumen bahwa yang membedakan negara yang serius “bukanlah bank-banknya tidak pernah gagal, melainkan bagaimana negara itu merespons”, dan menilai pemberhentian presiden tanpa bukti justru merusak kepercayaan pada sistem keuangan. Perlu dicatat, hingga artikel ini ditulis, semua tuduhan terhadap Peña, Carvallo, dan para eksekutif Ueno masih berupa dakwaan jaksa, belum putusan pengadilan.
Sebaliknya, senator oposisi Rafael Filizzola menyebut kasus ini sebagai “skandal korupsi terbesar dalam sejarah demokrasi kami”.
Nasib Nasabah: Siapa yang Dijamin, Siapa yang Menunggu
Paraguay punya Dana Penjaminan Simpanan (Fondo de Garantía de Depósitos), mirip Lembaga Penjamin Simpanan (LPS) di Indonesia. Batas penjaminannya 75 kali upah minimum bulanan per nasabah, sekitar 228,3 juta guaraní atau kira-kira US$36.000 sampai US$38.000.
Pembayaran dilakukan bertahap. Tahap pertama menyasar saldo hingga 10 juta guaraní (sekitar US$1.600) bagi nasabah yang tidak punya utang di Ueno dan punya rekening di bank lain. Batasnya kemudian dinaikkan menjadi 40 kali upah minimum, sekitar 121,76 juta guaraní. Nasabah yang hanya punya rekening di Ueno, sekitar 262.000 orang, untuk sementara dialihkan ke bank lain seperti BNF dan Banco Familiar.
Menurut BCP, penjaminan ini akan menutup penuh sekitar 97% rekening nasabah perorangan. Per laporan Global Finance tanggal 12 November, BCP sudah membayar sekitar 3,9 triliun guaraní (sekitar US$644 juta) kepada lebih dari 1,8 juta deposan. Presiden Alliana menyebut 95% deposan Ueno sudah menerima penggantian.
Namun angka 97% itu menipu jika dilihat dari sisi nilai. Lembaga pemeringkat Moody’s memperkirakan hanya sekitar 30% hingga 35% dari total nilai simpanan di Ueno yang dijamin. Sisanya, termasuk sekitar US$800 juta dana publik dan tabungan pensiun yang menjadi tanggungan lebih dari 32.000 pensiunan, tidak tercakup penjaminan dan harus menunggu hasil likuidasi aset Ueno. Para ahli yang dikutip BBC Mundo memperingatkan bahwa hasil likuidasi bisa tidak cukup untuk menutup semuanya.
Ongkosnya pun tidak kecil. Menurut perkiraan awal BCP yang dikutip Global Finance, pembayaran ini bisa menyedot hingga US$928 juta, atau 58% dari dana penjaminan, sebelum ada pemulihan aset. Dana itu diisi oleh iuran seluruh bank, sehingga bank-bank lain di Paraguay ikut menanggung biayanya.
Dampak bagi Warga dan Pelaku Usaha
Bagi warga biasa, dampaknya langsung terasa. Selama beberapa hari, hampir 3 juta orang tidak bisa menarik uang tunai, membayar secara digital, atau memakai kartu. Pedagang pasar kelabakan mencari alternatif pembayaran. Asimcopar memperingatkan perdagangan nyaris lumpuh, karena sebagian besar transaksi elektronik lewat Ueno.
Gejolaknya juga merembet ke jalanan. Ribuan orang berunjuk rasa di Asunción, dan polisi antihuru-hara memakai semprotan merica serta peluru karet terhadap nasabah yang berbaris ke gedung Kongres. Mantan karyawan Ueno membakar kartu perusahaan di depan Kementerian Tenaga Kerja untuk menuntut gaji yang belum dibayar. Sekitar 7.000 karyawan Grupo Vázquez dilaporkan kehilangan pekerjaan. “Santiago Peña dan Partai Colorado telah mencuri semua tabungan kami,” kata seorang pengunjuk rasa kepada Al Jazeera.
Dampak ke Pasar Keuangan
Pasar bereaksi cepat. Menurut Infobae, dalam sepekan setelah krisis meletus:
- Nilai tukar guaraní melemah dari 5.661 per dolar AS pada 28 Oktober menjadi 6.358 sepekan kemudian, turun sekitar 12%. Pada satu hari saja, dolar menguat 5,4%.
- Risiko negara (indeks EMBI JP Morgan) naik dari 119 menjadi 144 basis poin dan sempat menyentuh 157 basis poin.
- Imbal hasil obligasi pemerintah bertenor 10 tahun yang jatuh tempo Februari 2036 naik ke 6,04%, tertinggi sejak Juni 2025.
Asosiasi perbankan Paraguay, Asoban, menegaskan sistem keuangan nasional tetap solid dan likuid, dan pemerintah menyebut krisis ini sebagai kasus tunggal. Namun kerusakan reputasi bisa bertahan jauh lebih lama dari proses resolusinya.
Runtuhnya Mitos “Dubai-nya Amerika Selatan”
Selama beberapa tahun terakhir, Paraguay gencar memasarkan diri sebagai “Dubai-nya Amerika Selatan”: pajak rendah, ekonomi stabil, dan kebijakan ramah bisnis. Angkanya mendukung: ekonomi tumbuh 6,6% pada 2025 dan IMF memproyeksikan 4,4% pada 2026. Moody’s memberikan peringkat layak investasi (investment grade) pada 2024, disusul S&P pada 2025.
Namun penulis analisis di Fortune mengingatkan bahwa angka pertumbuhan dan peringkat kredit tidak menjawab pertanyaan paling penting: siapa yang mengawasi sektor keuangan, dan siapa yang menanggung biaya ketika bank gagal. Kasus Ueno menunjukkan bahwa ketika pengawas bank, pemilik bank, dan penguasa politik berada dalam lingkaran yang sama, peringkat kredit yang bagus pun tidak bisa melindungi nasabah.
Ini juga bukan pertama kalinya Paraguay mengalami krisis serupa. Antara 1995 dan 1998, sebanyak 13 bank dan 35 perusahaan keuangan ditutup, dengan biaya langsung yang ditaksir IMF mencapai 10% hingga 13% dari produk domestik bruto. Salah satu yang pertama tumbang, Bancopar pada 1995, juga bermasalah karena memberi pinjaman ke perusahaan milik pemiliknya sendiri. Tiga dekade kemudian, polanya berulang, hanya saja kini dibungkus aplikasi.
Bukan Kasus yang Benar-Benar Baru
Di luar Paraguay, sejarah perbankan dunia penuh dengan kisah serupa. Al Jazeera mencatat beberapa contoh: Banco Espírito Santo di Portugal runtuh pada 2014 dengan kerugian US$4,8 miliar setelah kerugian tersembunyi terungkap; Banco Intercontinental (Baninter) di Republik Dominika runtuh pada 2003 dengan kerugian US$2,2 miliar akibat penipuan dan kredit kepada orang dalam; dan BCCI ditutup serentak di lebih dari 70 negara pada 1991 dengan kerugian sekitar US$10 miliar.
Yang membuat Ueno berbeda adalah kecepatan dan skalanya. Sebagai bank digital, Ueno bisa merekrut jutaan nasabah dalam beberapa tahun. Begitu bank itu berhenti, jutaan orang kehilangan akses ke uangnya dalam semalam, bukan karena antre di depan kantor cabang, melainkan karena satu aplikasi tidak lagi bisa dibuka.
Relevansinya bagi Indonesia
Indonesia juga sedang mengalami ledakan bank digital. Dalam laporan e-Conomy SEA 2026 yang kami bahas di artikel Ekonomi Digital Indonesia Tembus US$119 Miliar, Indonesia disebut memiliki 17 bank digital, dan pinjaman digital tumbuh 22% per tahun. Kemudahan membuka rekening dari ponsel, promo, dan cashback yang menarik anak muda, pola yang sama dengan Ueno, juga akrab di sini.
Kabar baiknya, kerangka pengaman Indonesia relatif kuat. Simpanan di bank peserta Lembaga Penjamin Simpanan (LPS) dijamin hingga Rp2 miliar per nasabah per bank, jauh lebih tinggi dibanding batas di Paraguay. Indonesia juga punya aturan Batas Maksimum Pemberian Kredit (BMPK) yang membatasi pinjaman bank kepada pihak terkait. Namun kasus Ueno menunjukkan bahwa aturan di atas kertas hanya sekuat pengawasan dan independensi lembaga yang menjalankannya.
Beberapa hal yang patut dicermati dari kasus Ueno:
- Kredit ke pihak terkait adalah sinyal bahaya utama. Hampir semua krisis bank besar, dari Bancopar hingga Ueno, berawal dari bank yang meminjamkan uang nasabah ke perusahaan pemiliknya sendiri.
- Independensi regulator tidak bisa ditawar. Ketika mantan pimpinan sebuah bank menjadi pengawas bank tersebut, kepercayaan publik pada seluruh sistem ikut dipertaruhkan.
- Penempatan dana publik harus transparan. Lonjakan dana pemerintah dan dana pensiun ke satu bank swasta yang relatif baru seharusnya memicu pertanyaan, bukan pujian.
- Pemberitaan media punya peran. Kejanggalan Ueno sudah diungkap media sejak Juli 2026, empat bulan sebelum bank itu ditutup.
Pelajaran bagi Nasabah dan Pelaku Usaha
Bagi nasabah perorangan, kasus Ueno memberi beberapa pelajaran praktis:
- Jangan taruh semua uang di satu bank. Sekitar 262.000 nasabah Ueno tidak punya rekening di bank lain, sehingga mereka sama sekali tidak bisa bertransaksi ketika Ueno berhenti. Punya setidaknya dua rekening di bank berbeda adalah langkah sederhana yang sangat berguna.
- Pastikan simpanan Anda dijamin. Di Indonesia, cek apakah bank merupakan peserta LPS dan apakah bunga yang Anda terima tidak melebihi tingkat bunga penjaminan LPS. Bunga yang terlalu tinggi bisa membuat simpanan tidak dijamin.
- Waspadai promo yang terlalu bagus. Cashback dan bunga tinggi bukan bukti bank itu sehat. Kadang justru sebaliknya: bank yang butuh dana cepat cenderung menawarkan imbalan lebih tinggi.
Bagi pelaku usaha, terutama pedagang dan UMKM, pelajarannya adalah jangan bergantung pada satu jalur pembayaran. Ketika dua dari tiga transaksi elektronik di Paraguay lewat satu bank, keruntuhan bank itu membuat perdagangan nyaris lumpuh. Menyediakan beberapa pilihan pembayaran, misalnya beberapa rekening bank, QRIS dari penyedia berbeda, atau dompet digital, adalah bentuk manajemen risiko yang murah.
Bagi perusahaan dan bendahara lembaga, simpanan dalam jumlah besar sebaiknya disebar ke beberapa bank dengan memperhatikan batas penjaminan. Dana di atas batas penjaminan, seperti dana publik di Ueno, menanggung risiko penuh jika bank gagal.
Apa Selanjutnya?
Krisis Ueno masih berjalan. BCP di bawah pimpinan baru sedang memproses pemindahan aset sehat Ueno, yang menurut Jorge Schreiner bisa bernilai sekitar US$600 juta, ke bank lain. Proses hukum terhadap Peña, Carvallo, dan para eksekutif Ueno baru dimulai, dan Jaksa Agung Emiliano Rolón Fernández telah membuka tiga penyelidikan terpisah. Serikat pekerja menuntut pengembalian dana pensiun, dan pemerintah baru menyatakan akan meminta bantuan internasional untuk melacak aset.
Pedro Alliana akan memimpin Paraguay hingga akhir masa jabatan pada Agustus 2028. Tantangannya besar: memulihkan kepercayaan pada sistem perbankan, memastikan dana publik dan pensiun kembali, dan membuktikan bahwa lembaga-lembaga negara bisa bekerja. Manuel Ferreira merangkumnya dengan tepat: inilah saatnya Paraguay menunjukkan bahwa institusinya berfungsi.
Penutup
Keruntuhan Ueno adalah kisah lama dengan kemasan baru. Teknologinya modern: aplikasi yang mulus, pembukaan rekening dalam hitungan menit, dan promo yang menarik jutaan anak muda. Namun penyakitnya klasik: bank meminjamkan uang nasabah ke perusahaan pemiliknya, dana publik mengalir ke tempat yang salah, dan pengawasnya terlalu dekat dengan yang diawasi.
Bagi pembaca di Indonesia, pesan utamanya sederhana. Kenyamanan sebuah aplikasi bank tidak menggambarkan kesehatan bank di baliknya. Yang melindungi uang kita bukan tampilan aplikasi, melainkan modal yang cukup, pengawasan yang independen, dan penjaminan simpanan yang kuat. Dan sebagai nasabah, langkah terbaik tetap yang paling sederhana: sebar simpanan dan pastikan dijamin.
Artikel ini bersifat informasi dan bukan saran keuangan. Tuduhan terhadap pihak-pihak yang disebut dalam artikel ini masih dalam proses hukum dan belum diputus pengadilan.
Sumber
- Reuters (via Internazionale): How a digital bank’s collapse toppled Paraguay’s president
- Fortune: A digital bank’s collapse toppled Paraguay’s president and the ‘Dubai of South America’ myth
- Al Jazeera: How Paraguay’s Ueno collapse is only its latest banking crisis
- Infobae: Intervinieron el banco digital Ueno en Paraguay y dejaron a casi 3 millones de clientes sin acceso a sus cuentas
- Infobae: Impacto financiero por el colapso del Ueno Bank
- Global Finance: Paraguay Central Bank Pays $644M to Ueno Depositors
- NPR: Paraguay bank collapse hits millions
- Wikipedia: 2026 Paraguay banking crisis
Tinggalkan Komentar & Diskusi