Jumat, 13 November 2026. Ulasan ini disusun dari isi buku, data Goodreads dan Wikipedia, publikasi University at Albany dan University of Georgia, laporan Publishers Weekly, serta berbagai ulasan dan ringkasan buku. Sumber lengkap ada di bagian akhir.
Coba bayangkan dua tetangga di sebuah kompleks perumahan di pinggiran kota. Tetangga pertama baru saja mengganti mobilnya dengan SUV keluaran terbaru, rajin mengunggah foto liburan ke luar negeri, dan setiap akhir pekan memamerkan jam tangan atau tas bermerek di Instagram. Tetangga kedua mengendarai mobil berumur sepuluh tahun, jarang terlihat di kafe mahal, dan pakaiannya biasa saja. Siapa di antara keduanya yang lebih kaya?
Kebanyakan orang akan menunjuk tetangga pertama. Namun menurut Thomas J. Stanley dan William D. Danko, jawaban itu sering kali keliru. Setelah sekitar dua dekade meneliti orang-orang kaya di Amerika Serikat, kedua peneliti pemasaran ini sampai pada kesimpulan yang mengejutkan banyak pembaca: orang kaya sungguhan justru sering tampak biasa saja. Mereka tinggal di lingkungan kelas menengah, membeli mobil bekas setelah menawar, dan jarang membelanjakan uang untuk simbol status. Sebaliknya, banyak orang yang tampak kaya sebenarnya hanya punya pendapatan tinggi dan pengeluaran yang lebih tinggi lagi.
Kesimpulan itu dituangkan dalam The Millionaire Next Door: The Surprising Secrets of America’s Wealthy, buku yang terbit pada 1996 dan sampai sekarang masih menjadi salah satu bacaan wajib di bidang keuangan pribadi. Di zaman ketika flexing di media sosial menjadi tontonan sehari-hari, pesan buku ini terasa makin relevan, termasuk bagi pembaca di Indonesia.
Sekilas tentang Buku
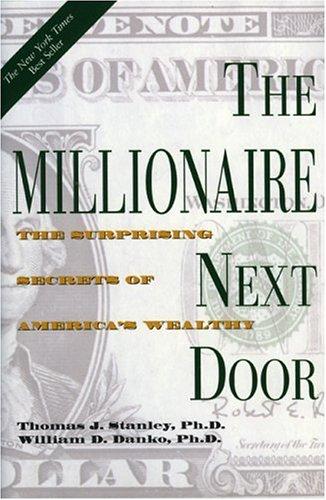
- Judul: The Millionaire Next Door: The Surprising Secrets of America’s Wealthy
- Penulis: Thomas J. Stanley dan William D. Danko
- Penerbit: Longstreet Press (edisi pertama, 1996); edisi sampul tipis diterbitkan Pocket Books
- Terbit: 1996
- Tebal: sekitar 258 halaman, terdiri atas delapan bab
- Rating Goodreads: sekitar 4 dari 5
- Genre: keuangan pribadi, ekonomi, bisnis
- Prestasi: masuk daftar buku terlaris The New York Times dan, menurut University at Albany, terjual lebih dari 4 juta eksemplar
- Edisi Indonesia: sejauh penelusuran kami belum tersedia dalam edisi bahasa Indonesia
Kisah pemasaran buku ini juga menarik. Menurut laporan Publishers Weekly pada September 1997, Stanley yang berlatar belakang profesor pemasaran memilih strategi yang ia sebut “satu tembakan kunci” alih-alih menembak ke segala arah. Ia hanya mengirim naskah awal kepada dua wartawan yang sudah lama ia kenal di The Wall Street Journal dan Associated Press, bahkan menolak undangan tampil di acara Oprah. Liputan kedua media itu memicu efek berantai. Dalam setahun, edisi sampul tebalnya sudah dicetak sekitar 450.000 eksemplar, dan hak edisi sampul tipisnya dibeli Pocket Books seharga 1,3 juta dolar AS.
Tentang Para Penulis
Thomas J. Stanley (1944–2015) lahir di Bronx, New York, dari keluarga pekerja. Ayahnya masinis kereta bawah tanah, sementara ibunya ibu rumah tangga yang juga bekerja sebagai sekretaris. Stanley meraih gelar doktor administrasi bisnis dari University of Georgia pada 1974, lalu mengajar pemasaran di beberapa kampus, antara lain University at Albany (SUNY), University of Tennessee, dan Georgia State University. Hampir seluruh kariernya ia habiskan untuk meneliti satu hal: bagaimana orang-orang makmur di Amerika membangun kekayaannya. Sebelum The Millionaire Next Door, ia menulis buku-buku untuk kalangan pemasar seperti Marketing to the Affluent (1988) dan Selling to the Affluent (1991). Sesudahnya, ia menerbitkan The Millionaire Mind (2000), Millionaire Women Next Door (2004), dan Stop Acting Rich (2009).
Stanley meninggal pada 28 Februari 2015 dalam usia 71 tahun, setelah mobilnya ditabrak pengemudi mabuk di dekat Marietta, Georgia. Saat itu ia sedang menggarap buku lanjutan bersama putrinya, Sarah Stanley Fallaw, yang kemudian menyelesaikan proyek tersebut.
William D. Danko adalah alumnus sekaligus profesor pemasaran di University at Albany. Ia dulu mahasiswa Stanley di kelas perilaku konsumen, lalu diajak terlibat dalam studi pertama Stanley tentang pasar orang kaya. Hubungan guru dan murid itu berkembang menjadi kemitraan riset selama bertahun-tahun. Kisah hidup Danko sendiri cukup selaras dengan isi bukunya: ia tumbuh di keluarga sederhana, dan menurut majalah alumni University at Albany, ia masih mengendarai Subaru bekas. Pada 2007 ia melepas jabatan tetapnya di kampus untuk merawat adiknya yang lumpuh.
Pesan Inti: Pendapatan Bukan Kekayaan
Gagasan paling mendasar dalam buku ini sederhana tetapi sering dilupakan: pendapatan tinggi tidak sama dengan kaya. Banyak orang berpenghasilan besar, misalnya dokter, pengacara, atau eksekutif, ternyata punya kekayaan bersih yang kecil karena hampir seluruh penghasilannya habis untuk rumah besar, mobil mewah, dan gaya hidup yang dianggap pantas bagi profesinya. Sebaliknya, banyak pemilik usaha kecil yang tidak glamor, seperti kontraktor, pengusaha jasa kebersihan, atau pedagang grosir, diam-diam mengumpulkan kekayaan yang besar.
Stanley dan Danko mendefinisikan kekayaan sebagai kekayaan bersih (net worth), yaitu nilai seluruh aset dikurangi seluruh utang. Ukuran ini tidak bisa dilihat dari luar. Mobil yang dibeli dengan kredit tetap terlihat sama mengkilapnya dengan mobil yang dibayar tunai. Itulah sebabnya, menurut para penulis, kita sering salah menebak siapa yang benar-benar kaya.
Para penulis meminjam ungkapan khas Texas untuk menggambarkan fenomena ini: big hat, no cattle, yang kira-kira berarti “topinya besar, sapinya tidak ada”. Penampilannya seperti juragan ternak, tetapi kandangnya kosong. Dalam bahasa kita, barangkali padanannya adalah “besar pasak daripada tiang”, atau istilah yang lebih kekinian: kaya di Instagram, miskin di rekening.
Siapa Sebenarnya Para Jutawan Itu?
Buku ini disusun dari survei, wawancara, dan diskusi kelompok dengan orang-orang kaya Amerika selama kurang lebih dua puluh tahun. Survei terakhir yang menjadi tulang punggung buku dilakukan pada pertengahan 1990-an dan, menurut sejumlah ringkasan, melibatkan lebih dari seribu responden. Para peneliti tidak hanya menyasar kawasan elite, tetapi juga lingkungan yang secara statistik punya konsentrasi rumah tangga berkekayaan tinggi.
Gambaran jutawan “tipikal” yang muncul dari data itu jauh dari bayangan populer. Menurut buku ini, mayoritas jutawan adalah orang kaya generasi pertama. Majalah alumni University at Albany merangkum bahwa hanya sekitar 19 persen dari mereka yang mewarisi kekayaannya. Banyak di antara mereka wiraswasta atau profesional, menikah dalam waktu lama dengan pasangan yang sama hematnya, menyusun anggaran, dan berinvestasi secara rutin. Mereka umumnya tinggal di rumah yang harganya jauh di bawah kemampuan mereka.
Angka-angka belanja mereka sering dikutip karena begitu “membumi”. Menurut survei dalam buku, separuh jutawan yang disurvei tidak pernah membayar lebih dari 399 dolar untuk sehelai jas, 140 dolar untuk sepasang sepatu, atau 235 dolar untuk sebuah jam tangan. Tentu angka-angka ini adalah harga tahun 1990-an, tetapi pesannya tetap jelas: kekayaan mereka tidak dipajang di tubuh mereka.
Rumus Kekayaan yang Seharusnya: Usia × Pendapatan ÷ 10
Salah satu alat paling terkenal dari buku ini adalah rumus sederhana untuk menilai apakah seseorang sudah menumpuk kekayaan secara wajar dibanding pendapatannya. Rumusnya:
Kekayaan bersih yang diharapkan = usia × pendapatan rumah tangga setahun sebelum pajak ÷ 10
Pendapatan yang dihitung adalah pendapatan yang benar-benar diterima, bukan warisan. Jika Anda pernah menerima warisan, nilainya dikurangkan dari hasil perhitungan agar perbandingannya adil.
Mari kita terjemahkan ke konteks Indonesia. Misalkan seorang karyawan berusia 35 tahun dengan pendapatan rumah tangga Rp200 juta setahun. Kekayaan bersih yang “seharusnya” ia miliki adalah 35 × Rp200 juta ÷ 10 = Rp700 juta. Angka ini mencakup tabungan, investasi, dan nilai rumah, dikurangi seluruh utang seperti KPR, cicilan kendaraan, dan kartu kredit.
Dari rumus itu, Stanley dan Danko membagi orang ke dalam tiga kelompok:
- PAW (Prodigious Accumulator of Wealth), atau penumpuk kekayaan yang luar biasa: kekayaan bersihnya dua kali lipat atau lebih dari angka yang diharapkan. Dalam contoh di atas, berarti Rp1,4 miliar atau lebih.
- AAW (Average Accumulator of Wealth), atau penumpuk rata-rata: kekayaan bersihnya kurang lebih sesuai rumus.
- UAW (Under Accumulator of Wealth), atau penumpuk yang tertinggal: kekayaan bersihnya separuh atau kurang dari angka yang diharapkan. Dalam contoh di atas, berarti Rp350 juta atau kurang.
Buku ini membandingkan perilaku PAW dan UAW yang pendapatannya setara. Perbedaan mereka bukan pada besarnya gaji, melainkan pada apa yang mereka lakukan dengan gaji itu. PAW cenderung menyusun anggaran, tahu persis berapa pengeluaran keluarganya, menghabiskan lebih banyak waktu merencanakan investasi, dan tidak tergoda membeli barang yang tujuannya hanya pamer. UAW cenderung sebaliknya: pendapatan naik, gaya hidup ikut naik.
Penting dicatat, rumus ini kasar dan bersifat linear. Rumus ini kurang cocok untuk orang yang sangat muda, misalnya lulusan baru yang masih menanggung pinjaman pendidikan, atau orang yang baru saja pindah karier. Para pengulas juga mengingatkan bahwa rumus ini paling masuk akal untuk orang paruh baya. Namun sebagai cermin, rumus ini efektif: banyak pembaca yang merasa “baik-baik saja” tiba-tiba sadar bahwa mereka tergolong UAW.
Tujuh Karakteristik Orang Kaya
Inti buku ini adalah tujuh “penyebut bersama” yang menurut para penulis berulang kali muncul pada orang-orang yang berhasil membangun kekayaan. Masing-masing dibahas dalam bab tersendiri.
- Mereka hidup di bawah kemampuan mereka. Inilah karakteristik paling mendasar, dan bab yang membahasnya diberi judul yang lugas: “Frugal Frugal Frugal”. Hemat bukan berarti pelit, melainkan sadar bahwa setiap rupiah yang dibelanjakan untuk gengsi adalah rupiah yang tidak bisa diinvestasikan. Salah satu kutipan buku yang paling populer di Goodreads berbunyi, “Whatever your income, always live below your means”, berapa pun pendapatan Anda, selalu hiduplah di bawah kemampuan Anda.
- Mereka mengalokasikan waktu, tenaga, dan uang secara efisien demi membangun kekayaan. PAW meluangkan waktu untuk merencanakan keuangan dan investasi. Mereka menganggap anggaran dan perencanaan sebagai “pertahanan”, fondasi utama dalam membangun kekayaan.
- Mereka lebih mementingkan kemandirian finansial daripada status sosial. Bab “You Aren’t What You Drive” (Anda bukan mobil yang Anda kendarai) membahas bagaimana banyak jutawan membeli mobil yang wajar, sering kali bekas, dan menawar harganya dengan gigih.
- Orang tua mereka tidak memberi “perawatan jalan ekonomi”. Konsep ini akan dibahas lebih rinci di bawah.
- Anak-anak mereka yang sudah dewasa mandiri secara ekonomi.
- Mereka jeli menangkap peluang pasar. Bab “Find Your Niche” membahas bagaimana banyak jutawan melayani pasar yang tidak glamor tetapi menguntungkan, termasuk melayani kebutuhan orang-orang kaya itu sendiri.
- Mereka memilih pekerjaan yang tepat. Menurut buku, wiraswasta jauh lebih mungkin menjadi jutawan dibanding orang yang bekerja untuk orang lain, meskipun para penulis juga mencatat bahwa tidak semua wiraswasta kaya.
Dokter Utara dan Dokter Selatan
Untuk menggambarkan perbedaan PAW dan UAW, buku ini menyajikan perbandingan dua dokter dengan pendapatan yang mirip, yang disebut “Dr. North” dan “Dr. South”. Yang satu menghabiskan penghasilannya untuk rumah besar, klub eksklusif, dan barang-barang mewah, dengan anggapan bahwa itulah gaya hidup yang pantas bagi seorang dokter. Yang lain hidup sederhana, menyusun anggaran, dan rutin berinvestasi. Setelah bertahun-tahun, kekayaan bersih keduanya terpaut sangat jauh, padahal gaji mereka hampir sama.
Contoh ini menyentil kelompok profesional bergaji tinggi. Stanley dan Danko berpendapat bahwa profesi tertentu membawa “kewajiban sosial” untuk tampil makmur: rumah di kawasan tertentu, mobil merek tertentu, sekolah anak tertentu. Tekanan itu membuat banyak profesional berpenghasilan tinggi justru sulit menabung. Salah satu kutipan buku menegaskan bahwa menumpuk kekayaan lebih mudah jika Anda tidak tinggal di lingkungan berstatus tinggi.
“Economic Outpatient Care”: Ketika Bantuan Orang Tua Melemahkan Anak
Bagian yang paling banyak diperbincangkan, dan mungkin paling relevan bagi budaya keluarga Indonesia, adalah konsep economic outpatient care (EOC), atau “perawatan jalan ekonomi”. Istilah ini merujuk pada bantuan finansial yang terus-menerus diberikan orang tua kaya kepada anak-anak mereka yang sudah dewasa: membayar uang muka rumah, mencicil mobil, menutup tagihan kartu kredit, atau memberi “uang saku” rutin kepada anak yang sudah berkeluarga.
Menurut temuan Stanley dan Danko, anak-anak dewasa yang rutin menerima bantuan semacam ini cenderung mengumpulkan kekayaan lebih sedikit dibanding mereka yang tidak menerimanya. Bantuan itu, alih-alih menjadi batu loncatan, justru membentuk kebiasaan konsumsi yang tidak sesuai dengan pendapatan mereka sendiri. Anak-anak itu belajar bahwa kekurangan uang selalu bisa ditutup oleh orang tua.
Bab berikutnya, “Affirmative Action, Family Style”, membahas sisi lain dari fenomena ini: banyak orang tua justru memberi lebih banyak kepada anak yang paling lemah secara finansial, sementara anak yang mandiri mendapat lebih sedikit. Niatnya baik, tetapi menurut para penulis, hal itu memperkuat ketergantungan. Mereka menyarankan agar orang tua “menguatkan yang kuat”: mendidik anak untuk mandiri, berinvestasi besar pada pendidikan, memberi teladan hidup hemat, dan tidak terburu-buru membagikan kekayaan sebelum anak menunjukkan bahwa mereka bisa mencari nafkah dan mengelola uang sendiri.
Bab terakhir, “Jobs: Millionaires versus Heirs”, membahas profesi yang dipilih oleh para jutawan dan oleh pewaris kekayaan, termasuk bagaimana anak-anak orang kaya cenderung memilih profesi bergengsi tetapi tidak selalu memupuk kekayaan.
Buku Lanjutan: The Next Millionaire Next Door
Dua dekade setelah buku pertama terbit, muncul pertanyaan wajar: apakah temuan itu masih berlaku di era internet, media sosial, dan biaya hidup yang terus naik? Pada Oktober 2018 terbit The Next Millionaire Next Door: Enduring Strategies for Building Wealth, ditulis oleh Thomas J. Stanley dan putrinya, Sarah Stanley Fallaw. Buku ini merupakan karya terakhir Stanley yang terbit setelah ia wafat.
Fallaw adalah psikolog industri dan organisasi lulusan University of Georgia, kampus yang sama tempat ayahnya meraih gelar doktor. Menurut profil University of Georgia, sejak kecil ia ikut membantu ayahnya menyortir kuesioner survei di meja makan. Ia kemudian mendirikan DataPoints, perusahaan yang memadukan analitik keuangan pribadi dengan asesmen psikologis. Sejak 2012 ia mulai mengolah data riset ayahnya untuk melihat apakah calon jutawan bisa diprediksi dari perilakunya.
Kesimpulan utama buku lanjutan ini adalah bahwa ciri-ciri pokok “jutawan sebelah rumah” masih bertahan. Menurut sejumlah ulasan, sebagian besar jutawan dalam survei terbaru tetap merupakan orang kaya generasi pertama. Mereka menempatkan disiplin dan integritas sebagai faktor keberhasilan terpenting, sementara keberuntungan ditempatkan di urutan bawah. Hanya sebagian kecil yang mengendarai mobil keluaran tahun terbaru. Fallaw juga menekankan aspek perilaku dan psikologis, seperti kemampuan menunda kesenangan, sikap hemat, dan kepercayaan diri dalam mengelola uang, yang menurutnya bisa dipelajari, bukan bawaan lahir.
Apa Kata Para Pengulas?
Pujian. Banyak pembaca dan pengulas menganggap buku ini sebagai “pembongkar mitos” yang efektif. Buku ini memisahkan citra kekayaan dari kekayaan itu sendiri, dan melakukannya dengan data, bukan sekadar nasihat motivasi. Seperempat abad setelah terbit, menurut majalah alumni University at Albany, The Wall Street Journal masih memasukkannya dalam daftar lima besar buku bisnis. Pesannya yang sederhana, yaitu hidup di bawah kemampuan, berinvestasi selisihnya, dan jangan terjebak gengsi, menjadi fondasi gerakan keuangan pribadi modern, termasuk komunitas FIRE (Financial Independence, Retire Early).
Kritik pertama: bias penyintas. Kritik paling tajam datang dari Nassim Nicholas Taleb, penulis Fooled by Randomness dan The Black Swan. Menurut Taleb, buku ini mengidap survivorship bias (bias penyintas). Para peneliti hanya mewawancarai orang yang sudah berhasil menjadi kaya. Mereka tidak meneliti orang-orang yang punya kebiasaan sama persis, hemat, disiplin, dan rajin berinvestasi, tetapi gagal karena usahanya bangkrut atau asetnya anjlok. Tanpa kelompok pembanding itu, sulit memastikan apakah hemat benar-benar menyebabkan kekayaan, atau hanya menjadi ciri dari mereka yang kebetulan selamat.
Kritik kedua: data dari era pasar bullish. Taleb juga menunjuk waktu penelitiannya. Buku ini ditulis tak lama setelah salah satu pasar bullish terbesar dalam sejarah saham Amerika. Banyak jutawan dalam sampel menjadi kaya sebagian karena aset mereka naik nilainya dalam periode yang sangat menguntungkan. Taleb menyarankan bahwa hasilnya mungkin akan berbeda jika penelitian dilakukan setelah masa resesi berat.
Kritik ketiga: data 1990-an dan definisi jutawan yang usang. Satu juta dolar pada 1996 setara dengan lebih dari dua juta dolar hari ini jika disesuaikan dengan inflasi. Harga rumah, biaya pendidikan, dan biaya kesehatan di Amerika juga naik jauh lebih cepat daripada pendapatan. Sejumlah pengulas menyarankan agar angka-angka dalam buku dibaca sebagai bukti historis, bukan patokan saat ini.
Kritik keempat: data swalapor dan struktur keluarga yang sempit. Data dalam buku berasal dari survei yang diisi sendiri oleh responden, sehingga rawan dilebih-lebihkan atau dikecilkan. Sejumlah pengulas juga mencatat bahwa gambaran jutawan tipikal dalam buku didominasi pria paruh baya yang menikah, dengan istri yang tidak bekerja atau berpenghasilan lebih kecil. Gambaran ini kurang mewakili keluarga modern.
Kritik kelima: minim panduan praktis. Buku ini kuat dalam membangun pola pikir, tetapi tipis soal cara berinvestasi. Pembaca tidak akan menemukan panduan menyusun portofolio, memilih reksa dana, atau mengelola utang. Selain itu, sebagian pembaca merasa buku ini cukup repetitif, dengan banyak tabel dan angka yang menegaskan poin yang sama.
Relevansinya bagi Indonesia
Meski berlatar Amerika tahun 1990-an, pesan buku ini terasa sangat dekat dengan realitas Indonesia hari ini.
Budaya flexing. Media sosial membuat tekanan “terlihat sukses” makin besar. Kita masih ingat bagaimana sejumlah figur yang dijuluki “crazy rich” di media sosial justru berurusan dengan hukum pada 2022 karena kasus terkait investasi bodong dan opsi biner. Kasus-kasus itu adalah versi ekstrem dari big hat, no cattle: kemewahan yang dipamerkan bukan bukti kekayaan, apalagi bukti kecakapan berinvestasi. Pelajaran dari Stanley dan Danko bisa menjadi penangkal: kekayaan sejati umumnya tidak berisik.
Gaya hidup berbasis cicilan. Kemudahan kredit kendaraan, kartu kredit, dan layanan paylater membuat banyak orang bisa “tampil kaya” tanpa benar-benar kaya. Dalam kerangka buku ini, mobil baru yang dibeli dengan cicilan panjang menambah utang, bukan kekayaan bersih. Rumus usia × pendapatan ÷ 10 bisa menjadi alat cek sederhana: apakah kekayaan bersih kita bertambah seiring kenaikan gaji, atau justru stagnan karena gaya hidup ikut naik?
Tekanan sosial dan “gengsi profesi”. Di Indonesia, tekanan untuk tampil sesuai status juga kuat, dari acara pernikahan yang megah, mobil yang “pantas” untuk jabatan tertentu, hingga sekolah anak. Kisah Dr. North dan Dr. South relevan bagi para profesional muda di kota besar yang penghasilannya tinggi tetapi tabungannya tipis.
Budaya keluarga dan EOC. Di Indonesia, membantu anak yang sudah berkeluarga sering dianggap wajar, bahkan kewajiban. Sebaliknya, banyak pula “generasi sandwich” yang menanggung orang tua sekaligus anak. Konsep economic outpatient care tidak harus dibaca sebagai larangan membantu keluarga. Namun buku ini mengajak orang tua bertanya: apakah bantuan saya membuat anak lebih mandiri, atau justru membuatnya bergantung?
Penyesuaian yang perlu. Tentu ada perbedaan konteks. Di Amerika, banyak jutawan dalam buku membangun kekayaan melalui usaha sendiri dan investasi jangka panjang di pasar saham yang relatif matang. Di Indonesia, sistem jaminan sosial, struktur pasar modal, dan akses terhadap layanan keuangan berbeda. Rumus kekayaan juga perlu dibaca dengan hati-hati karena pola pendapatan dan biaya hidup tiap kota sangat beragam.
Pelajaran bagi Investor dan Pelaku Bisnis
- Ukur kekayaan bersih, bukan pendapatan. Buat daftar aset dan utang setidaknya setahun sekali. Bandingkan dengan rumus usia × pendapatan ÷ 10 sebagai cermin, bukan sebagai target mutlak.
- Pertahanan sama pentingnya dengan serangan. Menaikkan pendapatan adalah “serangan”, sementara anggaran dan pengendalian pengeluaran adalah “pertahanan”. Menurut buku ini, pertahanan adalah batu fondasi kekayaan.
- Waspadai inflasi gaya hidup. Setiap kenaikan gaji atau omzet tidak harus diikuti kenaikan pengeluaran. Selisihnya bisa diinvestasikan.
- Untuk pebisnis: pasar yang membosankan bisa sangat menguntungkan. Banyak jutawan dalam buku ini memiliki usaha di sektor yang tidak glamor. Peluang sering ada di kebutuhan yang tidak menarik perhatian.
- Jangan biarkan bisnis membiayai gaya hidup. Pemilik usaha kecil di Indonesia sering mencampur uang usaha dan pribadi. Kebiasaan mencatat dan memisahkan keuangan adalah bentuk “pertahanan” yang sama penting.
- Didik anak untuk mandiri. Investasikan pada pendidikan dan keterampilan anak, tetapi pikirkan baik-baik sebelum memberi bantuan rutin yang bisa melemahkan kemandirian mereka.
- Waspadai bias penyintas. Pelajaran dari kritik Taleb: jangan menyimpulkan resep sukses hanya dari kisah orang-orang yang berhasil. Diversifikasi dan manajemen risiko tetap penting, sehemat apa pun Anda.
Apakah Buku Ini Layak Dibaca?
Ya, terutama bagi pembaca yang belum pernah membaca buku keuangan pribadi atau yang merasa penghasilannya cukup besar tetapi tidak tahu ke mana uangnya pergi. Buku ini tidak menjanjikan kekayaan cepat, dan justru di situlah nilainya. Ia menunjukkan bahwa bagi banyak orang, kekayaan dibangun perlahan lewat kebiasaan yang membosankan: menyusun anggaran, hidup di bawah kemampuan, dan berinvestasi secara konsisten.
Namun bacalah dengan sikap kritis. Angka-angkanya berasal dari Amerika tahun 1990-an, sampelnya adalah orang-orang yang sudah berhasil, dan banyak bagiannya berulang. Pembaca yang ingin versi terbaru bisa langsung melanjutkan ke The Next Millionaire Next Door.
Cocok untuk: karyawan dan profesional muda yang ingin membangun kebiasaan keuangan sehat, pasangan yang baru menikah, orang tua yang memikirkan cara mewariskan nilai dan harta kepada anak, serta pelaku usaha kecil yang ingin memisahkan keberhasilan bisnis dari gaya hidup.
Kurang cocok untuk: pembaca yang mencari panduan teknis investasi, strategi saham, atau perencanaan pajak; pembaca yang tidak suka tabel dan statistik; serta mereka yang sudah membaca banyak buku sejenis, seperti The Psychology of Money karya Morgan Housel, yang membawa banyak gagasan serupa dengan gaya lebih ringkas.
Penutup
Tiga puluh tahun setelah terbit, The Millionaire Next Door tetap bertahan karena menyentuh sesuatu yang abadi: jarak antara terlihat kaya dan benar-benar kaya. Di era ketika setiap orang bisa memamerkan kemewahan lewat layar ponsel, jarak itu mungkin makin lebar.
Thomas Stanley tidak sempat melihat bagaimana budaya flexing berkembang di media sosial hari ini. Namun pesannya terasa seperti ditulis untuk zaman ini: jutawan sejati mungkin bukan orang yang paling sering tampil di linimasa Anda, melainkan tetangga yang mengendarai mobil lama, menawar harga dengan sabar, dan diam-diam menabung untuk masa depannya.
Catatan: ulasan ini bersifat edukatif dan bukan merupakan ajakan atau rekomendasi untuk membeli atau menjual produk investasi tertentu. Setiap keputusan keuangan dan investasi mengandung risiko; pertimbangkan kondisi keuangan Anda sendiri dan, bila perlu, konsultasikan dengan perencana keuangan atau penasihat investasi yang berizin dan diawasi Otoritas Jasa Keuangan (OJK).
Sumber
- Goodreads: The Millionaire Next Door
- Wikipedia: The Millionaire Next Door
- Wikipedia: Thomas J. Stanley
- Publishers Weekly: No Shotgun Approach for This Millionaire (1997)
- University at Albany Magazine: Bill Danko
- University at Albany: Professor Hits New York Times Best Seller List
- UGA Today: Sarah Stanley Fallaw, The Author Next Door
- Goodreads: Kutipan The Millionaire Next Door
- Books That Slay: The Millionaire Next Door Summary
- Banker on Wheels: The Millionaire Next Door (Book Review)
- Michael Ryan Money: The Millionaire Next Door Summary & Review
- Michael James on Money: The Next Millionaire Next Door
Tinggalkan Komentar & Diskusi